Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS) koperasi memiliki peran strategis dalam memperluas akses keuangan syariah bagi masyarakat, khususnya anggota koperasi, pelaku usaha mikro, kecil, dan menengah (UMKM), serta kelompok ekonomi produktif yang belum sepenuhnya terjangkau oleh lembaga keuangan formal. Di tengah perkembangan ekonomi yang semakin dinamis, USPPS tidak cukup hanya berfungsi sebagai penyedia layanan simpanan dan pembiayaan. Lebih dari itu, USPPS perlu menempatkan dirinya sebagai mitra pemberdayaan ekonomi yang membantu anggota meningkatkan kapasitas usaha, memperkuat kemandirian finansial, dan membangun kesejahteraan secara berkelanjutan.
Selama ini, keberhasilan layanan pembiayaan sering kali diukur berdasarkan besarnya penyaluran dana, tingkat pengembalian pembiayaan, pertumbuhan jumlah anggota, dan pencapaian target keuangan. Indikator tersebut memang penting untuk menjaga kesehatan dan keberlangsungan lembaga. Namun, apabila orientasi layanan hanya bertumpu pada pencapaian finansial, USPPS berisiko kehilangan esensi koperasi sebagai organisasi ekonomi yang mengutamakan kepentingan anggota. Pembiayaan seharusnya tidak berhenti pada perpindahan dana dari lembaga kepada penerima, tetapi menjadi proses yang menghasilkan peningkatan kemampuan ekonomi, produktivitas, dan kualitas kehidupan anggota.
Dalam perspektif ekonomi syariah, pembiayaan memiliki dimensi ekonomi sekaligus sosial. Dana yang disalurkan melalui akad yang sesuai dengan prinsip syariah harus diarahkan pada kegiatan yang produktif, halal, dan memberikan manfaat. Orientasi tersebut sejalan dengan nilai keadilan, amanah, keseimbangan, dan kemaslahatan yang menjadi landasan aktivitas ekonomi Islam. Oleh karena itu, keberhasilan pembiayaan tidak semata-mata dilihat dari kemampuan anggota memenuhi kewajiban pembayaran, tetapi juga dari sejauh mana pembiayaan tersebut membantu memperkuat usaha, meningkatkan pendapatan, dan mengurangi kerentanan ekonomi.
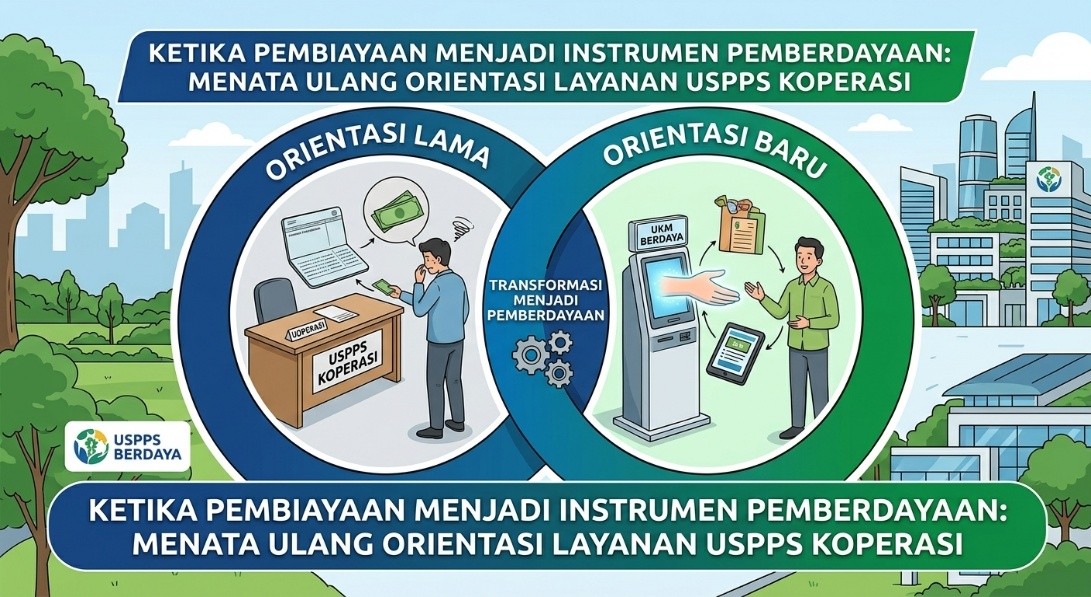
Menata ulang orientasi layanan USPPS berarti menggeser cara pandang dari pembiayaan sebagai produk keuangan menjadi pembiayaan sebagai instrumen pemberdayaan. Pergeseran ini tidak berarti mengabaikan prinsip kehati-hatian atau mengurangi pentingnya kesehatan keuangan koperasi. Sebaliknya, pemberdayaan yang dirancang dengan baik dapat memperkuat kemampuan anggota memenuhi kewajibannya sekaligus meningkatkan keberlanjutan lembaga. Anggota yang memiliki usaha lebih produktif, pengelolaan keuangan lebih tertib, dan akses pasar yang lebih luas akan memiliki peluang lebih besar untuk berkembang bersama koperasi.
Dengan demikian, USPPS perlu membangun pendekatan layanan yang lebih menyeluruh melalui penguatan kualitas pembiayaan, pendampingan usaha, peningkatan literasi keuangan syariah, pemanfaatan teknologi digital, serta pengembangan ekosistem ekonomi anggota. Pendekatan tersebut menempatkan anggota bukan sekadar sebagai penerima dana, melainkan sebagai subjek pembangunan ekonomi yang memiliki potensi, kemampuan, dan kesempatan untuk berkembang. Melalui orientasi pemberdayaan, USPPS dapat memperkuat identitasnya sebagai lembaga keuangan syariah berbasis koperasi yang tidak hanya mengejar pertumbuhan usaha, tetapi juga menciptakan nilai ekonomi dan sosial secara berkelanjutan.
Mengubah Paradigma Pembiayaan dari Penyaluran Dana Menjadi Pemberdayaan Ekonomi
Pembiayaan merupakan salah satu layanan utama USPPS koperasi yang memungkinkan anggota memperoleh akses dana untuk memenuhi kebutuhan usaha maupun kebutuhan ekonomi lainnya sesuai dengan ketentuan dan kebijakan pembiayaan yang berlaku. Akan tetapi, pembiayaan yang berorientasi pada pemberdayaan menuntut perubahan paradigma dalam memandang fungsi dana tersebut. Pembiayaan tidak lagi dipahami hanya sebagai transaksi keuangan antara koperasi dan anggota, melainkan sebagai bagian dari proses membangun kemampuan ekonomi anggota agar dapat tumbuh lebih mandiri dan produktif.
Paradigma penyaluran dana umumnya menempatkan perhatian pada aspek administratif, seperti kelengkapan dokumen, kelayakan pembiayaan, nilai dana yang disalurkan, jangka waktu pembayaran, dan kemampuan memenuhi kewajiban. Aspek-aspek tersebut tetap diperlukan karena menjadi bagian dari pengelolaan risiko. Namun, pendekatan pemberdayaan memperluas analisis dengan mempertimbangkan kondisi usaha anggota, potensi pengembangan, keterampilan pengelolaan keuangan, akses terhadap bahan baku, serta hambatan yang menyebabkan usaha sulit berkembang. Dengan demikian, keputusan pembiayaan tidak hanya mempertimbangkan kemampuan membayar saat ini, tetapi juga memperhatikan peluang peningkatan kapasitas ekonomi anggota secara realistis.
Perubahan paradigma tersebut juga memerlukan pemahaman bahwa anggota koperasi memiliki kondisi ekonomi yang beragam. Sebagian anggota mungkin telah memiliki usaha yang stabil dan membutuhkan tambahan modal untuk ekspansi. Sebagian lainnya baru memulai usaha dengan keterbatasan pengalaman, jaringan pemasaran, dan kemampuan menyusun perencanaan keuangan. Ada pula anggota yang membutuhkan dukungan untuk memperbaiki proses produksi, meningkatkan kualitas produk, atau memperluas jangkauan pasar. Perbedaan kondisi tersebut menuntut USPPS menyediakan pendekatan pembiayaan yang lebih sesuai dengan kebutuhan dan kapasitas masing-masing anggota.
Pembiayaan yang berorientasi pada pemberdayaan juga mengharuskan USPPS memperhatikan tujuan penggunaan dana. Pembiayaan produktif dapat diarahkan untuk meningkatkan kapasitas produksi, membeli peralatan usaha, memperkuat persediaan barang, memperbaiki sarana distribusi, atau mendukung pengembangan produk. Sementara itu, pembiayaan untuk kebutuhan lain perlu dianalisis berdasarkan tujuan, kemampuan anggota, kesesuaian akad, dan ketentuan yang berlaku. Pendekatan ini membantu koperasi memahami hubungan antara penggunaan dana dan kondisi keuangan anggota sehingga layanan dapat dirancang secara lebih bertanggung jawab.
Pada akhirnya, perubahan paradigma pembiayaan perlu diterjemahkan ke dalam kebijakan, prosedur, dan indikator kinerja USPPS. Keberhasilan tidak cukup diukur melalui jumlah pembiayaan yang disalurkan, tetapi juga perlu dilihat dari perkembangan usaha anggota, peningkatan kemampuan pengelolaan keuangan, kualitas pembayaran, dan keberlanjutan kegiatan ekonomi yang dibiayai. Dengan pendekatan tersebut, USPPS dapat menempatkan pembiayaan sebagai sarana untuk menciptakan nilai tambah bagi anggota sekaligus memperkuat kesehatan kelembagaan koperasi.
Menempatkan Kebutuhan dan Potensi Anggota sebagai Dasar Pelayanan
Koperasi memiliki karakteristik yang membedakannya dari lembaga keuangan yang berorientasi semata-mata pada hubungan komersial dengan nasabah. Anggota merupakan bagian penting dari kepemilikan, tata kelola, dan keberlangsungan koperasi. Oleh sebab itu, pelayanan pembiayaan USPPS perlu berangkat dari pemahaman terhadap kebutuhan dan potensi anggota. Pendekatan yang berpusat pada anggota membantu koperasi menyusun layanan yang lebih relevan, proporsional, dan mampu memberikan manfaat nyata bagi perkembangan ekonomi anggotanya.
Langkah awal yang dapat dilakukan adalah mengidentifikasi profil ekonomi anggota secara sistematis. Informasi yang diperlukan dapat mencakup jenis pekerjaan, bidang usaha, tingkat pendapatan, pola pengeluaran, kebutuhan modal, pengalaman berusaha, dan kendala yang dihadapi. Bagi anggota yang menjalankan UMKM, USPPS juga perlu memahami karakteristik produk, pola permintaan, siklus usaha, kebutuhan persediaan, dan ketergantungan terhadap pemasok tertentu. Informasi tersebut menjadi dasar untuk menilai kebutuhan pembiayaan sekaligus mengidentifikasi bentuk pendampingan yang diperlukan.
Identifikasi kebutuhan anggota sebaiknya tidak dilakukan hanya pada saat pengajuan pembiayaan. USPPS perlu membangun komunikasi secara berkala untuk mengetahui perubahan kondisi usaha dan kebutuhan ekonomi anggota. Melalui komunikasi tersebut, koperasi dapat mengenali peluang pengembangan usaha, mendeteksi kesulitan pembayaran sejak dini, serta memberikan rekomendasi yang sesuai dengan kemampuan anggota. Hubungan yang berkelanjutan juga dapat memperkuat kepercayaan karena anggota merasa diperlakukan sebagai mitra yang memiliki kepentingan bersama, bukan sekadar sebagai pihak yang memiliki kewajiban membayar pembiayaan.
Pendekatan berbasis kebutuhan anggota juga harus mempertimbangkan prinsip keadilan dan inklusivitas. Anggota yang memiliki usaha kecil, pengalaman usaha terbatas, atau keterbatasan akses informasi tidak seharusnya langsung dianggap tidak memiliki potensi ekonomi. Namun, inklusivitas bukan berarti memberikan pembiayaan tanpa analisis yang memadai. USPPS tetap harus menilai kemampuan pengembalian, kelayakan penggunaan dana, risiko, dan kesesuaian akad. Perbedaannya terletak pada upaya memahami potensi anggota secara lebih komprehensif serta menyediakan pendampingan untuk mengatasi kelemahan yang masih dapat diperbaiki.
Dengan menempatkan kebutuhan anggota sebagai dasar pelayanan, USPPS dapat mengembangkan pendekatan pembiayaan yang lebih personal tanpa mengabaikan standar kelembagaan. Anggota yang membutuhkan tambahan modal usaha dapat memperoleh layanan yang berbeda dari anggota yang membutuhkan dukungan pengembangan pemasaran atau perbaikan pengelolaan keuangan. Pendekatan tersebut membantu koperasi meningkatkan relevansi layanannya sekaligus membangun hubungan jangka panjang yang didasarkan pada kepercayaan, transparansi, dan tujuan pemberdayaan bersama.
Mengembangkan Pembiayaan Produktif untuk Memperkuat UMKM Anggota
UMKM memiliki peran penting dalam menggerakkan perekonomian masyarakat, menciptakan lapangan kerja, dan memperluas kesempatan memperoleh pendapatan. Namun, pelaku UMKM sering menghadapi berbagai hambatan, seperti keterbatasan modal kerja, rendahnya kapasitas produksi, pencatatan keuangan yang belum tertib, kesulitan memperoleh bahan baku, dan terbatasnya akses pasar. Dalam kondisi tersebut, USPPS dapat mengambil peran sebagai mitra keuangan yang membantu anggota mengatasi hambatan usaha melalui pembiayaan yang dirancang sesuai kebutuhan dan kemampuan mereka.
Pembiayaan produktif perlu diarahkan pada kegiatan ekonomi yang memiliki tujuan penggunaan dana secara jelas. Sebagai contoh, pedagang kecil dapat membutuhkan tambahan modal untuk menjaga ketersediaan persediaan barang, produsen makanan memerlukan peralatan untuk meningkatkan kapasitas produksi, sedangkan pelaku usaha kerajinan membutuhkan dana untuk memperoleh bahan baku dan memperbaiki kualitas produk. Dalam setiap kasus, USPPS perlu menilai apakah pembiayaan tersebut sesuai dengan kebutuhan riil, memiliki prospek usaha yang wajar, dan memungkinkan anggota memenuhi kewajibannya berdasarkan proyeksi arus kas yang realistis.
Pemilihan akad menjadi bagian penting dalam pengembangan pembiayaan produktif. USPPS dapat menggunakan akad yang sesuai dengan karakteristik transaksi, kebutuhan anggota, dan ketentuan syariah yang berlaku. Misalnya, murabahah dapat digunakan untuk transaksi jual beli barang dengan mekanisme yang memenuhi ketentuan syariah, sedangkan mudharabah atau musyarakah dapat dipertimbangkan untuk kegiatan usaha dengan pola kerja sama yang sesuai dengan karakteristik masing-masing akad. Penggunaan akad tidak boleh sekadar menjadi penggantian istilah dari transaksi konvensional, tetapi harus mencerminkan substansi transaksi, pembagian hak dan kewajiban, serta risiko yang melekat pada akad tersebut.
Agar pembiayaan memberikan hasil yang lebih optimal, USPPS perlu menghubungkan penyaluran dana dengan peningkatan kapasitas usaha. Anggota dapat diberikan pendampingan dalam penyusunan rencana usaha, pengelolaan persediaan, pencatatan transaksi, penentuan harga jual, dan pemisahan keuangan pribadi dari keuangan usaha. Pendampingan tersebut membantu anggota menggunakan dana secara lebih produktif dan mengurangi risiko penggunaan pembiayaan yang tidak sesuai dengan tujuan awal. Apabila dibutuhkan, USPPS juga dapat bekerja sama dengan lembaga pelatihan, perguruan tinggi, pemerintah daerah, atau komunitas bisnis untuk menyediakan pendampingan yang lebih terarah.
Dampak pembiayaan produktif perlu dievaluasi secara berkala berdasarkan perkembangan usaha anggota. Indikator yang dapat digunakan antara lain perubahan omzet, kestabilan arus kas, peningkatan kapasitas produksi, pertumbuhan jumlah pelanggan, perluasan pasar, dan kemampuan membayar kewajiban pembiayaan. Pengukuran tersebut harus mempertimbangkan kondisi awal anggota dan karakteristik masing-masing usaha sehingga tidak seluruh anggota dipaksakan mencapai target yang sama. Melalui evaluasi yang proporsional, USPPS dapat mengetahui apakah pembiayaan benar-benar memberikan nilai tambah sekaligus memperbaiki desain layanan untuk periode berikutnya.
Memperkuat Pendampingan Usaha sebagai Bagian dari Layanan Pembiayaan
Pembiayaan yang diberikan tanpa pendampingan berisiko tidak menghasilkan perubahan ekonomi sebagaimana diharapkan. Anggota mungkin memperoleh tambahan dana, tetapi belum tentu memiliki kemampuan untuk mengelola dana tersebut secara efektif. Keterbatasan pengetahuan tentang pencatatan keuangan, strategi pemasaran, pengelolaan persediaan, dan perencanaan usaha dapat menyebabkan modal tidak dimanfaatkan secara optimal. Oleh karena itu, USPPS perlu melihat pendampingan sebagai bagian dari pendekatan pemberdayaan yang melengkapi layanan pembiayaan, dengan tetap memperhatikan kapasitas operasional dan sumber daya lembaga.
Pendampingan dapat dimulai sebelum pembiayaan diberikan melalui kegiatan identifikasi kebutuhan, diskusi rencana usaha, dan penilaian kesiapan anggota. Pada tahap ini, USPPS dapat membantu anggota menyusun gambaran sederhana mengenai kebutuhan dana, tujuan penggunaan pembiayaan, estimasi pendapatan, biaya operasional, dan kemampuan memenuhi kewajiban. Proses tersebut tidak harus menggunakan metode bisnis yang rumit. Bagi usaha mikro, perencanaan sederhana yang mudah dipahami dan dapat diterapkan justru lebih bermanfaat dibandingkan dokumen perencanaan yang panjang tetapi tidak digunakan dalam kegiatan sehari-hari.
Setelah pembiayaan disalurkan, pendampingan dapat dilanjutkan melalui pemantauan penggunaan dana dan perkembangan usaha. USPPS dapat melakukan kunjungan usaha, diskusi berkala, atau komunikasi digital untuk mengetahui kendala yang dihadapi anggota. Apabila terjadi penurunan penjualan, kenaikan harga bahan baku, atau gangguan produksi, koperasi dapat membantu anggota mengidentifikasi penyebab dan mempertimbangkan langkah perbaikan. Pendekatan ini memungkinkan masalah diketahui lebih awal sehingga solusi dapat dicari sebelum kondisi usaha berdampak serius terhadap kemampuan pembayaran.
Pendampingan juga perlu mencakup penguatan kemampuan nonfinansial yang mendukung keberhasilan usaha. Anggota dapat memperoleh pelatihan mengenai pelayanan pelanggan, pemasaran digital, pengemasan produk, pengelolaan waktu, negosiasi dengan pemasok, dan pemanfaatan teknologi sederhana. USPPS tidak harus menyelenggarakan seluruh pelatihan secara mandiri. Kerja sama dengan perguruan tinggi, dinas terkait, komunitas wirausaha, lembaga sertifikasi, dan pelaku industri dapat membantu menyediakan program pendampingan yang lebih berkualitas dengan biaya yang lebih efisien.
Untuk memastikan keberlanjutan, pendampingan harus dirancang berdasarkan kebutuhan dan tingkat perkembangan usaha anggota. Anggota yang baru memulai usaha mungkin memerlukan pendampingan intensif dalam pencatatan keuangan dan pengendalian biaya, sedangkan usaha yang sudah berkembang membutuhkan dukungan untuk memperluas pasar dan meningkatkan efisiensi. Hasil pendampingan perlu dicatat dan dievaluasi agar USPPS dapat mengetahui perubahan kemampuan anggota. Dengan demikian, pendampingan tidak menjadi kegiatan seremonial, tetapi berkembang menjadi bagian dari strategi pemberdayaan yang terukur dan berkelanjutan.
Menegakkan Prinsip Syariah dan Etika dalam Pembiayaan yang Memberdayakan
Orientasi pemberdayaan tidak dapat dipisahkan dari kepatuhan terhadap prinsip syariah. USPPS bukan hanya dituntut menyediakan akses pembiayaan, tetapi juga memastikan bahwa seluruh aktivitasnya dilaksanakan melalui mekanisme yang sesuai dengan ketentuan syariah. Pembiayaan yang memberdayakan harus dibangun di atas prinsip keadilan, keterbukaan, tanggung jawab, dan kejelasan hak serta kewajiban para pihak. Dengan demikian, tujuan peningkatan kesejahteraan anggota berjalan seiring dengan integritas transaksi dan kepatuhan terhadap ketentuan yang berlaku.
Pemilihan akad harus disesuaikan dengan substansi transaksi dan tujuan pembiayaan. Setiap akad memiliki karakteristik, ketentuan, dan konsekuensi hukum yang berbeda. Oleh karena itu, pengelola USPPS harus memahami perbedaan antara akad jual beli, kerja sama usaha, sewa, dan bentuk transaksi syariah lainnya. Penentuan akad tidak boleh dilakukan semata-mata untuk memenuhi kebutuhan administratif atau menyeragamkan seluruh pembiayaan. Kesesuaian akad dengan transaksi yang sebenarnya merupakan unsur penting untuk menjaga kepercayaan anggota dan menghindari praktik yang bertentangan dengan prinsip syariah.
Keterbukaan informasi juga menjadi bagian mendasar dalam pembiayaan yang berorientasi pada pemberdayaan. Anggota perlu memperoleh penjelasan yang mudah dipahami mengenai akad, harga atau nisbah yang disepakati sesuai karakteristik akad, jangka waktu, jadwal pembayaran, biaya yang relevan, konsekuensi keterlambatan, dan hak serta kewajiban masing-masing pihak. Informasi harus disampaikan sebelum akad disepakati agar anggota dapat mengambil keputusan berdasarkan pemahaman yang memadai. Transparansi ini membantu mengurangi kesalahpahaman dan mendorong hubungan pembiayaan yang lebih sehat.
Etika pembiayaan juga menuntut USPPS untuk memperlakukan anggota secara adil, termasuk ketika anggota menghadapi kesulitan ekonomi. Kesulitan pembayaran perlu dianalisis berdasarkan penyebabnya, seperti penurunan pendapatan, gangguan usaha, perubahan kondisi pasar, atau kelemahan pengelolaan keuangan. Penanganannya harus mengikuti ketentuan akad, kebijakan koperasi, dan peraturan yang berlaku. Pendekatan yang beretika tidak berarti mengabaikan kewajiban anggota, tetapi mengupayakan penyelesaian yang proporsional, transparan, dan tidak merugikan pihak mana pun secara tidak semestinya.
Penguatan kepatuhan syariah memerlukan dukungan tata kelola yang memadai. USPPS perlu memiliki prosedur operasional yang jelas, dokumentasi akad yang tertib, pengawasan internal, peningkatan kompetensi pengelola, dan mekanisme konsultasi syariah sesuai ketentuan yang berlaku bagi koperasi tersebut. Apabila terdapat pengawas atau pihak yang memiliki fungsi pengawasan syariah, perannya perlu dijalankan secara efektif dan didukung akses terhadap informasi yang relevan. Dengan demikian, prinsip syariah tidak hanya menjadi identitas dalam komunikasi pemasaran, tetapi menjadi dasar nyata dalam pengambilan keputusan, pelaksanaan transaksi, dan pengelolaan hubungan dengan anggota.
Meningkatkan Literasi Keuangan Syariah untuk Membangun Kemandirian Anggota
Pembiayaan yang memberdayakan memerlukan anggota yang memahami cara mengelola keuangan secara bertanggung jawab. Akses terhadap dana tidak secara otomatis meningkatkan kesejahteraan apabila anggota belum mampu merencanakan penggunaan dana, mengendalikan pengeluaran, dan mengelola arus kas. Karena itu, literasi keuangan syariah menjadi salah satu fondasi penting dalam menata ulang orientasi layanan USPPS. Literasi tidak hanya berkaitan dengan pemahaman produk, tetapi juga mencakup kemampuan mengambil keputusan keuangan yang sesuai dengan kebutuhan, kemampuan ekonomi, dan prinsip syariah.
Salah satu aspek utama literasi keuangan adalah kemampuan membedakan kebutuhan dan keinginan. Anggota perlu memahami bahwa pembiayaan memiliki konsekuensi terhadap kondisi keuangan pada masa mendatang. Sebelum mengajukan pembiayaan, anggota sebaiknya mampu mengidentifikasi tujuan penggunaan dana, memperkirakan manfaat yang diharapkan, dan menilai kemampuan memenuhi kewajiban. Dalam konteks usaha, kemampuan tersebut dapat diperkuat melalui penyusunan anggaran sederhana yang memisahkan biaya operasional, kebutuhan rumah tangga, kewajiban pembiayaan, dan dana cadangan.
Literasi keuangan syariah juga mencakup pemahaman terhadap karakteristik akad dan prinsip transaksi yang digunakan. Anggota perlu mengetahui bahwa setiap akad memiliki konsekuensi yang berbeda, termasuk mengenai harga, pembagian hasil, objek transaksi, serta hak dan kewajiban para pihak. Pemahaman ini membantu anggota menghindari keputusan yang hanya didasarkan pada besarnya dana yang dapat diperoleh atau kemudahan proses pengajuan. Dengan pengetahuan yang memadai, anggota dapat membandingkan pilihan layanan secara lebih rasional dan memilih pembiayaan yang benar-benar sesuai dengan kebutuhannya.
Dalam praktiknya, program literasi dapat dilaksanakan melalui kelas keuangan sederhana, konsultasi individu, diskusi kelompok anggota, modul digital, dan simulasi pengelolaan usaha. Materi pelatihan sebaiknya disusun berdasarkan kondisi nyata anggota, misalnya cara mencatat transaksi harian, menghitung keuntungan, mengelola utang usaha, menentukan harga jual, dan menyiapkan dana untuk pembayaran kewajiban. Pendekatan berbasis contoh konkret akan lebih mudah dipahami daripada penyampaian konsep keuangan yang terlalu teknis. USPPS juga dapat menggunakan pengalaman anggota yang berhasil mengelola usaha sebagai sumber pembelajaran bagi anggota lainnya.
Keberhasilan program literasi tidak cukup diukur dari jumlah peserta atau banyaknya kegiatan yang diselenggarakan. USPPS perlu menilai apakah anggota mengalami perubahan dalam perilaku keuangan, seperti meningkatnya keteraturan pencatatan transaksi, kemampuan menyusun anggaran, pemisahan keuangan pribadi dan usaha, serta ketepatan dalam memenuhi kewajiban. Evaluasi dapat dilakukan melalui perbandingan kondisi sebelum dan sesudah pelatihan, disertai pemantauan yang wajar dan tetap menjaga kerahasiaan informasi anggota. Dengan pendekatan tersebut, literasi keuangan menjadi instrumen nyata untuk meningkatkan kemandirian anggota dan memperkuat kualitas pembiayaan koperasi.
Memanfaatkan Digitalisasi untuk Memperluas Akses dan Meningkatkan Kualitas Pemberdayaan
Transformasi digital membuka peluang bagi USPPS untuk meningkatkan efisiensi pelayanan sekaligus memperluas jangkauan pemberdayaan anggota. Pemanfaatan teknologi dapat membantu koperasi mempercepat proses administrasi, memperbaiki pencatatan transaksi, memantau kualitas pembiayaan, dan menyediakan informasi yang lebih mudah diakses. Namun, digitalisasi seharusnya tidak dipandang hanya sebagai upaya mengganti proses manual dengan aplikasi. Teknologi perlu diarahkan untuk memperbaiki kualitas hubungan dengan anggota, meningkatkan ketepatan pengambilan keputusan, dan mendukung penggunaan pembiayaan secara lebih produktif.
Salah satu penerapan digitalisasi adalah pengembangan sistem informasi anggota yang memungkinkan USPPS mengelola data keanggotaan, riwayat transaksi, informasi pembiayaan, dan catatan pembayaran secara lebih terstruktur. Data yang tertata membantu pengelola memahami pola kebutuhan anggota dan mengidentifikasi perubahan kondisi pembiayaan. Dengan dukungan informasi yang memadai, koperasi dapat menyusun layanan yang lebih sesuai dengan karakteristik anggota. Penggunaan data tersebut tetap harus memperhatikan persetujuan, kerahasiaan, keamanan, serta ketentuan perlindungan data yang berlaku.
Digitalisasi juga dapat dimanfaatkan untuk memperkuat pendampingan usaha. USPPS dapat menyelenggarakan pelatihan melalui pertemuan daring, membagikan materi pengelolaan keuangan melalui kanal digital, dan menyediakan informasi mengenai peluang pemasaran bagi anggota. Bagi pelaku UMKM, teknologi digital dapat membantu memperluas jangkauan pelanggan melalui media sosial, katalog produk daring, dan platform perdagangan elektronik. Dengan demikian, manfaat digitalisasi tidak hanya dirasakan oleh koperasi melalui efisiensi operasional, tetapi juga oleh anggota melalui peningkatan kemampuan usaha dan akses terhadap pasar.
Meski demikian, penerapan teknologi harus disesuaikan dengan kemampuan anggota. Tidak semua anggota memiliki perangkat yang memadai, akses internet yang stabil, atau keterampilan digital yang sama. Apabila pelayanan sepenuhnya dialihkan ke sistem digital tanpa menyediakan alternatif yang inklusif, sebagian anggota justru berisiko mengalami kesulitan mengakses layanan. Oleh karena itu, USPPS perlu menerapkan pendekatan bertahap melalui pelatihan penggunaan teknologi, panduan sederhana, pendampingan langsung, dan pilihan pelayanan yang sesuai dengan kondisi anggota.
Aspek keamanan dan tata kelola digital juga perlu menjadi perhatian utama. USPPS harus memastikan bahwa sistem yang digunakan memiliki pengendalian akses, pencadangan data, prosedur penanganan gangguan, dan mekanisme perlindungan informasi anggota. Penggunaan teknologi untuk menilai kelayakan pembiayaan juga perlu dilakukan secara hati-hati agar keputusan tidak hanya bergantung pada data yang terbatas atau menghasilkan perlakuan yang tidak adil. Dengan digitalisasi yang terarah, aman, dan inklusif, USPPS dapat meningkatkan kualitas layanan sekaligus memperkuat pemberdayaan ekonomi anggota di tengah perubahan lingkungan bisnis.
Membangun Kolaborasi Ekosistem untuk Memperluas Dampak Pembiayaan
Pemberdayaan ekonomi anggota tidak dapat sepenuhnya diselesaikan melalui penyediaan pembiayaan oleh USPPS. Banyak persoalan usaha berkaitan dengan faktor di luar modal, seperti keterbatasan akses pasar, rendahnya kualitas produk, kesulitan memperoleh bahan baku, minimnya keterampilan manajerial, dan belum terpenuhinya standar usaha tertentu. Oleh sebab itu, USPPS perlu mengembangkan kolaborasi dengan berbagai pihak agar pembiayaan yang diberikan menjadi bagian dari ekosistem pemberdayaan yang lebih luas. Kolaborasi memungkinkan koperasi menghubungkan anggota dengan sumber daya, pengetahuan, dan peluang ekonomi yang sebelumnya sulit dijangkau.
Kerja sama dengan pemerintah daerah dan lembaga pendukung UMKM dapat membantu anggota memperoleh akses terhadap pelatihan, pendampingan legalitas usaha, informasi program pengembangan, dan fasilitasi promosi. Sementara itu, perguruan tinggi dapat berkontribusi melalui penelitian terapan, konsultasi bisnis, pengembangan kemasan, perbaikan proses produksi, dan pemanfaatan teknologi sederhana. Kolaborasi tersebut dapat disusun berdasarkan kebutuhan nyata anggota sehingga kegiatan yang dilaksanakan tidak berhenti pada seminar atau pelatihan umum, tetapi memberikan solusi yang dapat diterapkan dalam operasional usaha.
USPPS juga dapat mendorong terbentuknya jaringan usaha antaranggotanya. Anggota yang bergerak di bidang produksi dapat dihubungkan dengan anggota yang memiliki usaha distribusi atau pemasaran. Pelaku usaha bahan baku dapat membangun kerja sama dengan produsen, sedangkan pelaku usaha makanan dapat bekerja sama dengan pemasok lokal dan jaringan penjualan. Hubungan ekonomi semacam ini membuka peluang bagi anggota untuk memperluas pasar, mengurangi biaya transaksi, dan membangun hubungan bisnis yang lebih stabil. Koperasi dapat berperan sebagai fasilitator yang mempertemukan kebutuhan dan kapasitas anggota berdasarkan prinsip saling menguntungkan.
Dalam konteks pengembangan usaha syariah, kolaborasi juga dapat diarahkan pada penguatan rantai nilai halal. Anggota yang bergerak di sektor makanan, minuman, fesyen, kerajinan, dan jasa tertentu dapat membutuhkan dukungan untuk meningkatkan kualitas produk, memenuhi persyaratan yang relevan, serta memperluas pemasaran kepada konsumen yang tepat. USPPS dapat bekerja sama dengan lembaga pendamping yang kompeten untuk membantu anggota memahami persyaratan usaha dan meningkatkan kesiapan memasuki pasar. Namun, setiap program perlu dirancang secara realistis sesuai dengan kapasitas anggota dan ketentuan yang berlaku.
Keberhasilan kolaborasi perlu diukur berdasarkan manfaat yang diterima anggota. Indikatornya dapat berupa terbentuknya hubungan bisnis baru, bertambahnya saluran pemasaran, meningkatnya kapasitas produksi, membaiknya kualitas produk, atau menurunnya biaya operasional. USPPS juga perlu memastikan pembagian peran, penggunaan sumber daya, dan tanggung jawab setiap pihak disepakati secara jelas. Dengan ekosistem kolaborasi yang terkelola baik, pembiayaan tidak berdiri sebagai layanan yang terpisah, tetapi menjadi penggerak yang menghubungkan modal, pengetahuan, teknologi, dan pasar untuk memperkuat kemandirian ekonomi anggota.
Mengukur Keberhasilan Pembiayaan melalui Dampak Ekonomi dan Kesejahteraan Anggota
Menata ulang orientasi layanan USPPS memerlukan perubahan dalam cara mengukur keberhasilan pembiayaan. Selama ini, penilaian kinerja lembaga umumnya menitikberatkan pada pertumbuhan portofolio pembiayaan, tingkat pengembalian, kualitas aset, pendapatan, dan efisiensi operasional. Indikator tersebut tetap penting karena menentukan kesehatan keuangan dan kemampuan koperasi mempertahankan layanannya. Namun, pendekatan pemberdayaan mengharuskan USPPS menambahkan ukuran yang dapat menjelaskan manfaat pembiayaan terhadap perkembangan usaha dan kesejahteraan anggota.
Pengukuran dampak dapat dimulai dengan menetapkan kondisi awal anggota sebelum pembiayaan diberikan. Data awal dapat mencakup pendapatan usaha, omzet, biaya operasional, jumlah pelanggan, kapasitas produksi, jumlah tenaga kerja, serta kebiasaan pencatatan keuangan. Setelah pembiayaan berjalan, USPPS dapat melakukan pemantauan untuk mengetahui perubahan pada indikator-indikator tersebut. Perbandingan kondisi awal dan kondisi setelah pembiayaan membantu koperasi menilai perkembangan anggota secara lebih objektif. Namun, perubahan tersebut tidak boleh langsung dianggap sepenuhnya disebabkan oleh pembiayaan karena dapat dipengaruhi kondisi pasar, musim usaha, perubahan harga, dan faktor eksternal lainnya.
Selain indikator usaha, USPPS perlu memperhatikan perkembangan kemampuan finansial anggota. Beberapa ukuran yang dapat digunakan antara lain kemampuan memisahkan keuangan pribadi dan usaha, keteraturan pencatatan transaksi, kemampuan menyusun anggaran, kecukupan arus kas, dan kesiapan menghadapi pengeluaran tidak terduga. Bagi anggota yang memiliki usaha produktif, peningkatan kemampuan tersebut dapat membantu menjaga stabilitas usaha dan mengurangi risiko kesulitan pembayaran. Bagi anggota lainnya, kemampuan mengelola pendapatan dan pengeluaran dapat menjadi bagian penting dari penguatan ketahanan ekonomi rumah tangga.
Dimensi sosial juga perlu dipertimbangkan secara proporsional. Pembiayaan yang berhasil dapat berkontribusi pada keberlanjutan usaha keluarga, penciptaan kesempatan kerja, peningkatan kemampuan memenuhi kebutuhan dasar, dan penguatan partisipasi anggota dalam kegiatan ekonomi. Akan tetapi, USPPS harus berhati-hati dalam menetapkan klaim dampak. Tidak semua perubahan kesejahteraan dapat diukur secara langsung, dan tidak semua pembiayaan menghasilkan dampak yang sama. Karena itu, evaluasi sebaiknya menggunakan indikator yang relevan dengan tujuan pembiayaan, didukung data yang memadai, dan dilakukan dengan tetap menghormati privasi anggota.
Hasil evaluasi harus menjadi dasar perbaikan kebijakan pembiayaan dan strategi pemberdayaan. Apabila pembiayaan tertentu mampu mendukung perkembangan usaha anggota dengan risiko yang terkendali, USPPS dapat mempertimbangkan pengembangan layanan serupa secara terukur. Sebaliknya, apabila ditemukan kendala berulang, seperti penggunaan dana yang tidak sesuai rencana, lemahnya pencatatan keuangan, atau kesulitan pembayaran akibat pola arus kas, koperasi perlu memperbaiki proses analisis dan pendampingan. Dengan sistem evaluasi yang berorientasi pada hasil, USPPS dapat menjaga keseimbangan antara keberlanjutan keuangan lembaga dan pencapaian manfaat ekonomi bagi anggota.
Menjadikan Pembiayaan sebagai Jalan Menuju Kemandirian Anggota
Menata ulang orientasi layanan USPPS koperasi merupakan langkah strategis untuk memperkuat peran koperasi syariah dalam pembangunan ekonomi masyarakat. Pembiayaan tidak seharusnya dipahami hanya sebagai aktivitas menyalurkan dana dan menerima pembayaran kembali, tetapi sebagai bagian dari proses pemberdayaan yang membantu anggota meningkatkan kapasitas ekonomi, memperbaiki pengelolaan usaha, dan membangun kemandirian finansial. Pergeseran orientasi tersebut menuntut perubahan cara pandang, strategi pelayanan, kompetensi pengelola, dan sistem evaluasi yang digunakan dalam menjalankan kegiatan koperasi.
Pembiayaan yang berorientasi pada pemberdayaan harus didukung oleh analisis kebutuhan anggota, pemilihan akad yang tepat, kepatuhan terhadap prinsip syariah, pendampingan usaha, penguatan literasi keuangan, dan pemanfaatan teknologi secara bertanggung jawab. USPPS juga perlu membangun kolaborasi dengan berbagai pihak agar anggota tidak hanya memperoleh akses terhadap modal, tetapi juga mendapatkan dukungan pengetahuan, keterampilan, jaringan bisnis, dan peluang pemasaran. Seluruh pendekatan tersebut perlu dijalankan dengan tetap menjaga prinsip kehati-hatian, transparansi, akuntabilitas, serta kesehatan keuangan lembaga.
Pada akhirnya, keberhasilan USPPS tidak hanya ditentukan oleh besarnya pembiayaan yang disalurkan, tetapi juga oleh kemampuan lembaga menciptakan perubahan positif dalam kehidupan anggotanya. Ketika anggota mampu mengembangkan usaha, mengelola keuangan secara lebih baik, memperluas pasar, dan meningkatkan ketahanan ekonomi, pembiayaan telah menjalankan fungsi pemberdayaannya. Dalam kondisi tersebut, hubungan antara koperasi dan anggota berkembang menjadi kemitraan yang saling menguatkan.
USPPS yang kuat bukan sekadar USPPS yang mampu menyalurkan pembiayaan dalam jumlah besar, melainkan USPPS yang mampu memastikan bahwa pembiayaan tersebut menjadi jalan bagi anggota untuk tumbuh, mandiri, dan sejahtera. Dengan menempatkan pemberdayaan sebagai orientasi layanan, USPPS dapat memperkuat identitasnya sebagai lembaga keuangan syariah berbasis koperasi yang tidak hanya menciptakan nilai ekonomi, tetapi juga menghadirkan kemaslahatan bagi anggota dan masyarakat.