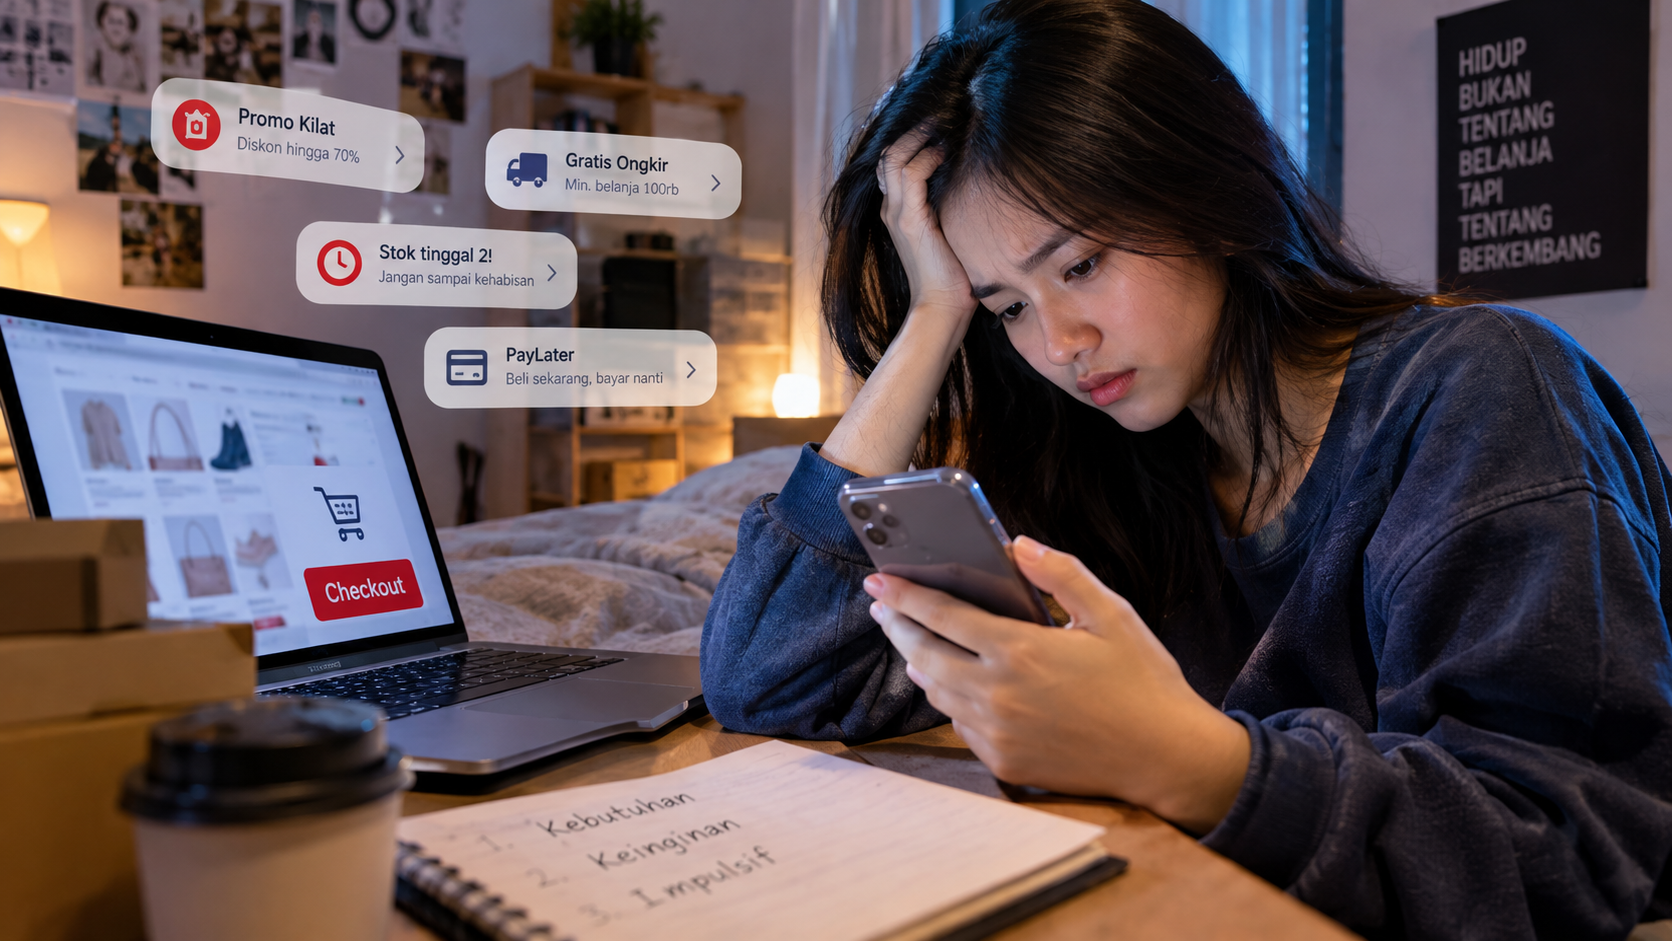
Pernahkah saat pusing memikirkan tugas, kita tiba-tiba membuka aplikasi marketplace? Awalnya hanya ingin melihat-lihat, tetapi tanpa sadar keranjang belanja sudah penuh dan tombol checkout telah ditekan. Ada rasa lega, tetapi hanya sesaat. Keesokan harinya, masalah belum selesai, sementara tagihan baru sudah menunggu.
Kebiasaan ini dikenal sebagai doom spending, yakni perilaku belanja berlebihan sebagai pelarian dari stres, kecemasan, atau ketidakpastian. Bagi sebagian anak muda, belanja menjadi cara cepat untuk memperbaiki suasana hati. Masalahnya, kelegaan sesaat itu justru bisa menimbulkan persoalan baru, terutama ketika kondisi keuangan ikut terganggu.
Jebakan yang Dirancang untuk Memikat
Belanja dapat memberikan kepuasan instan. Menemukan barang yang diinginkan dan berhasil membelinya menghadirkan sensasi menyenangkan. Tak heran jika belanja kerap menjadi pelarian ketika pikiran sedang kusut.
Situasinya semakin rumit karena platform belanja daring menawarkan berbagai pemicu, mulai dari promo kilat, hitung mundur diskon, gratis ongkos kirim, notifikasi stok terbatas, hingga layanan paylater. Transaksi yang hanya membutuhkan beberapa ketukan membuat kita semakin jarang berhenti untuk mempertimbangkan kebutuhan dan kemampuan finansial.
Tekanan ekonomi juga memperkuat kecenderungan tersebut. Biaya hidup, persaingan mendapatkan pekerjaan, dan ketidakpastian masa depan membuat sebagian anak muda mencari hal sederhana yang bisa mereka kendalikan. Belanja menawarkan perasaan itu, meskipun hanya sementara. Ironisnya, upaya mencari kendali justru dapat mengurangi kendali atas keuangan pribadi.
Media sosial turut memperkuat dorongan tersebut. Konten unboxing, haul, dan rekomendasi produk memenuhi linimasa. Ketika kehidupan orang lain terlihat menyenangkan, muncul dorongan untuk membeli sesuatu agar tidak merasa tertinggal. Tanpa disadari, kecemasan sosial ikut mengisi keranjang belanja.
Bukan Barang yang Sebenarnya Dicari
Dalam banyak situasi, barang yang dibeli ketika stres bukanlah kebutuhan utama. Ada kepuasan lain yang sebenarnya sedang dicari: jeda dari masalah, rasa kendali, dan kemenangan kecil.
Saat menggulir katalog produk, pikiran sejenak teralihkan dari tugas atau kekhawatiran. Memilih barang dan menekan tombol pembayaran juga menghadirkan perasaan bahwa kita masih bisa mengambil keputusan di tengah keadaan yang tidak menentu. Diskon dan voucher bahkan dapat memberi kesan bahwa kita berhasil menghemat uang, meskipun sebenarnya mengeluarkan uang untuk sesuatu yang belum tentu diperlukan.
Karena itu, doom spending tidak cukup diatasi dengan nasihat agar tidak boros. Perilaku ini juga berkaitan dengan cara seseorang menghadapi emosi. Belanja menjadi jalan pintas yang mudah dijangkau, tetapi tidak menyelesaikan sumber stres. Masalah tetap ada, sementara saldo rekening berkurang.
Ketika Dompet dan Kesehatan Mental Tertekan
Dampak doom spending tidak berhenti pada berkurangnya saldo. Tabungan bisa terkuras, cicilan menumpuk, dan dana darurat terpakai untuk barang yang jarang digunakan. Tagihan kecil yang terasa ringan dapat berubah menjadi beban besar ketika dijumlahkan.
Setelah kesenangan sesaat menghilang, muncul penyesalan dan rasa bersalah. Tekanan tersebut kemudian mendorong seseorang kembali mencari pelarian melalui belanja. Terbentuklah lingkaran yang sulit diputus: stres, belanja, menyesal, lalu stres kembali.
Kebiasaan ini terkadang dibungkus dengan istilah self-reward atau healing. Menghargai diri sendiri tentu bukan sesuatu yang keliru. Namun, ada perbedaan antara memberikan hadiah yang sudah direncanakan dan membeli sesuatu secara impulsif untuk menghindari perasaan tidak nyaman.
Hadiah yang sehat tetap mempertimbangkan anggaran. Sebaliknya, belanja impulsif sering dilakukan lebih dahulu, kemudian dicari pembenarannya.
Tiga Pihak yang Perlu Bertanggung Jawab
Mengendalikan belanja memang membutuhkan kedisiplinan pribadi. Namun, menyalahkan konsumen sepenuhnya juga tidak adil. Fitur transaksi cepat, notifikasi promosi, dan kemudahan memperoleh layanan paylater dapat memperbesar dorongan untuk membeli tanpa pertimbangan matang.
Karena itu, penanganan doom spending perlu melibatkan tiga pihak. Pertama, platform digital perlu menyajikan informasi bunga, biaya, dan total kewajiban pembayaran secara transparan sebelum transaksi disetujui.
Kedua, regulator perlu mengawasi praktik penawaran layanan keuangan digital, termasuk paylater, serta memastikan perlindungan konsumen berjalan efektif. Ketiga, pengguna perlu mengenali pola belanjanya sendiri dan membangun kebiasaan mengambil keputusan secara lebih sadar.
Ketiganya saling berkaitan. Pengguna membutuhkan perlindungan dari praktik yang mendorong transaksi impulsif, sedangkan sistem yang transparan tetap membutuhkan konsumen yang memahami konsekuensi keuangannya.
Memutus Lingkaran Doom Spending
Ada beberapa langkah sederhana yang dapat dilakukan untuk mengendalikan kebiasaan belanja impulsif.
Pertama, terapkan jeda 24 jam sebelum membeli barang yang tidak mendesak. Masukkan barang ke keranjang, lalu pertimbangkan kembali keesokan harinya. Kedua, kenali pemicu belanja, misalnya stres akibat tenggat tugas, kebosanan, atau kecemasan pada malam hari.
Ketiga, kurangi godaan dengan mematikan notifikasi promosi, memindahkan aplikasi belanja dari layar utama, dan menghapus informasi pembayaran yang tersimpan jika diperlukan. Keempat, batasi penggunaan paylater dan hitung seluruh cicilan sebelum mengambil kewajiban baru.
Kelima, cari cara lain untuk mengelola stres, seperti berjalan kaki, berolahraga, beristirahat, atau berbicara dengan teman. Terakhir, sediakan anggaran khusus untuk hiburan agar kita tetap dapat menikmati hidup tanpa mengorbankan kebutuhan pokok dan tabungan.
Jika kecemasan berlangsung terus-menerus atau kebiasaan belanja terasa sulit dikendalikan, mencari dukungan dari orang tepercaya atau tenaga profesional juga patut dipertimbangkan.
Berhenti Sejenak Sebelum Checkout
Stres merupakan bagian dari kehidupan, tetapi respons terhadapnya dapat kita pelajari. Doom spending menawarkan kelegaan sesaat dengan risiko beban finansial yang lebih panjang. Di balik kemudahan transaksi digital, ada dorongan yang membuat kita membeli sebelum sempat mempertimbangkan akibatnya.
Mengatasi persoalan ini membutuhkan platform yang transparan, pengawasan yang efektif, dan kesadaran pengguna untuk mengendalikan kebiasaan belanja. Kita tidak harus berhenti menikmati hidup, tetapi perlu membedakan kebutuhan, keinginan, dan pelarian emosional.
Lain kali ketika jari refleks membuka marketplace, berhentilah sejenak dan tanyakan kepada diri sendiri: apakah saya benar-benar membutuhkan barang ini, atau sebenarnya sedang membutuhkan istirahat?
Jawaban atas pertanyaan itu mungkin tidak bisa dibeli. Namun, bisa jadi itulah langkah pertama untuk menjaga ketenangan pikiran sekaligus kesehatan keuangan. Jangan sampai checkout hari ini berubah menjadi penyesalan esok hari.