Akad syariah merupakan fondasi utama yang membedakan praktik pembiayaan syariah dari sistem pembiayaan konvensional. Dalam koperasi yang menyelenggarakan Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS), akad bukan sekadar dokumen administratif yang ditandatangani oleh koperasi dan anggota sebelum dana dicairkan. Akad merupakan pernyataan kesepakatan yang mengikat para pihak, menjelaskan hak dan kewajiban masing-masing, serta menjadi dasar pelaksanaan transaksi yang sesuai dengan prinsip syariah. Oleh karena itu, keberadaan akad harus tercermin dalam seluruh proses pembiayaan, mulai dari penawaran produk, penjelasan mekanisme transaksi, penetapan kewajiban, hingga penyelesaian apabila terjadi permasalahan.
Dalam praktiknya, tantangan yang dihadapi USPPS tidak hanya berkaitan dengan kelengkapan dokumen atau kesesuaian istilah yang digunakan dalam kontrak. Persoalan yang lebih mendasar adalah apakah transaksi yang dilakukan benar-benar mencerminkan substansi akad yang digunakan. Pembiayaan yang menggunakan istilah murabahah, misalnya, seharusnya memiliki karakteristik transaksi jual beli dengan mekanisme yang sesuai dengan ketentuan syariah, bukan sekadar pinjaman uang yang diberi nama berbeda. Demikian pula akad mudharabah dan musyarakah harus mencerminkan hubungan kerja sama usaha yang sesuai dengan karakteristik masing-masing akad, termasuk pembagian keuntungan dan penanganan risiko.
Persoalan ini menjadi penting karena koperasi memiliki karakteristik yang berbeda dari lembaga keuangan yang semata-mata berorientasi pada keuntungan. Koperasi dibangun berdasarkan prinsip keanggotaan, kebersamaan, partisipasi, dan kepentingan ekonomi anggota. Dalam konteks USPPS, prinsip tersebut harus berjalan beriringan dengan kepatuhan syariah. Artinya, pembiayaan tidak hanya dinilai berdasarkan kemampuan menghasilkan pendapatan bagi koperasi, tetapi juga berdasarkan keadilan transaksi, keterbukaan informasi, perlindungan anggota, serta kontribusinya terhadap penguatan ekonomi anggota.
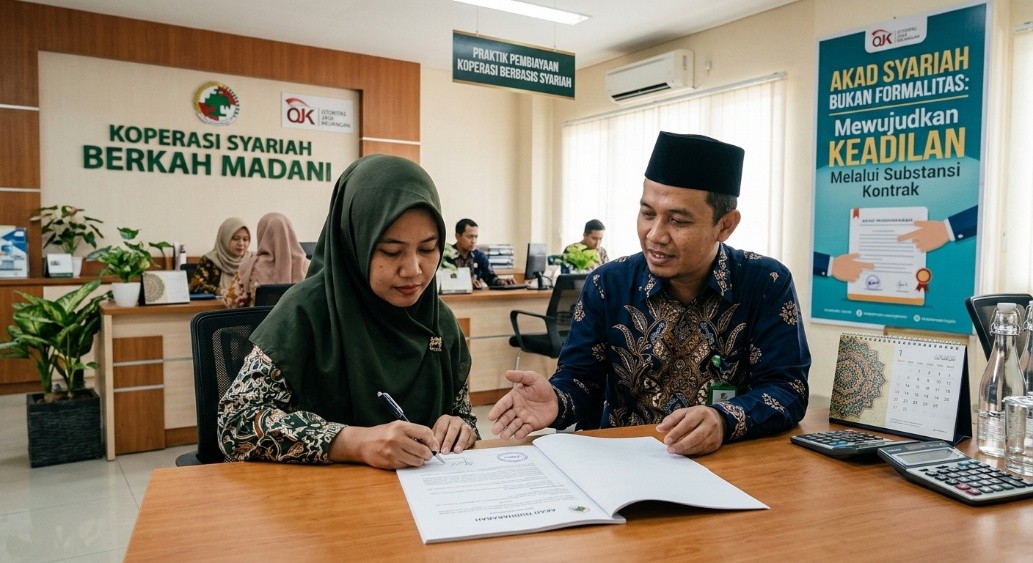
Ketika akad diperlakukan hanya sebagai formalitas, terdapat risiko munculnya kesenjangan antara identitas syariah yang ditampilkan dan praktik transaksi yang sebenarnya. Anggota mungkin memahami bahwa mereka menggunakan layanan keuangan syariah, tetapi tidak mengetahui secara memadai konsekuensi akad yang disepakati. Di sisi lain, pengelola koperasi dapat terjebak pada rutinitas administratif tanpa memastikan bahwa pelaksanaan transaksi telah sesuai dengan prinsip dasar akad. Kondisi tersebut dapat melemahkan kepercayaan anggota dan mengurangi makna keberadaan USPPS sebagai lembaga keuangan yang berlandaskan nilai-nilai Islam.
Oleh sebab itu, penguatan substansi akad syariah perlu menjadi agenda strategis bagi setiap USPPS koperasi. Penguatan tersebut mencakup pemahaman terhadap karakteristik akad, transparansi informasi, perlindungan hak anggota, profesionalisme pengelola, pengawasan kepatuhan syariah, serta pembentukan budaya organisasi yang menjadikan keadilan sebagai pedoman dalam setiap keputusan. Melalui pendekatan tersebut, akad syariah tidak berhenti sebagai dokumen yang memenuhi persyaratan administratif, tetapi menjadi instrumen untuk membangun transaksi yang adil, bertanggung jawab, dan memberikan manfaat nyata bagi anggota.
Memahami Akad Syariah sebagai Fondasi Keadilan dalam Pembiayaan Koperasi
Akad syariah merupakan kesepakatan antara para pihak yang menimbulkan akibat hukum sesuai dengan ketentuan yang berlaku dalam hukum Islam. Dalam transaksi pembiayaan koperasi, akad menjadi dasar yang menjelaskan hubungan antara koperasi dan anggota, termasuk objek transaksi, nilai kewajiban, hak dan tanggung jawab para pihak, serta mekanisme pelaksanaan kesepakatan. Akad yang dirancang dengan baik memberikan kepastian kepada anggota mengenai transaksi yang mereka lakukan sekaligus menjadi pedoman bagi pengelola dalam menjalankan kegiatan pembiayaan secara tertib dan bertanggung jawab.
Kedudukan akad dalam ekonomi syariah tidak dapat dipisahkan dari prinsip kerelaan atau ridha para pihak. Kesepakatan yang sah secara substansi bukan hanya ditunjukkan melalui tanda tangan pada dokumen, melainkan juga melalui pemahaman terhadap isi perjanjian dan tidak adanya unsur pemaksaan atau penyesatan. Anggota harus memperoleh kesempatan yang memadai untuk memahami karakteristik produk, biaya yang dikenakan, jangka waktu, kewajiban pembayaran, dan konsekuensi apabila terjadi keterlambatan atau perubahan kondisi. Dengan demikian, persetujuan anggota merupakan keputusan yang didasarkan pada informasi yang memadai, bukan sekadar respons terhadap kebutuhan dana yang mendesak.
Prinsip keadilan juga menuntut agar akad tidak digunakan untuk menciptakan keuntungan sepihak dengan mengorbankan pihak lain. Dalam konteks koperasi, hubungan antara pengelola dan anggota idealnya dibangun melalui semangat kemitraan dan saling memberikan manfaat. Pengelola memiliki tanggung jawab memastikan keberlanjutan keuangan koperasi, sedangkan anggota berhak memperoleh layanan yang transparan, wajar, dan sesuai dengan karakteristik akad. Kedua kepentingan tersebut perlu diseimbangkan agar koperasi dapat berkembang tanpa mengabaikan perlindungan terhadap anggota.
Setiap akad memiliki karakteristik dan konsekuensi yang berbeda. Akad jual beli, seperti murabahah, memiliki struktur transaksi yang berbeda dari akad sewa, seperti ijarah, maupun akad kerja sama usaha, seperti mudharabah dan musyarakah. Perbedaan tersebut memengaruhi kedudukan para pihak, cara menentukan imbalan, pembagian risiko, serta mekanisme penyelesaian kewajiban. Oleh karena itu, pengelola USPPS tidak cukup hanya menghafal nama akad atau menggunakan formulir yang tersedia. Mereka harus memahami substansi transaksi agar akad yang dipilih benar-benar sesuai dengan kebutuhan anggota dan kegiatan ekonomi yang dibiayai.
Pemahaman terhadap akad sebagai fondasi keadilan perlu diterapkan dalam kebijakan dan budaya kerja USPPS. Setiap keputusan pembiayaan seharusnya dimulai dengan pertanyaan mendasar: apakah transaksi yang direncanakan sesuai dengan karakteristik akad, apakah anggota memahami konsekuensinya, dan apakah hak serta kewajiban para pihak telah dijelaskan secara proporsional? Pertanyaan tersebut membantu pengelola menempatkan kepatuhan syariah sebagai bagian integral dari pengambilan keputusan. Dengan cara ini, akad menjadi pedoman substantif yang membentuk kualitas hubungan ekonomi antara koperasi dan anggotanya.
Membedakan Kepatuhan Administratif dan Kepatuhan Substantif Syariah
Kepatuhan administratif merupakan aspek penting dalam penyelenggaraan pembiayaan syariah. Kelengkapan formulir, identitas anggota, dokumen permohonan, perjanjian tertulis, bukti transaksi, dan catatan pembayaran diperlukan untuk memastikan bahwa kegiatan pembiayaan dapat ditelusuri dan dipertanggungjawabkan. Dokumen yang tertata juga membantu koperasi mengurangi kesalahan pencatatan, memudahkan pemeriksaan, serta menyediakan bukti apabila terjadi perselisihan. Namun, kelengkapan administratif tidak dengan sendirinya membuktikan bahwa suatu transaksi telah memenuhi seluruh prinsip syariah.
Kepatuhan substantif berhubungan dengan kesesuaian antara ketentuan akad dan praktik transaksi yang benar-benar dilaksanakan. Sebagai contoh, apabila koperasi menggunakan akad murabahah, maka transaksi harus mencerminkan jual beli dengan mekanisme kepemilikan dan penjualan barang yang sesuai dengan ketentuan syariah. Keuntungan ditentukan berdasarkan kesepakatan jual beli, bukan sekadar tambahan atas uang yang dipinjamkan. Jika praktik yang berlangsung hanya berupa penyerahan uang kepada anggota dengan kewajiban mengembalikan jumlah pokok ditambah imbalan yang ditetapkan, penggunaan istilah murabahah dalam dokumen saja tidak cukup untuk membuktikan kesesuaian transaksi.
Kesenjangan antara kepatuhan administratif dan substantif juga dapat terjadi dalam pembiayaan berbasis kerja sama usaha. Akad mudharabah, misalnya, melibatkan pemilik modal dan pengelola usaha dengan mekanisme pembagian keuntungan berdasarkan nisbah yang disepakati. Sementara itu, musyarakah melibatkan kontribusi modal dari para pihak yang bekerja sama. Apabila koperasi menggunakan kedua akad tersebut tetapi menetapkan kewajiban pengembalian dengan pola yang mengabaikan karakteristik pembagian hasil dan risiko, substansi kerja sama dapat kehilangan maknanya. Oleh karena itu, pengelola perlu memastikan bahwa mekanisme operasional konsisten dengan struktur akad yang digunakan.
Untuk memperkuat kepatuhan substantif, USPPS perlu memiliki prosedur pemeriksaan yang mencakup keseluruhan siklus pembiayaan. Pemeriksaan tidak hanya dilakukan pada saat dokumen ditandatangani, tetapi juga ketika transaksi dilaksanakan, pembayaran dicatat, dan kewajiban diselesaikan. Setiap tahapan perlu dibandingkan dengan ketentuan akad serta kebijakan syariah yang berlaku. Apabila ditemukan ketidaksesuaian, koperasi perlu melakukan evaluasi dan perbaikan berdasarkan tingkat permasalahan, termasuk meminta arahan dari pihak yang memiliki kompetensi dalam pengawasan syariah.
Dengan demikian, kepatuhan administratif dan substantif seharusnya dipandang sebagai dua unsur yang saling melengkapi. Administrasi menyediakan bukti, keteraturan, dan akuntabilitas, sedangkan kepatuhan substantif memastikan bahwa kegiatan pembiayaan benar-benar berjalan sesuai dengan prinsip syariah. USPPS yang hanya menekankan kelengkapan dokumen berisiko menghasilkan kepatuhan yang bersifat simbolis. Sebaliknya, USPPS yang mengintegrasikan kedua aspek tersebut dapat membangun sistem pembiayaan yang lebih kredibel, transparan, dan mampu mempertahankan kepercayaan anggota dalam jangka panjang.
Menempatkan Transparansi sebagai Syarat Kesepakatan yang Adil
Transparansi merupakan prasyarat penting bagi terbentuknya kesepakatan yang adil antara koperasi dan anggota. Sebelum akad ditandatangani, anggota perlu memperoleh penjelasan mengenai jenis transaksi, objek akad, nilai pembiayaan, harga atau imbalan yang disepakati, jangka waktu, jadwal pembayaran, biaya yang relevan, serta hak dan kewajiban masing-masing pihak. Informasi tersebut harus disampaikan dengan bahasa yang mudah dipahami, bukan hanya dicantumkan dalam dokumen yang menggunakan istilah teknis. Transparansi memungkinkan anggota mengambil keputusan berdasarkan pemahaman yang memadai terhadap konsekuensi ekonominya.
Dalam praktik pembiayaan, kebutuhan transparansi semakin besar karena tidak semua anggota memiliki tingkat literasi keuangan yang sama. Sebagian anggota mungkin memahami istilah umum seperti angsuran, margin, atau bagi hasil, tetapi belum tentu memahami perbedaan konseptual di antara ketiganya. Oleh sebab itu, pengelola USPPS perlu menjelaskan mekanisme transaksi secara sederhana tanpa mengurangi ketepatan makna syariahnya. Penjelasan dapat dilakukan melalui simulasi pembayaran, ringkasan akad, contoh perhitungan, atau lembar informasi produk yang disusun secara sistematis.
Transparansi juga menuntut keterbukaan mengenai risiko dan konsekuensi yang mungkin timbul selama masa pembiayaan. Dalam akad jual beli, anggota perlu memahami harga jual yang telah disepakati dan jadwal pembayaran yang menjadi kewajibannya. Dalam akad kerja sama usaha, para pihak perlu memahami mekanisme pembagian keuntungan, pencatatan hasil usaha, serta perlakuan terhadap kerugian sesuai dengan ketentuan akad dan prinsip syariah. Penjelasan tersebut membantu mencegah perbedaan persepsi yang dapat berkembang menjadi konflik pada masa mendatang.
Selain informasi sebelum akad, transparansi perlu dipertahankan selama hubungan pembiayaan berlangsung. Anggota harus dapat memperoleh informasi yang jelas mengenai saldo kewajiban, pembayaran yang telah diterima, sisa angsuran apabila relevan, dan perubahan administratif yang memengaruhi hubungan kontraktual. Jika terdapat persoalan dalam pelaksanaan akad, koperasi perlu menyampaikan penjelasan yang dapat dipahami dan menyediakan saluran komunikasi yang memadai. Transparansi berkelanjutan memperkuat akuntabilitas koperasi sekaligus membantu anggota memantau kondisi kewajibannya.
Pada akhirnya, transparansi bukan sekadar kewajiban menyampaikan informasi, tetapi juga merupakan bentuk penghormatan terhadap kedudukan anggota sebagai pihak yang berhak mengambil keputusan secara sadar. Koperasi tidak seharusnya memanfaatkan keterbatasan pengetahuan anggota untuk mempercepat penandatanganan akad atau menyamarkan konsekuensi transaksi. Sebaliknya, semakin kompleks suatu akad, semakin besar pula kebutuhan untuk menjelaskan substansinya. Dengan menjadikan transparansi sebagai budaya pelayanan, USPPS dapat menciptakan hubungan pembiayaan yang lebih setara, mengurangi potensi perselisihan, dan memperkuat kepercayaan anggota terhadap layanan syariah.
Memastikan Kesesuaian antara Jenis Akad dan Kebutuhan Pembiayaan Anggota
Pemilihan akad merupakan tahap penting yang menentukan struktur hubungan ekonomi antara koperasi dan anggota. Setiap kebutuhan pembiayaan memiliki karakteristik yang berbeda, sehingga tidak semua kebutuhan dapat dilayani dengan menggunakan akad yang sama. Kebutuhan untuk memperoleh barang produktif, menyewa aset, menjalankan usaha bersama, atau memperoleh bantuan dana harus dianalisis berdasarkan sifat transaksi dan ketentuan syariah yang relevan. Pemilihan akad yang tepat membantu memastikan bahwa pembiayaan tidak hanya memenuhi kebutuhan praktis anggota, tetapi juga memiliki dasar transaksi yang sesuai dengan prinsip syariah.
Akad murabahah dapat digunakan dalam transaksi jual beli barang ketika koperasi membeli barang yang dibutuhkan anggota, kemudian menjualnya kepada anggota dengan harga yang disepakati, termasuk keuntungan yang diketahui. Dalam pelaksanaannya, koperasi perlu memastikan bahwa proses pembelian, kepemilikan, dan penjualan barang sesuai dengan ketentuan yang berlaku. Kebutuhan anggota, spesifikasi barang, harga perolehan, margin, dan jadwal pembayaran harus dijelaskan secara terbuka. Akad ini tidak boleh direduksi menjadi prosedur penyerahan uang dengan tambahan pembayaran tanpa memperhatikan substansi transaksi jual beli.
Berbeda dari murabahah, akad ijarah berkaitan dengan pemanfaatan suatu aset atau jasa melalui mekanisme sewa. Dalam pembiayaan berbasis ijarah, kejelasan mengenai manfaat yang disewakan, jangka waktu, nilai ujrah, serta tanggung jawab para pihak menjadi unsur penting. Koperasi harus memastikan bahwa objek dan manfaat yang menjadi dasar akad dapat diidentifikasi secara jelas serta mekanisme transaksinya sesuai dengan ketentuan syariah. Dengan pemilihan akad yang tepat, anggota memperoleh akses terhadap manfaat aset atau jasa tanpa mencampuradukkan transaksi sewa dengan jual beli atau pinjaman.
Untuk kebutuhan pengembangan usaha, akad mudharabah dan musyarakah dapat menjadi pilihan apabila struktur transaksi benar-benar memenuhi karakteristik kerja sama. Mudharabah melibatkan pemilik modal yang menyediakan modal dan pengelola yang menjalankan usaha, sedangkan musyarakah melibatkan kontribusi modal dari para mitra yang bekerja sama. Keuntungan dibagi berdasarkan nisbah yang disepakati sesuai dengan ketentuan akad. Penanganan kerugian juga harus mengikuti karakteristik masing-masing akad, termasuk memperhatikan penyebab kerugian, tanggung jawab para pihak, serta ketentuan mengenai kelalaian atau pelanggaran yang dapat dibuktikan.
Untuk memastikan kesesuaian akad, USPPS perlu melakukan analisis kebutuhan anggota sebelum menawarkan produk pembiayaan. Analisis tersebut mencakup tujuan penggunaan dana, jenis barang atau kegiatan usaha, kemampuan ekonomi anggota, karakteristik transaksi, serta risiko yang mungkin muncul. Pengelola sebaiknya tidak memaksakan satu produk hanya karena prosedurnya lebih sederhana atau lebih menguntungkan bagi koperasi. Sebaliknya, produk yang ditawarkan harus sesuai dengan kebutuhan anggota dan memenuhi persyaratan syariah. Pendekatan ini menjadikan akad sebagai instrumen untuk menciptakan transaksi yang tepat guna, bukan sekadar pilihan administratif dalam proses pencairan dana.
Mewujudkan Keadilan dalam Penetapan Hak, Kewajiban, dan Risiko
Keadilan dalam pembiayaan syariah tidak berarti bahwa seluruh pihak harus menerima manfaat dalam jumlah yang sama. Keadilan lebih berkaitan dengan penempatan hak, kewajiban, manfaat, dan risiko secara proporsional sesuai dengan karakteristik transaksi dan kesepakatan yang sah. Dalam konteks USPPS, koperasi membutuhkan pendapatan yang memadai untuk menjaga keberlanjutan operasional, sedangkan anggota membutuhkan layanan pembiayaan yang sesuai dengan kemampuannya dan tidak membebani secara tidak wajar. Hubungan tersebut harus dikelola melalui mekanisme yang transparan dan tidak menempatkan salah satu pihak dalam posisi yang dirugikan secara tidak patut.
Penetapan hak dan kewajiban perlu disesuaikan dengan jenis akad yang digunakan. Dalam transaksi jual beli, harga jual dan kewajiban pembayaran harus disepakati dengan jelas sejak awal sesuai dengan ketentuan akad. Dalam akad sewa, hak atas manfaat dan kewajiban pembayaran ujrah harus ditentukan secara terang. Sementara itu, dalam akad kerja sama usaha, pembagian keuntungan dan perlakuan terhadap kerugian harus mengikuti ketentuan yang berlaku. Menyamakan seluruh akad dengan pola kewajiban pembayaran yang identik dapat mengaburkan perbedaan substansi transaksi dan menimbulkan ketidaksesuaian antara kontrak dengan pelaksanaannya.
Pengelolaan risiko juga menjadi bagian penting dari keadilan. Koperasi perlu melakukan analisis kelayakan agar pembiayaan tidak diberikan secara sembarangan, sedangkan anggota harus memahami risiko ekonomi yang berkaitan dengan transaksi yang disepakati. Dalam pembiayaan usaha, misalnya, hasil usaha dapat dipengaruhi oleh kondisi pasar, perubahan harga bahan baku, persaingan, dan faktor lain di luar kendali anggota. Mekanisme penanganan risiko harus dirancang sesuai dengan akad, bukan dengan mengalihkan seluruh risiko secara otomatis kepada anggota tanpa mempertimbangkan sifat transaksi dan ketentuan syariah.
Keadilan juga harus tercermin dalam penanganan anggota yang mengalami kesulitan pembayaran. USPPS perlu membedakan antara anggota yang sengaja menghindari kewajiban dan anggota yang benar-benar menghadapi kesulitan ekonomi. Penanganan dapat dilakukan melalui komunikasi, penilaian ulang kondisi anggota, dan pilihan penyelesaian yang dibenarkan oleh ketentuan akad serta regulasi yang berlaku. Kebijakan tersebut tidak berarti koperasi mengabaikan haknya, melainkan memastikan bahwa penegakan kewajiban dilakukan secara proporsional, manusiawi, dan tidak bertentangan dengan prinsip syariah.
Dengan demikian, keadilan perlu ditempatkan sebagai prinsip yang menuntun seluruh kebijakan pembiayaan, mulai dari penetapan harga atau imbalan, penentuan kewajiban, pembagian hasil usaha, hingga penyelesaian sengketa. Keadilan tidak cukup dinyatakan dalam visi dan misi koperasi, tetapi harus dapat dikenali melalui pengalaman nyata anggota ketika menggunakan layanan. Apabila hak dan kewajiban dirumuskan secara jelas serta risiko ditangani berdasarkan karakteristik akad, USPPS dapat membangun hubungan ekonomi yang lebih sehat dan berkelanjutan.
Meningkatkan Profesionalisme Pengelola dalam Memahami dan Menjalankan Akad
Kualitas pelaksanaan akad sangat bergantung pada kompetensi pengelola USPPS. Pengelola tidak hanya bertanggung jawab memproses permohonan dan mencairkan pembiayaan, tetapi juga memastikan bahwa transaksi sesuai dengan prinsip syariah, kebutuhan anggota, dan ketentuan yang berlaku. Tanggung jawab tersebut memerlukan pemahaman mengenai karakteristik akad, prosedur transaksi, pencatatan keuangan, analisis risiko, perlindungan anggota, serta tata kelola koperasi. Tanpa kompetensi yang memadai, pengelola berisiko menggunakan akad secara tidak tepat meskipun memiliki niat untuk memberikan layanan yang sesuai dengan prinsip syariah.
Peningkatan kompetensi perlu dilakukan secara terencana melalui pelatihan, pembelajaran berkelanjutan, pembahasan kasus, dan evaluasi praktik pembiayaan. Materi pelatihan sebaiknya tidak hanya berisi definisi atau perbedaan istilah akad, tetapi juga membahas bagaimana akad diterapkan dalam kegiatan operasional. Pengelola perlu memahami dokumen apa yang harus disiapkan, bagaimana transaksi dilaksanakan, informasi apa yang wajib disampaikan kepada anggota, dan bagaimana menangani kondisi yang menyimpang dari rencana awal. Pendekatan berbasis kasus membantu menghubungkan pemahaman konseptual dengan situasi yang dihadapi sehari-hari.
Profesionalisme juga berkaitan dengan kemampuan menjelaskan akad menggunakan bahasa yang mudah dipahami. Pengelola yang menguasai istilah teknis belum tentu mampu menyampaikan konsekuensi transaksi secara efektif kepada anggota. Oleh karena itu, kemampuan komunikasi menjadi bagian penting dari kompetensi layanan syariah. Penjelasan mengenai harga jual, margin, ujrah, nisbah, pembagian hasil, dan risiko harus disampaikan dengan tepat serta tidak menimbulkan kesan yang menyesatkan. Anggota perlu didorong untuk bertanya sebelum memberikan persetujuan.
Selain kompetensi individu, USPPS perlu membangun sistem kerja yang mendukung pelaksanaan akad secara konsisten. Sistem tersebut dapat berupa standar operasional prosedur, daftar pemeriksaan kesesuaian akad, format ringkasan informasi produk, mekanisme persetujuan berjenjang, serta dokumentasi transaksi. Standar yang jelas membantu mengurangi ketergantungan pada pengetahuan pribadi setiap pengelola. Ketika terjadi pergantian personel, proses pembiayaan tetap dapat dijalankan berdasarkan pedoman yang sama sehingga kualitas layanan tidak mudah berubah.
Profesionalisme pengelola pada akhirnya harus ditopang oleh integritas dan tanggung jawab moral. Pemahaman terhadap akad tidak akan memberikan hasil optimal apabila pengelola sengaja mengabaikan ketentuan demi mengejar target pencairan atau pendapatan. Karena itu, sistem penilaian kinerja sebaiknya tidak hanya mengukur volume pembiayaan, tetapi juga mempertimbangkan kualitas portofolio, ketepatan penerapan akad, keluhan anggota, dan hasil pemeriksaan kepatuhan syariah. Dengan menggabungkan kompetensi, sistem kerja, dan integritas, USPPS dapat memastikan bahwa akad dilaksanakan sebagai komitmen profesional sekaligus amanah yang harus dipertanggungjawabkan.
Memperkuat Pengawasan Syariah dan Tata Kelola Pembiayaan
Pengawasan syariah merupakan mekanisme penting untuk memastikan bahwa kebijakan dan praktik pembiayaan USPPS berjalan sesuai dengan prinsip syariah. Pengawasan tidak seharusnya hanya dilakukan ketika terdapat pemeriksaan eksternal atau muncul permasalahan. Sebaliknya, pengawasan perlu menjadi bagian dari sistem tata kelola yang dilaksanakan secara berkala dan terintegrasi dengan kegiatan operasional. Melalui mekanisme tersebut, potensi ketidaksesuaian dapat diketahui lebih awal dan diperbaiki sebelum berkembang menjadi persoalan yang berdampak pada anggota maupun reputasi koperasi.
Pengawasan yang efektif membutuhkan pembagian tanggung jawab yang jelas. Pengurus bertanggung jawab atas arah kebijakan dan tata kelola organisasi, sedangkan pengelola menjalankan kegiatan operasional sesuai dengan prosedur yang telah ditetapkan. Fungsi pengawasan syariah, sesuai dengan ketentuan kelembagaan yang berlaku, memberikan perhatian terhadap kesesuaian akad, pelaksanaan transaksi, dan kebijakan yang berpotensi menimbulkan ketidaksesuaian syariah. Pembagian tugas ini perlu dirancang agar pengawasan berjalan independen dan tidak berhenti pada persetujuan administratif terhadap dokumen yang disiapkan oleh pelaksana transaksi.
Salah satu bentuk pengawasan yang dapat diterapkan adalah pemeriksaan sampel transaksi secara berkala. Pemeriksaan tersebut dapat mencakup kesesuaian antara akad dan kebutuhan anggota, bukti pelaksanaan transaksi, penjelasan yang diberikan sebelum persetujuan, pencatatan pembayaran, serta penyelesaian kewajiban. Untuk pembiayaan berbasis kerja sama usaha, pemeriksaan dapat mencakup mekanisme pelaporan hasil usaha dan perhitungan pembagian keuntungan sesuai dengan akad. Hasil pemeriksaan perlu didokumentasikan, termasuk temuan, tingkat risiko, pihak yang bertanggung jawab, dan tindak lanjut yang harus diselesaikan.
Tata kelola yang baik juga menuntut adanya mekanisme penanganan ketidaksesuaian. Apabila ditemukan praktik yang tidak sesuai dengan akad, USPPS perlu melakukan penilaian terhadap penyebab dan dampaknya. Tindakan perbaikan dapat mencakup penghentian sementara prosedur tertentu, perbaikan dokumen dan proses transaksi, peningkatan kompetensi pengelola, atau penyesuaian kebijakan sesuai dengan arahan pihak yang berwenang. Penanganan harus dilakukan secara hati-hati dan terdokumentasi, dengan mempertimbangkan hak anggota serta ketentuan hukum dan syariah yang relevan.
Pengawasan yang kuat akan memberikan manfaat apabila hasilnya digunakan untuk memperbaiki organisasi secara berkelanjutan. Temuan pemeriksaan seharusnya tidak hanya menjadi laporan yang disimpan, tetapi menjadi dasar untuk menyempurnakan prosedur, meningkatkan pelatihan, dan memperbaiki sistem pengendalian internal. Pengurus juga perlu memastikan bahwa rekomendasi perbaikan dilaksanakan dan efektivitasnya dievaluasi. Dengan demikian, pengawasan syariah menjadi bagian dari budaya organisasi yang mendorong kepatuhan, keterbukaan, dan akuntabilitas, bukan sekadar mekanisme formal untuk memenuhi kewajiban kelembagaan.
Melindungi Anggota melalui Edukasi Akad dan Penyelesaian Perselisihan yang Adil
Anggota merupakan pihak utama yang harus memperoleh manfaat dari keberadaan koperasi. Oleh karena itu, perlindungan anggota perlu dimulai sebelum akad disepakati. USPPS perlu memastikan bahwa anggota memahami produk yang dipilih, tujuan transaksi, hak dan kewajiban, biaya yang relevan, serta risiko yang mungkin dihadapi. Edukasi ini penting agar anggota tidak hanya berfokus pada jumlah dana atau barang yang diperoleh, tetapi juga memahami konsekuensi ekonomi dan hukum dari akad yang ditandatangani. Keputusan yang didasarkan pada pemahaman memadai akan memperkuat kualitas hubungan antara koperasi dan anggota.
Pendidikan mengenai akad dapat dilakukan melalui berbagai saluran yang sesuai dengan karakteristik anggota. Koperasi dapat menyelenggarakan sosialisasi berkala, menyediakan lembar penjelasan produk, menggunakan simulasi transaksi, atau memberikan konsultasi sebelum pembiayaan disetujui. Untuk anggota yang memiliki keterbatasan dalam memahami dokumen tertulis, pengelola dapat memberikan penjelasan lisan dengan bahasa sederhana dan memastikan bahwa anggota memperoleh kesempatan untuk mengajukan pertanyaan. Tujuannya bukan sekadar menyampaikan informasi, melainkan memastikan bahwa informasi tersebut benar-benar dipahami.
Perlindungan anggota juga mencakup penyediaan saluran pengaduan yang mudah diakses dan dapat dipercaya. Anggota perlu mengetahui kepada siapa mereka dapat menyampaikan keluhan apabila terdapat ketidaksesuaian antara penjelasan awal dan pelaksanaan transaksi, kesalahan pencatatan, atau persoalan lain yang berkaitan dengan akad. Setiap pengaduan sebaiknya dicatat, ditelaah secara objektif, dan ditindaklanjuti dalam waktu yang wajar. Prosedur penanganan keluhan harus memberikan kesempatan kepada anggota untuk menyampaikan fakta serta memperoleh penjelasan mengenai hasil pemeriksaan dan langkah penyelesaiannya.
Apabila terjadi perselisihan, penyelesaian perlu mengutamakan kejelasan fakta, komunikasi yang baik, dan penghormatan terhadap hak para pihak. Koperasi dapat mengupayakan musyawarah terlebih dahulu sepanjang sesuai dengan ketentuan yang berlaku dan tidak menghilangkan hak anggota. Jika penyelesaian internal tidak menghasilkan kesepakatan, mekanisme penyelesaian berikutnya harus mengikuti ketentuan akad, peraturan perundang-undangan, dan forum yang berwenang. Pengelola tidak boleh memanfaatkan posisi kelembagaan atau keterbatasan pemahaman anggota untuk memaksakan penyelesaian yang tidak adil.
Perlindungan anggota akan lebih kuat apabila edukasi dan penyelesaian perselisihan diintegrasikan dengan evaluasi kualitas layanan. Keluhan yang berulang dapat menjadi petunjuk bahwa penjelasan akad belum memadai, prosedur operasional tidak jelas, atau terdapat kelemahan dalam pelaksanaan transaksi. Oleh sebab itu, USPPS perlu menganalisis pola pengaduan dan menggunakan hasilnya untuk memperbaiki produk serta proses pelayanan. Pendekatan ini menempatkan anggota bukan hanya sebagai penerima pembiayaan, tetapi sebagai pihak yang memiliki suara dan kepentingan dalam peningkatan kualitas tata kelola koperasi.
Membangun Budaya Kepatuhan Syariah Berbasis Keadilan dan Kepercayaan
Kepatuhan syariah yang berkelanjutan tidak cukup dibangun melalui aturan tertulis dan pemeriksaan berkala. USPPS juga memerlukan budaya organisasi yang menjadikan kejujuran, keadilan, transparansi, dan tanggung jawab sebagai pedoman perilaku sehari-hari. Budaya tersebut tercermin dalam cara pengelola menawarkan produk, menjelaskan akad, menyusun dokumen, mengambil keputusan pembiayaan, dan menangani keluhan anggota. Ketika nilai-nilai syariah menjadi bagian dari kebiasaan kerja, kepatuhan tidak lagi dipandang sebagai kewajiban yang muncul ketika diperiksa, melainkan sebagai standar moral dan profesional yang harus dijaga dalam setiap transaksi.
Pembentukan budaya kepatuhan membutuhkan keteladanan dari pengurus dan pimpinan USPPS. Nilai yang disampaikan kepada pengelola akan sulit diterapkan apabila kebijakan organisasi hanya berorientasi pada pencapaian target pembiayaan tanpa memperhatikan kualitas transaksi. Karena itu, pimpinan perlu menunjukkan bahwa kesesuaian akad dan perlindungan anggota merupakan pertimbangan utama dalam pengambilan keputusan. Target pertumbuhan harus diimbangi dengan indikator kualitas pembiayaan, ketepatan pelaksanaan akad, kepuasan anggota, dan hasil pengawasan syariah. Keteladanan tersebut membantu membentuk persepsi bahwa kepatuhan merupakan tanggung jawab bersama.
Budaya kepatuhan juga dapat diperkuat melalui sistem penghargaan dan evaluasi kinerja yang tepat. Pengelola yang mampu menjaga kualitas pelayanan, memberikan penjelasan secara transparan, dan menjalankan akad dengan benar perlu memperoleh pengakuan dalam sistem penilaian kinerja. Sebaliknya, pelanggaran prosedur yang disengaja harus ditangani melalui mekanisme yang proporsional dan sesuai dengan ketentuan organisasi. Sistem ini membantu mencegah munculnya perilaku yang hanya mengejar pencairan pembiayaan atau pendapatan jangka pendek tanpa mempertimbangkan konsekuensi terhadap anggota dan keberlanjutan koperasi.
Kepercayaan anggota merupakan salah satu hasil penting dari budaya kepatuhan yang kuat. Anggota akan lebih percaya kepada koperasi apabila mereka memperoleh penjelasan yang jujur, memahami kewajibannya, mendapatkan perlakuan yang wajar, dan memiliki akses terhadap mekanisme pengaduan yang efektif. Kepercayaan tersebut tidak dapat dibangun hanya melalui simbol, slogan, atau penggunaan istilah syariah dalam materi promosi. Kepercayaan tumbuh dari pengalaman yang konsisten, yaitu ketika praktik transaksi sesuai dengan komitmen yang disampaikan koperasi. Dengan demikian, kualitas hubungan antara koperasi dan anggota menjadi cerminan nyata dari penerapan nilai-nilai syariah.
Dalam jangka panjang, budaya kepatuhan yang berbasis keadilan dapat menjadi keunggulan strategis USPPS. Koperasi yang mampu menunjukkan konsistensi antara akad dan praktik akan memiliki fondasi yang lebih kuat untuk mempertahankan anggota, mengembangkan layanan, dan membangun reputasi kelembagaan. Budaya tersebut juga mendorong pengelola untuk terus belajar, mengevaluasi kebijakan, dan memperbaiki prosedur ketika ditemukan kelemahan. Dengan menempatkan keadilan sebagai bagian dari identitas organisasi, USPPS dapat membuktikan bahwa keuangan syariah bukan hanya berbeda dalam istilah kontrak, tetapi juga dalam cara membangun hubungan ekonomi yang bertanggung jawab dan saling memberikan manfaat.
Mengembalikan Akad Syariah pada Substansi Keadilan
Akad syariah memiliki kedudukan yang sangat penting dalam penyelenggaraan pembiayaan koperasi. Akad bukan sekadar dokumen yang digunakan untuk melengkapi persyaratan administrasi, melainkan fondasi yang menentukan karakter transaksi, hubungan hukum, pembagian hak dan kewajiban, serta tanggung jawab para pihak. Oleh karena itu, kualitas pembiayaan syariah tidak dapat dinilai hanya berdasarkan jumlah akad yang ditandatangani, besarnya dana yang disalurkan, atau kelengkapan dokumen yang tersimpan. Penilaian harus mencakup kesesuaian antara akad yang digunakan dan transaksi yang benar-benar dilaksanakan.
Bagi USPPS koperasi, tantangan utamanya adalah memastikan bahwa prinsip syariah diterjemahkan menjadi praktik operasional yang nyata. Pemilihan akad harus sesuai dengan kebutuhan anggota dan karakteristik transaksi. Informasi harus disampaikan secara transparan, hak dan kewajiban harus ditetapkan secara proporsional, serta risiko harus dikelola berdasarkan ketentuan akad yang relevan. Pengelola juga perlu memiliki kompetensi yang memadai, sementara pengawasan syariah harus berfungsi sebagai mekanisme untuk menjaga konsistensi dan memperbaiki ketidaksesuaian.
Pada saat yang sama, keadilan dalam pembiayaan harus dipahami sebagai bagian dari tanggung jawab kelembagaan koperasi. Koperasi memang perlu menjaga keberlanjutan keuangannya, tetapi tujuan tersebut tidak boleh mengabaikan kepentingan anggota. Pembiayaan yang sehat adalah pembiayaan yang memperhatikan kemampuan anggota, menjelaskan konsekuensi transaksi, dan menyediakan mekanisme penyelesaian masalah secara wajar. Dengan demikian, kepentingan ekonomi koperasi dan kesejahteraan anggota dapat dikelola secara seimbang.
Penguatan substansi akad juga membutuhkan perubahan cara pandang terhadap keberhasilan USPPS. Keberhasilan tidak semata-mata ditentukan oleh pertumbuhan pembiayaan, peningkatan pendapatan, atau jumlah anggota yang dilayani. Keberhasilan juga perlu tercermin dalam kualitas transaksi, tingkat pemahaman anggota, rendahnya ketidaksesuaian akad, efektivitas penyelesaian pengaduan, dan meningkatnya kepercayaan terhadap koperasi. Indikator-indikator tersebut dapat membantu pengurus menilai apakah nilai-nilai syariah benar-benar hadir dalam praktik kelembagaan.
Pada akhirnya, akad syariah harus menjadi komitmen terhadap keadilan, bukan sekadar formalitas administratif. Identitas syariah sebuah koperasi tidak cukup ditunjukkan melalui nama produk atau istilah yang tercantum dalam dokumen. Identitas tersebut harus dibuktikan melalui transaksi yang sesuai dengan prinsip syariah, keterbukaan dalam menyampaikan informasi, perlindungan terhadap hak anggota, dan tanggung jawab dalam mengelola hubungan pembiayaan. Ketika substansi akad menjadi dasar pengambilan keputusan, USPPS dapat memperkuat kepercayaan anggota sekaligus membangun sistem keuangan koperasi yang lebih adil, profesional, dan berkelanjutan.