Perkembangan industri keuangan menuntut setiap lembaga untuk tidak hanya mampu mengelola transaksi, tetapi juga mengubah informasi keuangan menjadi dasar pengambilan keputusan yang tepat. Dalam konteks koperasi yang menyelenggarakan Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS), kemampuan tersebut menjadi semakin penting karena kegiatan operasionalnya melibatkan penghimpunan simpanan anggota, penyaluran pembiayaan, pengelolaan likuiditas, pengendalian risiko, serta pemenuhan prinsip-prinsip syariah. Setiap aktivitas menghasilkan data yang sebenarnya memiliki nilai strategis. Namun, nilai tersebut baru dapat dimanfaatkan secara optimal apabila data dicatat secara akurat, diolah secara sistematis, dianalisis secara kritis, dan diterjemahkan menjadi keputusan yang mendukung keberlanjutan koperasi.
Dalam praktiknya, sebagian koperasi masih memandang data transaksi sebagai kebutuhan administratif untuk menyusun laporan keuangan, mencatat pembayaran angsuran, dan memenuhi kewajiban pelaporan. Data sering kali dikumpulkan karena tuntutan operasional, bukan karena dirancang untuk membantu pengurus memahami kondisi keuangan dan menentukan arah pengembangan organisasi. Akibatnya, informasi mengenai pertumbuhan simpanan, kualitas pembiayaan, pola keterlambatan pembayaran, konsentrasi risiko, dan perkembangan usaha anggota belum sepenuhnya dimanfaatkan sebagai bahan evaluasi strategis. Padahal, pola-pola tersebut dapat memberikan gambaran penting mengenai kesehatan keuangan koperasi dan efektivitas kebijakan pembiayaannya.
Kecerdasan finansial menjadi pendekatan yang relevan untuk menjembatani kesenjangan tersebut. Kecerdasan finansial tidak sekadar berarti kemampuan membaca laporan keuangan atau menghitung rasio tertentu, tetapi juga mencakup kemampuan memahami hubungan antara transaksi, kinerja keuangan, risiko, dan tujuan organisasi. Bagi USPPS, kecerdasan finansial berarti kemampuan menginterpretasikan data keuangan untuk menjawab pertanyaan strategis: apakah pertumbuhan pembiayaan berlangsung secara sehat, apakah dana tersedia sesuai kebutuhan anggota, apakah risiko pembiayaan terkendali, dan apakah kegiatan operasional memberikan manfaat ekonomi yang berkelanjutan.
Kecerdasan finansial juga memiliki dimensi yang lebih luas daripada pencapaian keuntungan. Sebagai lembaga yang berlandaskan prinsip koperasi dan syariah, USPPS harus menyeimbangkan keberlanjutan keuangan, perlindungan kepentingan anggota, kepatuhan terhadap prinsip syariah, dan pemberdayaan ekonomi. Oleh karena itu, keputusan strategis tidak dapat didasarkan hanya pada besarnya pendapatan atau jumlah pembiayaan yang disalurkan. Pengurus juga perlu mempertimbangkan kualitas portofolio pembiayaan, kemampuan anggota memenuhi kewajiban, ketepatan penggunaan akad, efisiensi operasional, serta kontribusi layanan terhadap perkembangan usaha anggota.
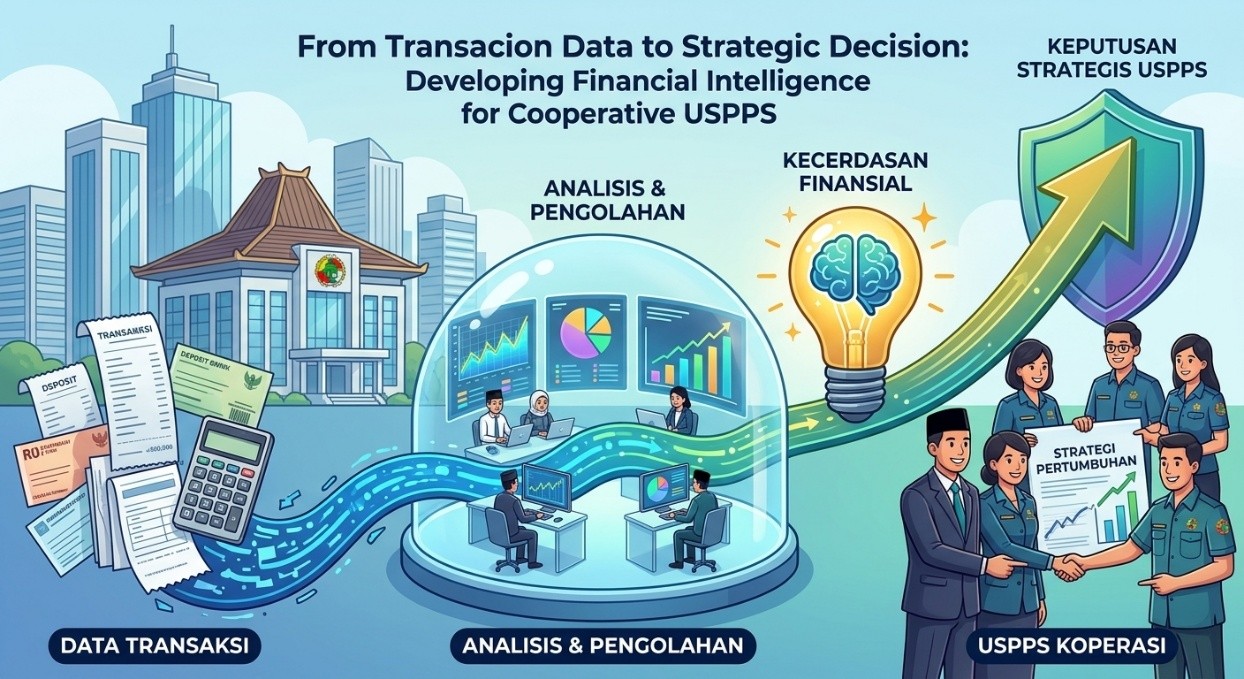
Dengan demikian, transformasi data transaksi menjadi keputusan strategis merupakan kebutuhan penting bagi penguatan kelembagaan USPPS. Transformasi tersebut memerlukan sistem pencatatan yang andal, indikator kinerja yang relevan, kemampuan analisis, pemanfaatan teknologi digital, dan budaya pengambilan keputusan berbasis bukti. Melalui pendekatan ini, data tidak lagi diperlakukan sebagai catatan masa lalu, melainkan sebagai sumber informasi untuk memahami kondisi saat ini, mengantisipasi risiko, dan menentukan langkah masa depan. Pada akhirnya, pengembangan kecerdasan finansial diharapkan mampu membantu USPPS menjadi lembaga keuangan koperasi yang lebih profesional, adaptif, transparan, dan berkelanjutan.
Memahami Kecerdasan Finansial sebagai Kapabilitas Strategis USPPS Koperasi
Kecerdasan finansial merupakan kemampuan untuk memahami, menganalisis, dan menggunakan informasi keuangan dalam menentukan keputusan yang mendukung pencapaian tujuan organisasi. Dalam konteks USPPS koperasi, kemampuan ini mencakup pemahaman terhadap arus kas, pertumbuhan simpanan, penyaluran pembiayaan, kualitas aset produktif, pendapatan operasional, biaya, serta risiko yang muncul dari kegiatan usaha. Pengurus dan pengelola yang memiliki kecerdasan finansial tidak hanya mengetahui berapa jumlah transaksi yang terjadi, tetapi juga memahami makna transaksi tersebut bagi kesehatan keuangan dan keberlanjutan koperasi.
Kecerdasan finansial berbeda dari keterampilan pencatatan keuangan yang bersifat administratif. Pencatatan menjelaskan transaksi yang telah terjadi, sedangkan kecerdasan finansial membantu menjelaskan alasan di balik perubahan angka dan implikasinya terhadap keputusan berikutnya. Sebagai contoh, peningkatan penyaluran pembiayaan dapat terlihat positif karena menunjukkan bertambahnya aktivitas pelayanan kepada anggota. Namun, peningkatan tersebut perlu dianalisis bersama dengan sumber pendanaan, kemampuan likuiditas, tingkat keterlambatan pembayaran, dan kecukupan pengendalian risiko. Tanpa analisis tersebut, pertumbuhan pembiayaan yang tampak baik justru dapat meningkatkan kerentanan keuangan koperasi.
Dalam pengelolaan USPPS, kecerdasan finansial juga berkaitan dengan kemampuan membedakan antara kinerja jangka pendek dan keberlanjutan jangka panjang. Pendapatan yang meningkat dalam satu periode belum tentu menunjukkan kondisi keuangan yang sehat apabila peningkatan tersebut disertai kenaikan biaya yang lebih besar, penurunan kualitas pembiayaan, atau tekanan terhadap arus kas. Demikian pula, pertumbuhan jumlah anggota belum tentu mencerminkan peningkatan kualitas layanan apabila anggota baru tidak memperoleh pembiayaan yang sesuai dengan kebutuhan dan kemampuan ekonominya. Oleh karena itu, pengelola perlu melihat berbagai indikator secara terpadu agar keputusan tidak didasarkan pada satu angka yang berdiri sendiri.
Sebagai lembaga keuangan syariah, USPPS juga harus mengintegrasikan dimensi kepatuhan syariah ke dalam kecerdasan finansial. Data keuangan perlu dibaca bersama dengan informasi mengenai jenis akad, tujuan pembiayaan, pelaksanaan transaksi, dan kesesuaian mekanisme pembayaran. Analisis tersebut membantu koperasi memastikan bahwa peningkatan pendapatan tidak diperoleh melalui praktik yang menyimpang dari karakteristik akad. Kecerdasan finansial dalam perspektif syariah dengan demikian tidak hanya berorientasi pada efisiensi dan hasil ekonomi, tetapi juga pada tanggung jawab, keadilan, transparansi, dan kemaslahatan anggota.
Untuk membangun kecerdasan finansial sebagai kapabilitas strategis, USPPS perlu menjadikannya bagian dari proses pengambilan keputusan organisasi. Pengurus harus menggunakan informasi keuangan dalam menyusun rencana kerja, menetapkan target pembiayaan, menentukan kebutuhan likuiditas, mengevaluasi risiko, dan menilai efektivitas program pemberdayaan anggota. Pengelola operasional juga perlu memahami bagaimana transaksi yang mereka catat memengaruhi laporan dan indikator kinerja koperasi. Dengan cara tersebut, kecerdasan finansial tidak hanya menjadi kompetensi individu tertentu, tetapi berkembang menjadi kemampuan organisasi yang mendukung pengambilan keputusan secara lebih terukur dan bertanggung jawab.
Mengubah Data Transaksi Menjadi Informasi yang Bernilai Strategis
Data transaksi merupakan sumber informasi utama dalam pengelolaan USPPS. Setiap penerimaan simpanan, pencairan pembiayaan, pembayaran angsuran, penerimaan pendapatan, pembayaran biaya operasional, dan transaksi lainnya menghasilkan data yang dapat digunakan untuk memahami aktivitas keuangan koperasi. Data tersebut dapat mencakup tanggal transaksi, identitas atau kode anggota, jenis transaksi, nilai nominal, jenis akad, jangka waktu, status pembayaran, dan informasi relevan lainnya. Apabila dikumpulkan secara konsisten, data transaksi dapat memberikan gambaran mengenai pola aktivitas anggota dan kondisi operasional koperasi.
Namun, data yang tersedia belum tentu langsung menghasilkan informasi yang berguna. Data yang tidak lengkap, tidak konsisten, atau tercatat dalam sistem yang terpisah dapat menyulitkan pengurus dalam memahami kondisi keuangan secara menyeluruh. Sebagai contoh, pencatatan pembayaran anggota yang tidak terhubung dengan data pembiayaan dapat menyebabkan kesulitan dalam mengetahui sisa kewajiban dan status pembayaran secara akurat. Oleh sebab itu, tahap awal pengembangan kecerdasan finansial adalah memastikan bahwa data dicatat dengan standar yang jelas, diperiksa secara berkala, dan dapat ditelusuri kembali ke dokumen transaksi yang mendasarinya.
Langkah berikutnya adalah mengelompokkan data berdasarkan kebutuhan analisis. Data transaksi dapat dipisahkan menurut jenis produk, jenis akad, periode waktu, kelompok anggota, sektor usaha, lokasi layanan, atau status pembayaran. Pengelompokan tersebut membantu koperasi melihat perbedaan pola yang tidak terlihat dalam laporan agregat. Misalnya, tingkat keterlambatan pembayaran secara keseluruhan mungkin tampak terkendali, tetapi analisis berdasarkan sektor usaha dapat menunjukkan bahwa anggota pada sektor tertentu mengalami peningkatan kesulitan pembayaran. Informasi yang lebih terperinci tersebut memungkinkan pengurus mengambil tindakan yang lebih tepat sasaran.
Data juga perlu diolah menjadi indikator yang dapat digunakan untuk menilai kinerja. Jumlah transaksi, misalnya, dapat dikembangkan menjadi informasi mengenai pertumbuhan volume pembiayaan, rata-rata nilai pembiayaan per anggota, frekuensi keterlambatan, tingkat pembayaran tepat waktu, dan perubahan saldo pembiayaan bermasalah. Demikian pula, data simpanan dapat digunakan untuk memahami pertumbuhan dana anggota, konsentrasi sumber dana, dan pola penarikan. Pemilihan indikator harus mempertimbangkan tujuan pengukuran, definisi yang konsisten, ketersediaan data, serta kemampuan indikator tersebut dalam mendukung keputusan pengurus.
Pada tahap akhir, informasi yang dihasilkan perlu dikaitkan dengan pertanyaan strategis yang hendak dijawab. Laporan yang menunjukkan peningkatan keterlambatan pembayaran, misalnya, perlu ditindaklanjuti dengan pemeriksaan terhadap penyebabnya, bukan hanya dicatat sebagai angka statistik. Pengurus dapat menilai apakah peningkatan tersebut berkaitan dengan perubahan kondisi ekonomi anggota, kelemahan proses analisis pembiayaan, ketidaksesuaian jadwal pembayaran, atau faktor lain. Dengan menghubungkan data, analisis, dan tindakan, USPPS dapat membangun proses pengambilan keputusan yang lebih responsif dan menghindari kebiasaan menyusun laporan tanpa menghasilkan perbaikan nyata.
Memanfaatkan Analisis Laporan Keuangan untuk Menilai Kesehatan USPPS
Laporan keuangan merupakan instrumen penting untuk memahami kondisi dan kinerja keuangan USPPS. Laporan posisi keuangan memberikan gambaran mengenai aset, kewajiban, dan ekuitas atau modal pada suatu tanggal tertentu. Laporan hasil usaha menunjukkan pendapatan dan beban selama periode tertentu, sedangkan laporan arus kas membantu menjelaskan pergerakan penerimaan dan pengeluaran kas. Ketiga informasi tersebut perlu dibaca secara terpadu karena kondisi keuangan koperasi tidak dapat dinilai hanya berdasarkan besarnya pendapatan atau jumlah aset yang dimiliki.
Analisis likuiditas menjadi salah satu aspek utama dalam menilai kesehatan keuangan USPPS. Likuiditas menunjukkan kemampuan koperasi memenuhi kewajiban yang jatuh tempo dan menyediakan dana untuk kebutuhan operasional serta pelayanan kepada anggota. Koperasi yang menyalurkan pembiayaan terlalu agresif tanpa memperhitungkan ketersediaan dana dapat menghadapi tekanan ketika terjadi peningkatan penarikan simpanan atau kebutuhan pembayaran kewajiban. Oleh karena itu, pengurus perlu memantau proyeksi arus kas, jadwal penerimaan angsuran, kewajiban yang akan jatuh tempo, dan kemungkinan perubahan kebutuhan dana anggota.
Selain likuiditas, analisis profitabilitas atau kemampuan menghasilkan surplus operasional juga diperlukan untuk memastikan keberlanjutan koperasi. Pendapatan yang diperoleh dari aktivitas yang sesuai dengan prinsip syariah harus dibandingkan dengan biaya dana, biaya operasional, biaya pengelolaan risiko, dan beban lain yang relevan. Peningkatan pendapatan tidak selalu berarti peningkatan efisiensi apabila biaya tumbuh lebih cepat. Pengurus perlu mengidentifikasi sumber pendapatan dan struktur biaya agar dapat menentukan kegiatan mana yang produktif, proses mana yang perlu diperbaiki, dan investasi apa yang layak dilakukan untuk meningkatkan kualitas pelayanan.
Analisis kualitas aset juga menjadi bagian penting dari penilaian kesehatan USPPS. Pembiayaan yang disalurkan merupakan aset produktif yang perlu dipantau kualitasnya berdasarkan karakteristik akad, status kewajiban, dan risiko yang melekat. Keterlambatan pembayaran dapat menjadi sinyal awal munculnya permasalahan, tetapi interpretasinya harus mempertimbangkan penyebab, durasi, materialitas, dan ketentuan pengukuran yang berlaku. Pengurus perlu menggunakan definisi indikator yang konsisten serta memastikan bahwa klasifikasi kualitas pembiayaan sesuai dengan ketentuan yang berlaku bagi jenis dan bentuk kelembagaan koperasi tersebut.
Hasil analisis laporan keuangan harus diterjemahkan menjadi keputusan operasional dan strategis. Jika likuiditas mulai tertekan, koperasi dapat meninjau kembali jadwal penyaluran pembiayaan, memperbaiki proyeksi arus kas, atau mengevaluasi struktur pendanaan. Jika biaya operasional meningkat, pengurus perlu mengidentifikasi sumber pemborosan dan peluang efisiensi tanpa menurunkan kualitas layanan. Jika kualitas pembiayaan memburuk, koperasi harus memperkuat analisis kelayakan, pemantauan, dan pendampingan anggota. Dengan demikian, laporan keuangan tidak hanya menjadi dokumen pertanggungjawaban, tetapi menjadi dasar pengendalian dan perencanaan strategis.
Mengembangkan Analisis Pembiayaan untuk Mengantisipasi Risiko
Pembiayaan merupakan salah satu aktivitas utama USPPS sekaligus sumber risiko yang perlu dikelola secara sistematis. Keputusan pembiayaan yang tidak didukung analisis memadai dapat meningkatkan kemungkinan keterlambatan pembayaran, penurunan kualitas aset, dan tekanan terhadap likuiditas. Oleh karena itu, pengelola perlu memanfaatkan data historis anggota, informasi kondisi usaha, kemampuan pembayaran, tujuan penggunaan pembiayaan, dan karakteristik akad untuk menilai kelayakan permohonan. Analisis tersebut tidak bertujuan meniadakan seluruh risiko, tetapi memastikan bahwa risiko dipahami, dinilai, dan dikelola sesuai dengan kemampuan koperasi.
Data historis pembayaran dapat memberikan informasi penting mengenai perilaku dan kemampuan anggota dalam memenuhi kewajibannya. Riwayat pembayaran tepat waktu, frekuensi keterlambatan, perubahan jumlah kewajiban, dan pola penyelesaian pembiayaan sebelumnya dapat menjadi bahan pertimbangan. Namun, informasi tersebut tidak boleh digunakan secara mekanis tanpa mempertimbangkan konteks. Anggota yang pernah terlambat membayar mungkin menghadapi gangguan usaha sementara, sedangkan anggota yang memiliki riwayat pembayaran baik tetap dapat mengalami perubahan kondisi ekonomi. Karena itu, analisis perlu menggabungkan data kuantitatif dengan penilaian kondisi aktual anggota.
Pengembangan analisis risiko juga memerlukan pemantauan terhadap konsentrasi pembiayaan. Konsentrasi dapat muncul ketika sebagian besar portofolio tersalurkan kepada sektor usaha, wilayah, kelompok anggota, atau jenis kegiatan ekonomi yang memiliki karakteristik risiko serupa. Jika sektor tersebut mengalami penurunan permintaan atau gangguan pasokan, banyak anggota dapat menghadapi kesulitan secara bersamaan. USPPS perlu memahami komposisi portofolionya dan menilai apakah konsentrasi yang terbentuk masih sesuai dengan kapasitas pengelolaan risiko koperasi. Diversifikasi dapat dipertimbangkan dengan tetap memperhatikan kompetensi, kebutuhan anggota, dan karakteristik ekonomi setempat.
Data transaksi juga dapat digunakan untuk membangun sistem peringatan dini atau early warning system. Sistem ini bertujuan mengidentifikasi gejala awal yang menunjukkan kemungkinan penurunan kualitas pembiayaan. Indikatornya dapat mencakup keterlambatan pembayaran berulang, penurunan frekuensi transaksi usaha, perubahan pola pembayaran, atau informasi lain yang relevan dan diperoleh secara sah. Peringatan dini bukan keputusan otomatis untuk menolak pembiayaan atau memberikan sanksi, melainkan sinyal agar pengelola melakukan verifikasi, berkomunikasi dengan anggota, dan menilai kebutuhan tindakan lebih lanjut. Penggunaan sistem harus memperhatikan keakuratan data, privasi, dan prinsip perlakuan yang adil.
Setelah risiko teridentifikasi, USPPS perlu menentukan langkah pengendalian yang sesuai dengan karakteristik kasus. Tindakan tersebut dapat mencakup peningkatan frekuensi pemantauan, pendampingan usaha, evaluasi ulang kemampuan pembayaran, perbaikan proses analisis pembiayaan, atau penyelesaian kewajiban berdasarkan akad dan ketentuan yang berlaku. Pengurus juga perlu mengevaluasi apakah permasalahan berasal dari faktor eksternal, kelemahan proses internal, atau kombinasi keduanya. Melalui pendekatan berbasis data, pengelolaan risiko menjadi lebih proaktif karena koperasi tidak hanya bereaksi setelah masalah membesar, tetapi berusaha mendeteksi dan menangani gejalanya sejak awal.
Mengintegrasikan Analisis Arus Kas dan Pengelolaan Likuiditas dalam Keputusan Strategis
Likuiditas merupakan aspek yang menentukan kemampuan USPPS mempertahankan kelancaran operasional dan memenuhi kewajiban keuangannya. Ketersediaan dana harus dijaga agar koperasi mampu melayani kebutuhan anggota, membayar kewajiban yang jatuh tempo, dan membiayai kegiatan operasional. Tantangan pengelolaan likuiditas muncul karena waktu penerimaan dan pengeluaran dana tidak selalu sejalan. Penerimaan angsuran pembiayaan dapat berlangsung secara bertahap, sementara penarikan simpanan atau pembayaran kewajiban tertentu dapat terjadi dalam waktu yang relatif singkat. Ketidaksesuaian tersebut perlu diantisipasi melalui perencanaan arus kas yang memadai.
Analisis arus kas membantu pengurus memahami sumber dan penggunaan dana selama periode tertentu. Sumber penerimaan dapat berasal dari pembayaran kewajiban anggota, penerimaan pendapatan, atau sumber pendanaan lain yang sah. Penggunaan dana dapat mencakup pencairan pembiayaan, pembayaran kewajiban, biaya operasional, dan pengeluaran lain yang relevan. Dengan mengelompokkan arus kas berdasarkan tujuan dan waktu, koperasi dapat mengidentifikasi periode ketika kebutuhan dana diperkirakan meningkat. Informasi tersebut menjadi dasar untuk menyusun jadwal penyaluran pembiayaan dan menghindari keputusan pencairan yang tidak memperhitungkan kapasitas likuiditas.
Perencanaan likuiditas sebaiknya tidak hanya mengandalkan saldo kas pada saat laporan disusun. Saldo yang terlihat memadai hari ini belum tentu cukup untuk memenuhi kebutuhan beberapa minggu berikutnya apabila terdapat kewajiban besar yang akan jatuh tempo. Karena itu, USPPS perlu membuat proyeksi arus kas yang memperhitungkan penerimaan yang diperkirakan, jadwal pembayaran, kewajiban, dan kebutuhan operasional. Proyeksi tersebut harus diperbarui secara berkala berdasarkan realisasi transaksi agar perbedaan antara rencana dan kondisi aktual dapat segera diketahui.
Pengurus juga perlu mengembangkan analisis skenario untuk memahami dampak perubahan kondisi terhadap likuiditas. Misalnya, bagaimana kondisi kas apabila pembayaran angsuran lebih rendah daripada perkiraan, terjadi peningkatan penarikan simpanan, atau kebutuhan pembiayaan anggota meningkat secara bersamaan. Analisis skenario membantu koperasi mengenali titik kerentanan dan menyiapkan pilihan tindakan sebelum tekanan likuiditas terjadi. Hasilnya dapat digunakan untuk menentukan batas penyaluran pembiayaan, menjaga cadangan likuiditas sesuai kebijakan yang berlaku, dan menyesuaikan prioritas penggunaan dana.
Keputusan likuiditas harus mempertimbangkan misi pelayanan koperasi dan kewajiban menjaga keberlanjutan organisasi. Menjaga likuiditas tidak berarti menghentikan seluruh pembiayaan ketika terdapat ketidakpastian, tetapi menyalurkan pembiayaan berdasarkan prioritas, kemampuan pendanaan, dan penilaian risiko yang terukur. Sebaliknya, upaya memenuhi seluruh permintaan pembiayaan tanpa mempertimbangkan kebutuhan dana mendatang dapat mengganggu kemampuan koperasi melayani anggota lainnya. Dengan memadukan analisis arus kas, proyeksi keuangan, dan skenario risiko, USPPS dapat membuat keputusan yang lebih seimbang antara ekspansi layanan dan ketahanan keuangan.
Memanfaatkan Teknologi Digital dan Analitik Data untuk Meningkatkan Kualitas Keputusan
Teknologi digital membuka peluang bagi USPPS untuk mengelola data transaksi secara lebih cepat, akurat, dan terintegrasi. Penggunaan aplikasi pencatatan keuangan, sistem informasi anggota, pengelolaan pembiayaan, dan pelaporan digital dapat mengurangi ketergantungan pada pencatatan manual yang tersebar. Integrasi sistem memungkinkan data simpanan, pembiayaan, pembayaran, dan laporan keuangan saling terhubung sehingga pengelola memperoleh gambaran kondisi koperasi secara lebih menyeluruh. Namun, teknologi hanya akan memberikan manfaat apabila sistem dirancang sesuai kebutuhan organisasi dan didukung tata kelola data yang baik.
Salah satu pemanfaatan teknologi yang relatif mudah diterapkan adalah penggunaan dasbor keuangan. Dasbor menyajikan indikator penting, seperti pertumbuhan simpanan, penyaluran pembiayaan, status pembayaran, arus kas, biaya operasional, dan kualitas portofolio dalam tampilan yang mudah dipahami. Pengurus dapat menggunakan informasi tersebut untuk memantau perkembangan kinerja tanpa harus menunggu laporan manual yang disusun dalam waktu lama. Dasbor juga membantu mengidentifikasi perubahan yang memerlukan perhatian, asalkan indikator yang ditampilkan memiliki definisi yang jelas dan diperbarui secara konsisten.
Pada tahap yang lebih maju, USPPS dapat memanfaatkan analitik data untuk mengenali pola transaksi dan memperkirakan kebutuhan operasional. Analisis historis dapat membantu mengidentifikasi periode dengan permintaan pembiayaan yang meningkat, pola pembayaran anggota, atau perubahan komposisi portofolio. Teknik analisis yang lebih kompleks dapat digunakan untuk mendukung pemantauan risiko, tetapi hasilnya harus diperlakukan sebagai bahan pertimbangan, bukan sebagai keputusan yang tidak dapat dipertanyakan. Model analitik perlu diuji, dievaluasi, dan disesuaikan dengan karakteristik data koperasi agar tidak menghasilkan kesimpulan yang menyesatkan.
Pemanfaatan teknologi juga harus memperhatikan keamanan informasi dan perlindungan data anggota. Data transaksi dapat memuat informasi pribadi dan kondisi keuangan yang tidak boleh diakses atau digunakan secara sembarangan. USPPS perlu menetapkan pembatasan akses berdasarkan tanggung jawab pekerjaan, menggunakan autentikasi yang memadai, melakukan pencadangan data, serta menyiapkan prosedur pemulihan ketika terjadi gangguan sistem. Penggunaan data untuk analisis harus memiliki tujuan yang jelas dan sesuai dengan ketentuan perlindungan data yang berlaku. Dengan demikian, peningkatan kemampuan analitik tidak mengorbankan kerahasiaan dan hak anggota.
Digitalisasi sebaiknya dilaksanakan secara bertahap sesuai kapasitas keuangan, kesiapan sumber daya manusia, dan kompleksitas operasional koperasi. USPPS tidak harus langsung menggunakan teknologi yang mahal atau rumit. Langkah awal dapat dimulai dari standarisasi format data, penggunaan aplikasi pencatatan yang sesuai, penyusunan laporan otomatis sederhana, dan pelatihan pengelola. Setelah proses dasar berjalan stabil, koperasi dapat mengembangkan dasbor, analisis tren, dan sistem peringatan dini. Pendekatan bertahap membantu memastikan bahwa investasi teknologi benar-benar menjawab kebutuhan organisasi dan memberikan manfaat yang dapat diukur.
Mengembangkan Indikator Kinerja Finansial yang Terintegrasi dengan Prinsip Syariah
Indikator kinerja berfungsi sebagai alat untuk menerjemahkan tujuan organisasi menjadi ukuran yang dapat dipantau dan dievaluasi. Bagi USPPS, indikator yang baik harus mampu menggambarkan kesehatan keuangan, efektivitas operasional, kualitas pembiayaan, dan keberlanjutan pelayanan kepada anggota. Indikator tidak seharusnya dipilih hanya karena mudah dihitung atau lazim digunakan oleh lembaga lain. Setiap indikator harus memiliki tujuan yang jelas, definisi yang konsisten, sumber data yang dapat dipercaya, dan hubungan yang nyata dengan keputusan yang perlu diambil pengurus.
Indikator keuangan dapat mencakup pertumbuhan simpanan, pertumbuhan pembiayaan, kecukupan kas, efisiensi biaya, dan kemampuan menghasilkan surplus operasional. Pengukuran perlu dilakukan dengan membandingkan hasil aktual terhadap target, periode sebelumnya, dan kapasitas koperasi. Pertumbuhan pembiayaan, misalnya, harus dibaca bersama dengan pertumbuhan sumber dana dan perubahan kualitas portofolio. Demikian pula, peningkatan surplus operasional perlu dianalisis bersama dengan perubahan biaya dan kualitas pelayanan. Pendekatan ini mencegah pengurus menarik kesimpulan berdasarkan indikator tunggal yang tidak menggambarkan kondisi secara menyeluruh.
Indikator kualitas pembiayaan perlu menjadi bagian utama dalam sistem pengukuran kinerja. Koperasi dapat memantau tingkat pembayaran tepat waktu, frekuensi keterlambatan, pembiayaan yang memerlukan perhatian khusus, serta perubahan kualitas portofolio berdasarkan definisi dan ketentuan yang berlaku. Setiap indikator harus dihitung menggunakan metode yang konsisten agar hasil antarperiode dapat dibandingkan. Pengurus juga perlu memahami bahwa indikator keterlambatan atau risiko bukan sekadar alat untuk menilai anggota, tetapi juga alat evaluasi terhadap kualitas analisis pembiayaan, ketepatan jadwal pembayaran, dan efektivitas pendampingan yang diberikan koperasi.
Kinerja finansial USPPS juga harus dihubungkan dengan indikator kepatuhan syariah dan perlindungan anggota. Indikator yang relevan dapat mencakup penyelesaian temuan ketidaksesuaian, kelengkapan dokumentasi transaksi, tingkat pemahaman anggota terhadap produk, jumlah pengaduan yang ditangani, dan ketepatan waktu penyelesaian keluhan. Indikator tersebut perlu dirancang secara hati-hati agar tidak mendorong perilaku yang hanya mengejar angka. Sebagai contoh, rendahnya jumlah pengaduan belum tentu menunjukkan kualitas pelayanan yang baik apabila anggota tidak memiliki akses atau keberanian untuk menyampaikan keluhan. Oleh sebab itu, indikator kuantitatif perlu dilengkapi dengan evaluasi kualitatif.
Agar bermanfaat, sistem indikator harus diintegrasikan dengan proses evaluasi dan pengambilan keputusan. Pengurus dapat melakukan peninjauan berkala untuk mengidentifikasi indikator yang menyimpang dari target, mencari penyebabnya, menetapkan tindakan korektif, dan memantau hasil perbaikan. Tanggung jawab atas setiap indikator perlu ditetapkan secara jelas sehingga tindak lanjut tidak berhenti pada pembahasan rapat. Sistem pengukuran yang terintegrasi membantu USPPS menghindari orientasi kinerja yang terlalu sempit dan mendorong keseimbangan antara keberlanjutan keuangan, kualitas pelayanan, kepatuhan syariah, dan kesejahteraan anggota.
Membangun Budaya Pengambilan Keputusan Berbasis Data dan Kolaborasi
Ketersediaan data dan teknologi tidak secara otomatis menghasilkan keputusan yang berkualitas. Kualitas keputusan juga dipengaruhi oleh budaya organisasi, kemampuan pengelola dalam menginterpretasikan informasi, dan kesediaan pengurus untuk menguji asumsi yang selama ini digunakan. Dalam organisasi yang belum terbiasa menggunakan data, keputusan sering kali didasarkan pada pengalaman pribadi, kebiasaan lama, atau pertimbangan yang tidak terdokumentasi. Pengalaman tetap penting, tetapi perlu dipadukan dengan bukti agar keputusan lebih objektif dan dapat dievaluasi hasilnya.
Budaya pengambilan keputusan berbasis data dapat dimulai dengan membiasakan penggunaan laporan yang relevan dalam rapat pengurus dan evaluasi operasional. Setiap usulan penting, seperti peningkatan target pembiayaan, pembukaan layanan baru, atau perubahan prosedur penagihan, sebaiknya didukung oleh informasi mengenai kebutuhan anggota, kapasitas keuangan, biaya, dan risiko. Apabila data belum tersedia, kekurangan tersebut perlu dicatat sebagai kebutuhan perbaikan sistem informasi. Dengan demikian, keputusan tidak hanya diambil berdasarkan dugaan, tetapi melalui proses yang transparan dan dapat dipertanggungjawabkan.
Pengembangan budaya tersebut juga memerlukan kolaborasi antarbagian. Petugas pelayanan anggota memiliki informasi mengenai kebutuhan dan keluhan anggota, petugas pembiayaan memahami kondisi usaha dan pembayaran, sedangkan bagian keuangan mengetahui arus kas dan hasil operasional. Apabila informasi tersebut tersimpan secara terpisah, pengurus mungkin memperoleh gambaran yang tidak lengkap. Pertukaran informasi yang terstruktur memungkinkan setiap bagian memahami hubungan antara keputusan operasional dan dampaknya terhadap kondisi keuangan koperasi. Kolaborasi juga membantu mengurangi kesalahan akibat perbedaan data atau interpretasi yang tidak konsisten.
Selain kolaborasi, USPPS perlu membangun kebiasaan evaluasi setelah keputusan dilaksanakan. Sebelum menjalankan suatu kebijakan, pengurus sebaiknya menetapkan tujuan, indikator keberhasilan, dan asumsi yang digunakan. Setelah periode tertentu, hasil aktual dibandingkan dengan rencana untuk mengetahui apakah keputusan tersebut menghasilkan dampak yang diharapkan. Jika hasilnya berbeda, organisasi perlu mencari penyebab dan menyesuaikan kebijakan berdasarkan temuan yang tersedia. Proses ini menjadikan data sebagai bagian dari pembelajaran organisasi, bukan hanya alat untuk menyusun laporan atau mencari pihak yang harus disalahkan.
Budaya berbasis data juga harus dilengkapi dengan etika, kehati-hatian, dan keterbukaan terhadap ketidakpastian. Data dapat mengandung kesalahan, informasi yang belum lengkap, atau pola yang tidak cukup untuk menjelaskan penyebab suatu kejadian. Oleh karena itu, pengurus tidak boleh menerima angka secara otomatis tanpa memeriksa sumber, metode perhitungan, dan konteksnya. Data perlu digunakan untuk mendukung penilaian yang bertanggung jawab, bukan untuk membenarkan keputusan yang telah ditetapkan sebelumnya. Dengan membangun budaya yang kritis, kolaboratif, dan terbuka terhadap evaluasi, USPPS dapat meningkatkan kualitas keputusan sekaligus memperkuat akuntabilitas kelembagaan.
Mentransformasikan Kecerdasan Finansial Menjadi Keunggulan Strategis dan Kesejahteraan Anggota
Pengembangan kecerdasan finansial pada USPPS perlu diarahkan pada penciptaan manfaat strategis yang dapat dirasakan oleh organisasi dan anggota. Kemampuan membaca data tidak akan memberikan dampak optimal apabila berhenti pada penyusunan laporan atau pembuatan dasbor. Informasi yang dihasilkan harus memengaruhi keputusan mengenai jenis produk yang dikembangkan, kelompok anggota yang perlu dilayani, risiko yang harus dikendalikan, dan sumber daya yang perlu dialokasikan. Dengan kata lain, kecerdasan finansial harus menjadi jembatan antara informasi operasional dan pencapaian tujuan koperasi.
Salah satu manfaat strategisnya adalah peningkatan ketepatan penyaluran pembiayaan. Melalui analisis data, USPPS dapat memahami kebutuhan anggota berdasarkan jenis usaha, pola pendapatan, siklus kegiatan ekonomi, dan kemampuan pembayaran. Informasi tersebut dapat digunakan untuk merancang produk pembiayaan yang lebih sesuai dengan karakteristik anggota dan ketentuan akad. Misalnya, pengelola dapat meninjau apakah jadwal pembayaran yang ditetapkan telah mempertimbangkan pola penerimaan usaha anggota. Penyesuaian yang tepat dan sesuai dengan ketentuan yang berlaku dapat membantu mengurangi ketidaksesuaian antara kewajiban pembayaran dan arus pendapatan anggota.
Kecerdasan finansial juga dapat membantu koperasi mengalokasikan sumber daya secara lebih efisien. Data mengenai biaya operasional, waktu pemrosesan permohonan, frekuensi kesalahan pencatatan, dan penggunaan layanan dapat menunjukkan bagian proses yang membutuhkan perbaikan. Pengurus dapat menentukan apakah investasi pada sistem digital, pelatihan pengelola, atau penyederhanaan prosedur akan memberikan manfaat yang sepadan. Keputusan investasi sebaiknya didasarkan pada analisis biaya dan manfaat, kesiapan organisasi, serta dampak yang diharapkan terhadap kualitas pelayanan. Dengan pendekatan tersebut, efisiensi tidak hanya dipahami sebagai pengurangan biaya, tetapi sebagai upaya meningkatkan nilai yang diberikan kepada anggota.
Keunggulan strategis USPPS juga bergantung pada kemampuannya menjaga keseimbangan antara pertumbuhan dan ketahanan keuangan. Data dapat membantu koperasi mengidentifikasi peluang pengembangan layanan sekaligus mengukur risiko yang menyertainya. Apabila permintaan pembiayaan meningkat, pengurus dapat menilai apakah sumber dana, kemampuan pengelolaan risiko, dan kualitas portofolio mendukung ekspansi tersebut. Jika kapasitas organisasi belum memadai, pertumbuhan dapat dilakukan secara bertahap sambil memperkuat sistem pengendalian. Keputusan yang didasarkan pada analisis membantu koperasi menghindari ekspansi yang berlebihan dan menjaga kesinambungan pelayanan kepada anggota.
Pada akhirnya, ukuran keberhasilan kecerdasan finansial bukan hanya semakin cepatnya laporan disusun atau semakin banyaknya data yang dikumpulkan. Keberhasilan perlu terlihat dari meningkatnya kualitas keputusan, membaiknya pengendalian risiko, lebih efisiennya proses operasional, terjaganya kepatuhan syariah, dan meningkatnya kemampuan koperasi memberikan layanan yang sesuai dengan kebutuhan anggota. USPPS perlu mengevaluasi apakah penggunaan data benar-benar membantu anggota mengembangkan usaha, mengelola kewajiban, dan memperkuat kondisi ekonominya. Ketika data transaksi mampu menghasilkan keputusan yang lebih tepat dan berdampak nyata, kecerdasan finansial telah berkembang menjadi keunggulan strategis yang mendukung keberlanjutan koperasi.
Menjadikan Data sebagai Dasar Keputusan yang Bernilai
Transformasi data transaksi menjadi keputusan strategis merupakan langkah penting dalam membangun USPPS koperasi yang profesional, adaptif, dan berkelanjutan. Setiap transaksi menyimpan informasi mengenai perilaku anggota, pergerakan dana, kualitas pembiayaan, biaya operasional, serta dinamika kebutuhan layanan. Namun, informasi tersebut tidak akan memberikan manfaat optimal apabila hanya dikumpulkan untuk memenuhi kebutuhan administratif. Data harus dikelola melalui proses pencatatan yang akurat, pengolahan yang sistematis, analisis yang relevan, dan penggunaan yang konsisten dalam pengambilan keputusan.
Pengembangan kecerdasan finansial memerlukan kemampuan untuk membaca laporan keuangan, mengukur kinerja, mengantisipasi risiko, merencanakan likuiditas, serta mengevaluasi efektivitas kebijakan. Kemampuan tersebut perlu diperkuat melalui penggunaan teknologi digital, pengembangan indikator kinerja, peningkatan kompetensi sumber daya manusia, dan kolaborasi antarbagian. Pada saat yang sama, keputusan yang dihasilkan harus mempertimbangkan karakteristik koperasi sebagai lembaga milik anggota dan kewajiban USPPS untuk menjalankan transaksi sesuai dengan prinsip syariah.
Kecerdasan finansial juga harus ditempatkan dalam kerangka tata kelola yang bertanggung jawab. Data tidak boleh digunakan hanya untuk mendorong pertumbuhan pembiayaan atau memaksimalkan pendapatan tanpa memperhatikan kualitas aset, kemampuan anggota, dan risiko jangka panjang. Sebaliknya, analisis keuangan perlu membantu pengurus menyeimbangkan kepentingan ekonomi koperasi dengan perlindungan anggota dan keberlanjutan pelayanan. Keputusan yang baik bukan sekadar keputusan yang menghasilkan angka positif dalam jangka pendek, melainkan keputusan yang dapat dipertanggungjawabkan dan memberikan manfaat berkelanjutan.
Dalam implementasinya, USPPS dapat memulai transformasi dari langkah sederhana, seperti menertibkan pencatatan transaksi, menyusun indikator kinerja utama, membuat proyeksi arus kas, dan mengevaluasi kualitas pembiayaan secara berkala. Setelah fondasi data dan proses kerja terbentuk, koperasi dapat mengembangkan dasbor keuangan, analisis tren, serta sistem peringatan dini sesuai kebutuhan dan kapasitasnya. Pendekatan bertahap ini memungkinkan transformasi berlangsung secara realistis tanpa harus menunggu tersedianya teknologi yang mahal atau sistem yang kompleks.
Pada akhirnya, kecerdasan finansial menjadikan data bukan sekadar catatan tentang apa yang telah terjadi, tetapi sumber pengetahuan untuk menentukan apa yang sebaiknya dilakukan selanjutnya. Bagi USPPS koperasi, kemampuan tersebut merupakan modal strategis untuk memperkuat kesehatan keuangan, meningkatkan kualitas pembiayaan, menjaga kepatuhan syariah, dan memperluas manfaat ekonomi bagi anggota. Ketika setiap keputusan didukung oleh data yang dapat dipercaya, analisis yang kritis, dan orientasi pada kemaslahatan, USPPS memiliki peluang lebih besar untuk berkembang sebagai lembaga keuangan koperasi yang tangguh dan berdaya saing.