Perkembangan industri keuangan syariah menunjukkan bahwa lembaga keuangan tidak hanya dituntut untuk menjalankan fungsi intermediasi keuangan, tetapi juga diharapkan mampu berkontribusi terhadap peningkatan kesejahteraan masyarakat. Dalam perspektif ekonomi Islam, aktivitas keuangan memiliki dimensi ekonomi dan sosial yang saling berkaitan. Keuangan tidak semata-mata dipandang sebagai sarana memperoleh keuntungan, melainkan juga sebagai instrumen untuk mendorong keadilan, pemerataan kesempatan ekonomi, dan kemaslahatan masyarakat. Pemikiran tersebut tercermin dalam konsep maal dan tamwil, yang merepresentasikan dua fungsi berbeda tetapi berpotensi saling melengkapi. Fungsi maal berkaitan dengan pengelolaan dana sosial Islam, sedangkan fungsi tamwil berhubungan dengan kegiatan keuangan produktif berdasarkan prinsip syariah. Apabila dikelola secara tepat, kedua fungsi tersebut dapat menjadi landasan untuk mengembangkan model pemberdayaan ekonomi yang mengintegrasikan kepentingan komersial dengan tanggung jawab sosial.
Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS) koperasi memiliki peluang untuk berkontribusi dalam pengembangan ekosistem keuangan syariah yang lebih inklusif. Melalui fungsi pembiayaan, USPPS dapat membantu anggota memenuhi kebutuhan modal dan mengembangkan kegiatan usaha produktif. Namun, dalam praktiknya, sebagian masyarakat masih menghadapi keterbatasan akses terhadap pembiayaan karena rendahnya pendapatan, minimnya aset pendukung, keterbatasan pengalaman usaha, atau belum memadainya kemampuan mengelola keuangan. Kondisi tersebut menunjukkan bahwa pendekatan pembiayaan komersial saja belum tentu mampu menjawab seluruh kebutuhan ekonomi masyarakat. Kelompok yang masih menghadapi kerentanan sosial dan ekonomi mungkin memerlukan dukungan berupa pemenuhan kebutuhan dasar, peningkatan keterampilan, dan pendampingan sebelum dapat memanfaatkan pembiayaan produktif secara optimal. Oleh karena itu, hubungan antara layanan keuangan komersial dan program pemberdayaan sosial menjadi relevan untuk dikembangkan melalui kemitraan dan koordinasi yang terencana.
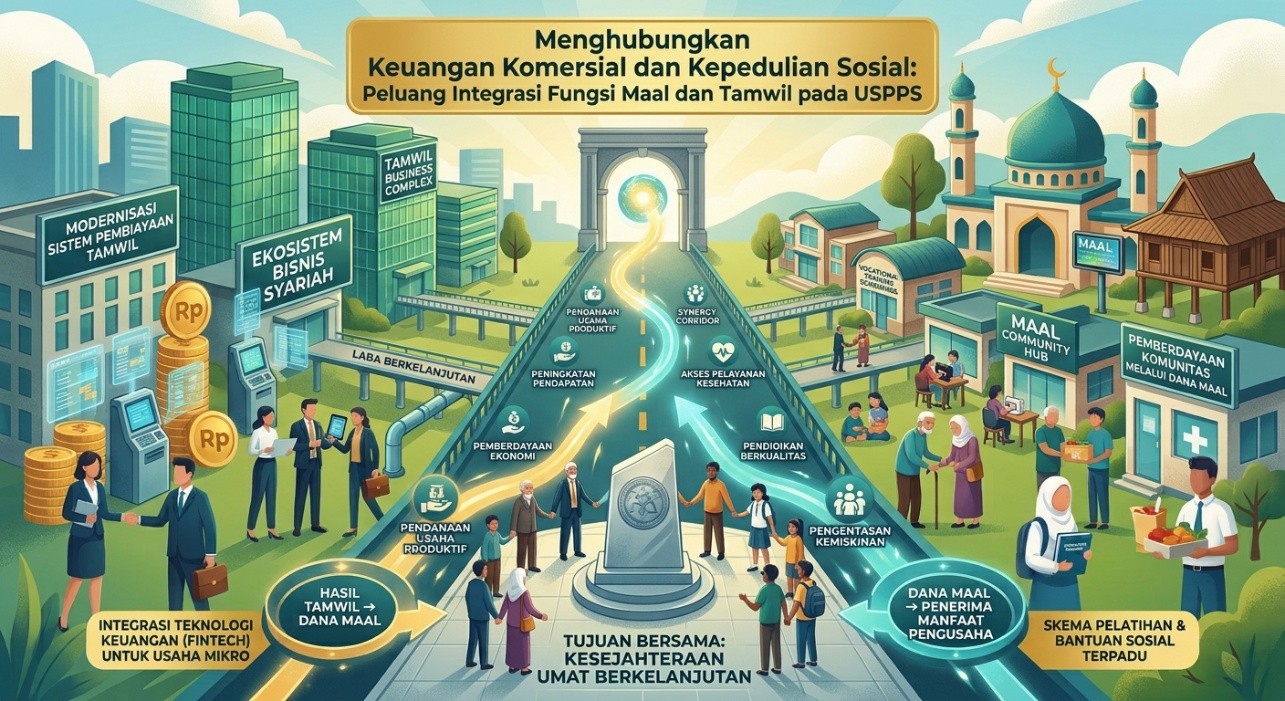
Integrasi fungsi maal dan tamwil pada USPPS dapat menjadi pendekatan strategis untuk memperkuat hubungan antara kepentingan ekonomi dan kepedulian sosial. Integrasi tersebut bukan berarti mencampurkan dana sosial dengan dana komersial, melainkan membangun keterkaitan program, koordinasi layanan, dan kolaborasi kelembagaan dengan tetap menjaga perbedaan sumber dana, tujuan penggunaan, serta mekanisme pertanggungjawabannya. Dalam pelaksanaannya, USPPS dapat bekerja sama dengan lembaga pengelola zakat, infak, sedekah, dan wakaf yang berwenang untuk mendukung program pemberdayaan masyarakat. Pada saat yang sama, fungsi tamwil dapat dijalankan melalui layanan simpanan dan pembiayaan sesuai dengan prinsip syariah serta ketentuan yang berlaku. Dengan tata kelola yang baik, transparansi, dan evaluasi yang terukur, integrasi maal dan tamwil berpotensi memperluas manfaat ekonomi syariah, memperkuat keberdayaan anggota, dan mendorong terciptanya sistem keuangan koperasi yang tidak hanya sehat secara finansial, tetapi juga memiliki kontribusi sosial yang berkelanjutan.
Memahami Konsep Maal dan Tamwil dalam Ekonomi Syariah
Ekonomi syariah menawarkan pendekatan pembangunan ekonomi yang tidak hanya berorientasi pada pencapaian keuntungan finansial, tetapi juga memperhatikan keadilan sosial, pemerataan kesejahteraan, dan kemaslahatan masyarakat. Dalam perspektif ini, aktivitas ekonomi dipandang sebagai bagian dari upaya memenuhi kebutuhan manusia sekaligus menjalankan tanggung jawab sosial. Keuangan syariah tidak hanya berfungsi sebagai sarana menghimpun dan menyalurkan dana, tetapi juga memiliki potensi untuk menghubungkan kegiatan ekonomi produktif dengan upaya mengatasi kemiskinan dan ketimpangan. Salah satu konsep yang mencerminkan karakteristik tersebut adalah hubungan antara fungsi maal dan tamwil.
Secara konseptual, maal berkaitan dengan pengelolaan dana sosial Islam, seperti zakat, infak, sedekah, dan wakaf, sesuai dengan ketentuan masing-masing instrumen. Dana tersebut mempunyai tujuan sosial dan harus dikelola berdasarkan aturan yang berlaku, termasuk ketentuan mengenai sumber dana, penerima manfaat, penggunaan, dan pertanggungjawabannya. Fungsi maal menempatkan kepedulian terhadap kelompok rentan, pengentasan kemiskinan, dan peningkatan kesejahteraan masyarakat sebagai bagian penting dari aktivitas ekonomi. Oleh karena itu, pengelolaan dana sosial Islam tidak semata-mata menekankan besarnya dana yang terkumpul, tetapi juga manfaat yang dihasilkan bagi penerima manfaat.
Sementara itu, tamwil berkaitan dengan kegiatan pengelolaan dana untuk tujuan pembiayaan dan aktivitas ekonomi produktif berdasarkan prinsip syariah. Dalam konteks Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS) koperasi, fungsi tersebut dapat diwujudkan melalui layanan simpanan dan pembiayaan kepada anggota sesuai dengan ketentuan yang berlaku. Pembiayaan dapat mendukung kegiatan perdagangan, produksi, pertanian, industri rumah tangga, dan berbagai aktivitas ekonomi lainnya. Melalui fungsi tamwil, lembaga keuangan syariah berupaya memfasilitasi kebutuhan modal dan membantu anggota mengembangkan kegiatan usaha yang produktif.
Perbedaan mendasar antara maal dan tamwil terletak pada tujuan, karakteristik dana, serta ketentuan penggunaannya. Dana maal pada dasarnya diarahkan untuk tujuan sosial sesuai dengan ketentuan instrumennya, sedangkan dana tamwil dikelola dalam aktivitas keuangan produktif berdasarkan akad dan prinsip syariah. Dana sosial tidak dapat diperlakukan begitu saja sebagai dana komersial, demikian pula dana komersial tidak dapat dianggap sebagai dana sosial tanpa mekanisme dan dasar yang jelas. Perbedaan tersebut menuntut adanya pemisahan pengelolaan, pencatatan, pelaporan, serta pertanggungjawaban agar integrasi kedua fungsi tidak menimbulkan ketidakjelasan hak dan kewajiban.
Meskipun memiliki karakteristik yang berbeda, fungsi maal dan tamwil mempunyai peluang untuk saling melengkapi dalam mendukung pembangunan ekonomi masyarakat. Fungsi maal dapat membantu memenuhi kebutuhan dasar dan memperkuat kapasitas kelompok rentan, sedangkan fungsi tamwil dapat menyediakan akses pembiayaan bagi kegiatan ekonomi produktif yang layak. Keduanya berpotensi membentuk pendekatan pemberdayaan yang menghubungkan perlindungan sosial dengan pengembangan usaha. Bagi USPPS, pemahaman terhadap hubungan tersebut menjadi dasar untuk merancang inovasi kelembagaan yang tidak hanya berorientasi pada keberlanjutan finansial, tetapi juga memperhatikan dampak sosial bagi anggota dan masyarakat.
USPPS sebagai Penghubung Kepentingan Komersial dan Sosial
Unit Simpan Pinjam dan Pembiayaan Syariah merupakan bagian dari kelembagaan koperasi yang menjalankan layanan keuangan berdasarkan prinsip syariah sesuai dengan ketentuan yang berlaku. Sebagai lembaga yang berorientasi pada pelayanan anggota, USPPS mempunyai posisi strategis dalam mendukung aktivitas ekonomi masyarakat, khususnya pelaku usaha mikro dan kecil. Melalui penghimpunan simpanan dan penyaluran pembiayaan, USPPS dapat membantu anggota memenuhi kebutuhan modal, memperluas kegiatan usaha, dan meningkatkan produktivitas. Karakteristik kelembagaan koperasi juga membuka peluang untuk membangun hubungan yang lebih dekat dengan kebutuhan ekonomi anggota.
Dalam menjalankan fungsi komersialnya, USPPS perlu menjaga kualitas pembiayaan, menerapkan prinsip kehati-hatian, dan memastikan keberlanjutan keuangan lembaga. Pembiayaan yang disalurkan harus didasarkan pada analisis kebutuhan, kemampuan usaha, risiko, serta kesesuaian akad syariah. Pendekatan tersebut penting karena dana yang dikelola harus dipertanggungjawabkan kepada pihak-pihak yang memiliki hak atasnya. Kesehatan kelembagaan menjadi fondasi bagi USPPS untuk terus memberikan layanan kepada anggota dan memperluas kontribusinya terhadap perekonomian masyarakat.
Di sisi lain, USPPS dapat mengembangkan perhatian sosial melalui program pemberdayaan anggota dan masyarakat sesuai dengan kapasitas, kewenangan, serta ketentuan yang berlaku. Bentuk kegiatannya dapat berupa edukasi keuangan syariah, pendampingan usaha, penguatan literasi bisnis, atau fasilitasi kegiatan sosial melalui kerja sama dengan lembaga pengelola dana sosial Islam yang berwenang. Program-program tersebut dapat diarahkan untuk membantu kelompok masyarakat yang menghadapi keterbatasan akses terhadap pengetahuan, jaringan usaha, dan layanan keuangan. Dengan demikian, perhatian sosial tidak harus selalu diwujudkan melalui pemberian dana, tetapi juga melalui pengembangan kapasitas dan perluasan kesempatan ekonomi.
Peluang integrasi fungsi maal dan tamwil terletak pada kemampuan USPPS membangun hubungan antara kebutuhan sosial dan kebutuhan produktif masyarakat. Sebagai contoh, kelompok masyarakat berpenghasilan rendah mungkin membutuhkan dukungan untuk memenuhi kebutuhan dasar sebelum dapat menjalankan usaha secara stabil. Dalam kondisi tertentu, bantuan sosial yang dikelola oleh lembaga berwenang dapat membantu mengurangi hambatan tersebut. Setelah calon pelaku usaha memiliki kesiapan dan peluang bisnis yang lebih jelas, akses terhadap pembiayaan produktif dapat dipertimbangkan melalui mekanisme tamwil berdasarkan analisis kelayakan dan ketentuan yang berlaku. Proses ini memerlukan koordinasi yang baik agar bantuan sosial dan pembiayaan produktif memiliki tujuan yang jelas dan tidak saling menggantikan secara tidak tepat.
Untuk menjalankan peran tersebut, USPPS perlu memiliki tata kelola yang mampu membedakan fungsi komersial dan fungsi sosial. Apabila USPPS mengembangkan kegiatan yang berkaitan dengan pengelolaan dana sosial, pelaksanaannya harus memperhatikan status kelembagaan, kewenangan, ketentuan peraturan perundang-undangan, serta persyaratan pengelolaan masing-masing instrumen. Kerja sama dengan lembaga amil zakat, badan atau lembaga pengelola wakaf, dan organisasi sosial yang berwenang dapat menjadi alternatif ketika USPPS tidak memiliki kewenangan untuk mengelola dana tertentu secara langsung. Pendekatan tersebut memungkinkan USPPS memperluas dampak sosial tanpa mengabaikan kepatuhan hukum, prinsip syariah, dan kesehatan keuangan koperasi.
Urgensi Integrasi Maal dan Tamwil dalam Pemberdayaan Ekonomi Masyarakat
Salah satu tantangan pembangunan ekonomi adalah memastikan bahwa pertumbuhan kegiatan usaha dapat diikuti dengan peningkatan kesejahteraan masyarakat secara lebih merata. Akses terhadap pembiayaan produktif tidak selalu cukup untuk membantu kelompok rentan keluar dari kondisi ekonomi yang sulit. Sebagian masyarakat masih menghadapi kendala berupa pendapatan yang tidak stabil, keterbatasan keterampilan, rendahnya literasi keuangan, dan kebutuhan dasar yang belum terpenuhi. Dalam situasi tersebut, pembiayaan yang harus dikembalikan dapat menambah tekanan apabila penerima belum memiliki kemampuan menghasilkan pendapatan yang memadai.
Fungsi maal memiliki peran penting dalam mendukung penanganan kebutuhan sosial berdasarkan ketentuan yang berlaku. Instrumen seperti zakat dapat membantu kelompok yang memenuhi kriteria penerima zakat, sedangkan infak dan sedekah dapat dimanfaatkan sesuai dengan peruntukan dan ketentuan pengelolaannya. Wakaf juga dapat berkontribusi melalui pengelolaan aset atau manfaatnya untuk tujuan yang dibenarkan. Apabila dikelola secara tepat, instrumen tersebut dapat mendukung kebutuhan dasar, pendidikan, kesehatan, pengembangan keterampilan, dan kegiatan pemberdayaan ekonomi. Namun, setiap instrumen mempunyai ketentuan tersendiri sehingga penggunaannya harus disesuaikan dengan karakteristik dana dan hak penerima manfaat.
Sementara itu, fungsi tamwil dapat membantu pelaku usaha memperoleh akses terhadap modal dan layanan keuangan yang sesuai dengan prinsip syariah. Pelaku usaha yang telah memiliki produk, pelanggan, dan rencana bisnis yang layak dapat membutuhkan pembiayaan untuk menambah kapasitas produksi, membeli peralatan, atau memperluas pasar. Melalui pembiayaan yang sesuai dengan kebutuhan dan kemampuan usaha, USPPS dapat membantu anggota mengembangkan kegiatan ekonominya. Akan tetapi, pembiayaan harus diberikan dengan mempertimbangkan risiko, kemampuan pengelolaan, dan kemungkinan usaha menghasilkan pendapatan yang cukup.
Integrasi kedua fungsi menjadi relevan karena kebutuhan masyarakat sering kali tidak dapat diselesaikan melalui satu jenis intervensi. Pemberdayaan ekonomi dapat memerlukan tahapan mulai dari pemenuhan kebutuhan dasar, peningkatan keterampilan, pendampingan usaha, hingga akses pembiayaan produktif. Dalam kerangka ini, dukungan sosial dapat membantu mengurangi hambatan awal, sedangkan pembiayaan komersial dapat digunakan ketika kegiatan usaha sudah memenuhi persyaratan yang diperlukan. Integrasi tersebut bukan berarti dana maal dan tamwil harus dicampur, melainkan mengoordinasikan tujuan, program, dan layanan agar penerima manfaat memperoleh dukungan yang sesuai dengan kebutuhannya.
Urgensi integrasi maal dan tamwil juga berkaitan dengan upaya membangun sistem keuangan yang lebih inklusif. Kelompok masyarakat yang belum memiliki akses terhadap layanan keuangan formal memerlukan pendekatan yang mempertimbangkan kondisi sosial dan kemampuan ekonominya. Melalui kemitraan yang tepat, USPPS dapat membantu mengidentifikasi kebutuhan anggota, menghubungkan mereka dengan program sosial yang sesuai, serta memfasilitasi akses pembiayaan produktif ketika mereka telah siap. Keberhasilan pendekatan ini perlu dinilai dari perubahan kesejahteraan, perkembangan usaha, peningkatan kemampuan keuangan, dan keberlanjutan ekonomi penerima manfaat, bukan hanya dari besarnya dana yang disalurkan.
Skema Integrasi Maal dan Tamwil dalam Ekosistem USPPS
Integrasi fungsi maal dan tamwil dapat dimulai dengan pemetaan kebutuhan ekonomi anggota dan masyarakat. Pemetaan tersebut bertujuan mengidentifikasi kelompok yang membutuhkan bantuan sosial, kelompok yang memerlukan peningkatan kapasitas, dan kelompok yang telah siap mengakses pembiayaan produktif. Proses identifikasi dapat dilakukan melalui asesmen sosial ekonomi, wawancara, pemetaan kegiatan usaha, dan koordinasi dengan lembaga mitra. Data yang diperoleh harus dikelola secara bertanggung jawab dengan memperhatikan kerahasiaan informasi dan perlindungan data pribadi.
Berdasarkan hasil pemetaan, USPPS dapat membantu menghubungkan calon penerima manfaat dengan program yang sesuai. Masyarakat yang memenuhi kriteria bantuan sosial dapat diarahkan kepada lembaga pengelola zakat, infak, sedekah, atau wakaf yang berwenang. Sementara itu, calon wirausaha yang membutuhkan penguatan keterampilan dapat difasilitasi mengikuti pelatihan manajemen usaha, literasi keuangan, dan pemasaran. Pelaku usaha yang telah memenuhi persyaratan dapat mengajukan pembiayaan melalui fungsi tamwil. Setiap tahapan harus memiliki kriteria yang jelas agar bantuan dan pembiayaan diberikan sesuai dengan kebutuhan serta tujuan program.
Skema integrasi dapat dikembangkan melalui model pemberdayaan bertahap. Tahap pertama berfokus pada identifikasi kebutuhan dan penguatan kondisi sosial ekonomi penerima manfaat. Tahap kedua mencakup pelatihan, pendampingan, dan pengembangan rencana usaha. Tahap ketiga merupakan penilaian kelayakan bisnis dan kesiapan penerima untuk memperoleh pembiayaan. Tahap keempat berfokus pada pengembangan usaha, pemantauan perkembangan, serta evaluasi hasil. Model ini memungkinkan dukungan sosial dan pembiayaan produktif ditempatkan dalam suatu alur pemberdayaan yang terkoordinasi tanpa mengaburkan perbedaan sumber dana dan ketentuan penggunaannya.
Dalam pelaksanaannya, skema integrasi membutuhkan mekanisme kerja sama yang jelas antara USPPS dan lembaga pengelola dana sosial. Kerja sama tersebut dapat mengatur proses identifikasi penerima manfaat, pembagian peran, pertukaran informasi yang diizinkan, mekanisme pendampingan, serta pelaporan hasil program. Pengelolaan dana sosial tetap harus berada pada pihak yang memiliki kewenangan sesuai dengan ketentuan yang berlaku. Apabila suatu program melibatkan dukungan sosial dan pembiayaan komersial secara bersamaan, setiap komponen harus memiliki dasar penggunaan, pencatatan, dan pertanggungjawaban yang terpisah.
Keberhasilan skema integrasi dapat diukur melalui indikator yang mencerminkan manfaat sosial dan keberlanjutan ekonomi. Indikator sosial dapat mencakup jumlah penerima manfaat yang memperoleh peningkatan keterampilan, akses layanan dasar, atau penguatan kapasitas usaha. Indikator ekonomi dapat mencakup perkembangan omzet, peningkatan produktivitas, pertumbuhan jumlah pelanggan, dan kemampuan memenuhi kewajiban pembiayaan. Evaluasi juga perlu menilai apakah program menghasilkan perubahan yang bertahan dalam jangka panjang. Dengan sistem pemantauan yang terukur, USPPS dan lembaga mitra dapat memperbaiki program berdasarkan kebutuhan nyata penerima manfaat.
Instrumen Dana Sosial Islam untuk Mendukung Pemberdayaan Ekonomi
Zakat merupakan salah satu instrumen utama dalam keuangan sosial Islam yang memiliki dimensi ibadah sekaligus fungsi sosial ekonomi. Pengelolaan zakat ditujukan kepada golongan yang berhak menerimanya sesuai dengan ketentuan syariah dan peraturan yang berlaku. Dalam konteks pemberdayaan ekonomi, zakat dapat mendukung penerima manfaat melalui program yang sesuai, termasuk penguatan kapasitas dan kegiatan produktif apabila memenuhi ketentuan yang berlaku. Penggunaan zakat tidak dapat disamakan dengan modal komersial yang bebas disalurkan kepada siapa pun karena terdapat ketentuan mengenai penerima, peruntukan, dan pengelolaannya.
Infak dan sedekah memiliki karakteristik yang dapat memberikan ruang bagi berbagai program sosial sesuai dengan ketentuan dan amanat pemberinya. Dana tersebut dapat digunakan untuk mendukung pendidikan, pelatihan keterampilan, bantuan kebutuhan dasar, dan program pemberdayaan masyarakat sesuai dengan peruntukan yang sah. Dalam konteks USPPS, peluangnya dapat dikembangkan melalui kerja sama dengan lembaga pengelola dana sosial untuk membantu kelompok masyarakat yang membutuhkan dukungan sebelum mengakses pembiayaan produktif. Kejelasan tujuan, kesesuaian penggunaan, dan pertanggungjawaban tetap menjadi unsur penting dalam pengelolaan dana tersebut.
Wakaf mempunyai karakteristik tersendiri karena berkaitan dengan penahanan atau pengelolaan harta wakaf untuk tujuan yang dibenarkan, dengan pemanfaatan hasil sesuai ikrar dan ketentuan yang berlaku. Wakaf produktif dapat dikembangkan melalui pengelolaan aset yang menghasilkan manfaat ekonomi dan sosial. Sebagai contoh, aset wakaf yang dikelola secara sah dapat mendukung fasilitas pendidikan kewirausahaan, tempat pelatihan, atau sarana kegiatan ekonomi masyarakat. Namun, pemanfaatan wakaf harus memperhatikan ketentuan perwakafan, kewenangan nazir, tujuan ikrar wakaf, serta prinsip perlindungan terhadap harta wakaf.
Selain zakat, infak, sedekah, dan wakaf, program kepedulian sosial juga dapat didukung melalui sumber dana lain yang sah sesuai dengan ketentuan kelembagaan dan peraturan yang berlaku. USPPS dapat membangun kemitraan dengan organisasi sosial, lembaga pendidikan, pemerintah, atau pihak lain untuk menyelenggarakan program pengembangan masyarakat. Dukungan dapat berbentuk pelatihan, penyediaan sarana, pendampingan, atau fasilitasi akses pasar. Pemilihan sumber dukungan perlu memperhatikan kesesuaian tujuan program, legalitas, transparansi, dan pertanggungjawaban kepada pihak yang berkepentingan.
Penggunaan instrumen dana sosial Islam perlu disertai tata kelola yang memadai agar tujuan pemberdayaan dapat tercapai tanpa melanggar ketentuan. Setiap sumber dana harus memiliki pencatatan tersendiri, mekanisme penyaluran yang jelas, dan laporan penggunaan yang dapat dipertanggungjawabkan. USPPS juga perlu membedakan perannya sebagai pelaksana program, fasilitator, atau mitra dari lembaga yang berwenang mengelola dana sosial. Melalui pembagian peran yang tepat, dana sosial Islam dapat berkontribusi terhadap pemberdayaan masyarakat sekaligus menjaga kepercayaan publik terhadap lembaga yang terlibat.
Tata Kelola, Transparansi, dan Akuntabilitas Integrasi Maal dan Tamwil
Tata kelola menjadi fondasi penting dalam pelaksanaan integrasi fungsi maal dan tamwil. Perbedaan tujuan dan karakteristik dana menuntut adanya aturan operasional yang jelas mengenai penghimpunan, penyaluran, pencatatan, pelaporan, dan evaluasi. Tanpa pengaturan yang memadai, integrasi berisiko menimbulkan ketidakjelasan mengenai sumber dana, penggunaan dana, dan pihak yang bertanggung jawab. Oleh karena itu, USPPS perlu memastikan bahwa setiap kegiatan yang dikembangkan sesuai dengan kewenangan kelembagaan, prinsip syariah, dan peraturan yang berlaku.
Pemisahan dana merupakan salah satu aspek penting dalam menjaga akuntabilitas. Dana komersial yang berasal dari kegiatan tamwil harus dibedakan dari dana sosial yang dikelola berdasarkan ketentuan masing-masing instrumen. Pemisahan tersebut perlu tercermin dalam sistem administrasi, rekening atau mekanisme penyimpanan yang sesuai, pencatatan transaksi, dan laporan keuangan. Dengan demikian, setiap dana dapat ditelusuri sumber serta penggunaannya, dan hak masing-masing pihak tetap terlindungi. Pengaturan ini juga membantu mengurangi risiko penggunaan dana yang tidak sesuai dengan tujuan awal.
Transparansi merupakan unsur penting dalam membangun kepercayaan anggota, penerima manfaat, donatur, dan mitra kelembagaan. Informasi mengenai tujuan program, kriteria penerima manfaat, mekanisme penyaluran, serta hasil kegiatan perlu disampaikan secara jelas sesuai dengan ketentuan yang berlaku. Dalam pembiayaan komersial, transparansi mencakup penjelasan mengenai akad, hak dan kewajiban para pihak, serta mekanisme pembayaran. Sementara itu, dalam program sosial, transparansi perlu mencakup penggunaan dana, capaian program, dan manfaat yang dihasilkan. Komunikasi yang terbuka membantu mencegah kesalahpahaman dan meningkatkan legitimasi program.
Pengawasan dan pengendalian internal juga diperlukan untuk memastikan bahwa integrasi berjalan sesuai dengan tujuan. USPPS perlu memiliki prosedur untuk mengidentifikasi risiko operasional, risiko pembiayaan, potensi konflik kepentingan, dan penyimpangan penggunaan dana. Pengawasan harus disesuaikan dengan bentuk kegiatan, ketentuan kelembagaan, dan kewajiban hukum yang berlaku. Apabila kegiatan melibatkan dana sosial yang dikelola oleh lembaga mitra, pembagian tanggung jawab pengawasan perlu ditetapkan secara tertulis agar tidak terjadi kekosongan tanggung jawab.
Selain pengawasan internal, evaluasi independen dan penguatan kepatuhan syariah dapat membantu meningkatkan kualitas tata kelola. Mekanisme yang digunakan harus sesuai dengan struktur kelembagaan dan ketentuan yang berlaku bagi USPPS serta lembaga pengelola dana sosial yang menjadi mitra. Hasil evaluasi dapat digunakan untuk memperbaiki prosedur, meningkatkan efisiensi program, dan memastikan bahwa dana telah digunakan sesuai dengan peruntukannya. Dengan tata kelola yang transparan, akuntabel, dan berintegritas, integrasi maal dan tamwil dapat dikembangkan secara lebih bertanggung jawab serta memperoleh kepercayaan dari anggota dan masyarakat.
Digitalisasi Integrasi Maal dan Tamwil untuk Memperluas Dampak Sosial
Perkembangan teknologi digital membuka peluang bagi USPPS untuk meningkatkan kualitas pelayanan dan pengelolaan informasi. Sistem digital dapat membantu pencatatan transaksi, pengelolaan data anggota, pemantauan pembiayaan, serta penyediaan informasi program sosial. Pemanfaatan teknologi juga memungkinkan lembaga mengidentifikasi kebutuhan anggota secara lebih sistematis. Namun, digitalisasi harus dirancang sesuai dengan kapasitas kelembagaan, kebutuhan pengguna, dan kewajiban perlindungan data.
Dalam fungsi tamwil, teknologi dapat mendukung proses administrasi pembiayaan, pencatatan pembayaran, dan pemantauan perkembangan usaha anggota. Catatan transaksi yang tersusun dengan baik membantu USPPS memperoleh informasi yang lebih akurat mengenai aktivitas keuangan dan kualitas pembiayaan. Bagi anggota, teknologi dapat mempermudah pencatatan penjualan, pengeluaran, persediaan, serta arus kas usaha. Informasi tersebut dapat menjadi dasar untuk memperbaiki keputusan bisnis dan meningkatkan kesiapan anggota ketika mengajukan pembiayaan.
Dalam fungsi maal, teknologi dapat dimanfaatkan untuk mendukung pendataan penerima manfaat, dokumentasi penyaluran, pemantauan program, dan pelaporan penggunaan dana sosial. Sistem digital yang dirancang dengan baik dapat membantu lembaga mitra mengidentifikasi kebutuhan penerima manfaat dan mengukur perkembangan program. Misalnya, data penerima manfaat dapat digunakan untuk memantau partisipasi dalam pelatihan atau perkembangan usaha yang memperoleh pendampingan. Penggunaan data harus tetap mengikuti ketentuan pengelolaan dana sosial, kewenangan lembaga, dan perlindungan informasi pribadi.
Integrasi data sosial dan ekonomi dapat membantu meningkatkan ketepatan pemberdayaan, sepanjang dilakukan dengan dasar yang sah, persetujuan yang diperlukan, serta pembatasan akses yang sesuai. Informasi mengenai kebutuhan sosial dapat membantu mengidentifikasi bentuk pendampingan yang relevan, sedangkan data perkembangan usaha dapat digunakan untuk mengevaluasi kesiapan memperoleh layanan pembiayaan. Meski demikian, data sosial tidak boleh digunakan secara otomatis sebagai dasar keputusan pembiayaan tanpa analisis yang memadai. Demikian pula, informasi pembiayaan harus dilindungi dan tidak boleh dibagikan kepada pihak lain tanpa dasar yang sesuai.
Keberhasilan digitalisasi perlu diukur berdasarkan manfaat yang dihasilkan, bukan sekadar jumlah aplikasi atau fitur yang tersedia. Indikatornya dapat mencakup peningkatan ketepatan pencatatan, efisiensi administrasi, kemudahan akses layanan, kualitas pelaporan, dan kemampuan memantau hasil program sosial. USPPS juga perlu memperhatikan risiko keamanan siber, kebocoran data, penipuan, serta kesenjangan kemampuan digital di antara anggota. Dengan pengelolaan yang tepat, digitalisasi dapat membantu menghubungkan fungsi komersial dan sosial secara lebih efisien tanpa mengurangi prinsip transparansi, kehati-hatian, dan kepatuhan syariah.
Strategi Kolaborasi dan Kemitraan dalam Integrasi Maal dan Tamwil
Integrasi maal dan tamwil membutuhkan kolaborasi antara berbagai lembaga yang memiliki kompetensi dan kewenangan berbeda. USPPS dapat berperan sebagai penyedia layanan keuangan komersial, mitra pemberdayaan anggota, atau fasilitator penghubung antara masyarakat dengan lembaga pengelola dana sosial. Sementara itu, lembaga amil zakat, lembaga pengelola wakaf, organisasi sosial, perguruan tinggi, dan pemerintah dapat memberikan dukungan sesuai dengan kewenangan masing-masing. Pembagian peran yang jelas diperlukan agar kerja sama berjalan efektif dan tidak menimbulkan tumpang tindih tanggung jawab.
Kemitraan dengan lembaga pengelola zakat dapat diarahkan pada program pemberdayaan penerima zakat yang memenuhi ketentuan. Program tersebut dapat mencakup pelatihan keterampilan, pendampingan usaha, penguatan kapasitas produksi, atau dukungan produktif sesuai dengan kebijakan lembaga dan ketentuan syariah. USPPS dapat membantu mengidentifikasi kebutuhan pembiayaan dan memberikan edukasi keuangan syariah kepada peserta program. Namun, keputusan mengenai penggunaan dana zakat harus tetap mengikuti ketentuan penerima dan mekanisme yang ditetapkan oleh lembaga pengelola zakat yang berwenang.
Perguruan tinggi dapat menjadi mitra dalam penelitian, pelatihan, dan pendampingan pengembangan usaha. Melalui kegiatan pengabdian kepada masyarakat, mahasiswa dan dosen dapat membantu pelaku usaha memperbaiki pencatatan keuangan, mengembangkan strategi pemasaran, serta menyusun perencanaan bisnis. USPPS dapat melengkapi proses tersebut melalui edukasi mengenai produk pembiayaan syariah dan penilaian kebutuhan modal. Kolaborasi ini berpotensi mempertemukan pengetahuan akademik dengan kebutuhan praktis masyarakat sehingga program pemberdayaan menjadi lebih relevan dan terukur.
Pemerintah daerah, komunitas usaha, dan pelaku industri juga dapat berperan dalam memperluas akses pasar dan memperkuat kapasitas produksi. Dukungan dapat berbentuk pelatihan, fasilitasi legalitas usaha, pameran produk, pengembangan jejaring pemasok, serta akses kepada calon pembeli. Ketika usaha anggota berkembang, kebutuhan pembiayaan dapat dievaluasi berdasarkan kondisi aktual dan prospek bisnisnya. Dengan demikian, dukungan sosial, pengembangan kapasitas, dan pembiayaan komersial dapat saling melengkapi dalam suatu ekosistem pemberdayaan.
Agar kolaborasi menghasilkan manfaat yang nyata, setiap kemitraan perlu dilengkapi dengan tujuan, indikator kinerja, pembagian peran, mekanisme pelaporan, dan prosedur evaluasi. Perjanjian kerja sama perlu menjelaskan tanggung jawab masing-masing pihak, pengelolaan informasi, penggunaan dana, serta penanganan pengaduan. Evaluasi dapat dilakukan melalui pengukuran jumlah penerima manfaat, perkembangan kapasitas usaha, peningkatan pendapatan, dan keberlanjutan program. Dengan kemitraan yang terencana dan akuntabel, integrasi maal dan tamwil dapat menjadi pendekatan yang lebih efektif dalam menghubungkan kepedulian sosial dengan penguatan kegiatan ekonomi produktif.
Membangun Model Integrasi Maal dan Tamwil yang Berkelanjutan pada USPPS
Pembangunan model integrasi maal dan tamwil yang berkelanjutan perlu diawali dengan penetapan visi dan tujuan yang jelas. USPPS perlu menentukan bagaimana kontribusi sosial akan dihubungkan dengan fungsi layanan keuangan komersial tanpa mengaburkan perbedaan keduanya. Tujuan tersebut dapat mencakup peningkatan akses layanan keuangan, penguatan usaha mikro anggota, pengembangan literasi keuangan syariah, dan fasilitasi pemberdayaan kelompok rentan. Penetapan tujuan harus mempertimbangkan kapasitas lembaga, kebutuhan anggota, kewenangan hukum, dan prinsip syariah.
Langkah berikutnya adalah merancang model operasional yang sesuai dengan karakteristik kelembagaan. USPPS dapat memprioritaskan penguatan layanan tamwil, kemudian mengembangkan program pemberdayaan sosial melalui kemitraan dengan lembaga yang berwenang mengelola dana sosial. Dalam model ini, USPPS tidak harus menjadi pengelola seluruh instrumen maal secara langsung. Peran sebagai fasilitator, mitra pendamping, atau penghubung layanan dapat menjadi pilihan yang lebih sesuai apabila kewenangan dan kapasitas pengelolaan dana sosial belum tersedia. Model operasional harus menetapkan alur pelayanan, kriteria penerima, mekanisme rujukan, serta tanggung jawab setiap pihak.
Keberlanjutan model integrasi juga membutuhkan sumber daya manusia yang kompeten. Pengurus, pengelola, dan petugas USPPS perlu memahami prinsip pembiayaan syariah, analisis usaha, pengelolaan risiko, tata kelola koperasi, dan perlindungan anggota. Apabila terlibat dalam program sosial, mereka juga perlu memahami batas kewenangan, karakteristik dana sosial, serta mekanisme kerja sama dengan lembaga yang berwenang. Peningkatan kompetensi dapat dilakukan melalui pelatihan, sertifikasi yang relevan, konsultasi dengan ahli, dan kerja sama dengan perguruan tinggi atau lembaga profesional.
Pengukuran dampak menjadi bagian penting untuk memastikan bahwa model integrasi benar-benar memberikan manfaat. Evaluasi dapat mencakup indikator finansial, seperti kualitas pembiayaan dan keberlanjutan operasional USPPS, serta indikator sosial, seperti peningkatan keterampilan, perkembangan usaha, dan perluasan akses ekonomi penerima manfaat. Data evaluasi perlu dianalisis secara berkala untuk mengetahui program yang efektif, hambatan pelaksanaan, dan aspek yang perlu diperbaiki. Pengukuran dampak juga harus mempertimbangkan kemungkinan bahwa perubahan yang terjadi dipengaruhi oleh faktor lain di luar program, sehingga kesimpulan mengenai keberhasilan dapat dibuat secara proporsional.
Pada akhirnya, model integrasi maal dan tamwil yang berkelanjutan harus mampu menyeimbangkan kesehatan kelembagaan, kepatuhan syariah, dan manfaat sosial. USPPS perlu menjaga agar fungsi komersial tetap berjalan secara sehat, sementara program sosial dilaksanakan berdasarkan sumber dana, tujuan, dan ketentuan yang sah. Integrasi tidak berarti mencampurkan seluruh dana dan aktivitas, melainkan membangun koordinasi agar layanan komersial dan program sosial dapat menjawab kebutuhan masyarakat secara lebih menyeluruh. Dengan tata kelola yang baik, kemitraan yang tepat, dan evaluasi yang konsisten, USPPS berpeluang memperkuat perannya sebagai lembaga keuangan koperasi yang tidak hanya mendukung aktivitas ekonomi produktif, tetapi juga berkontribusi pada pemerataan kesejahteraan dan pembangunan ekonomi yang inklusif.
Integrasi fungsi maal dan tamwil menawarkan peluang bagi USPPS untuk menghubungkan layanan keuangan komersial dengan kepedulian sosial secara lebih terstruktur. Fungsi maal dapat mendukung pemberdayaan sosial melalui instrumen yang dikelola sesuai ketentuan, sedangkan fungsi tamwil dapat memfasilitasi aktivitas ekonomi produktif melalui pembiayaan syariah. Keduanya dapat saling melengkapi melalui program yang terkoordinasi, mulai dari pemenuhan kebutuhan sosial, peningkatan kapasitas, pendampingan usaha, hingga akses pembiayaan bagi kegiatan ekonomi yang layak.
Namun, keberhasilan integrasi tersebut sangat bergantung pada kejelasan kewenangan, pemisahan dana, tata kelola, transparansi, dan kepatuhan terhadap prinsip syariah serta peraturan perundang-undangan. USPPS perlu mengembangkan kemitraan dengan lembaga pengelola dana sosial yang berwenang apabila pengelolaan langsung tidak sesuai dengan kewenangannya. Dengan pendekatan yang tepat, USPPS dapat berkontribusi dalam membangun sistem keuangan syariah yang tidak hanya berorientasi pada keberlanjutan finansial, tetapi juga memberikan manfaat sosial yang terukur dan berkelanjutan bagi masyarakat.