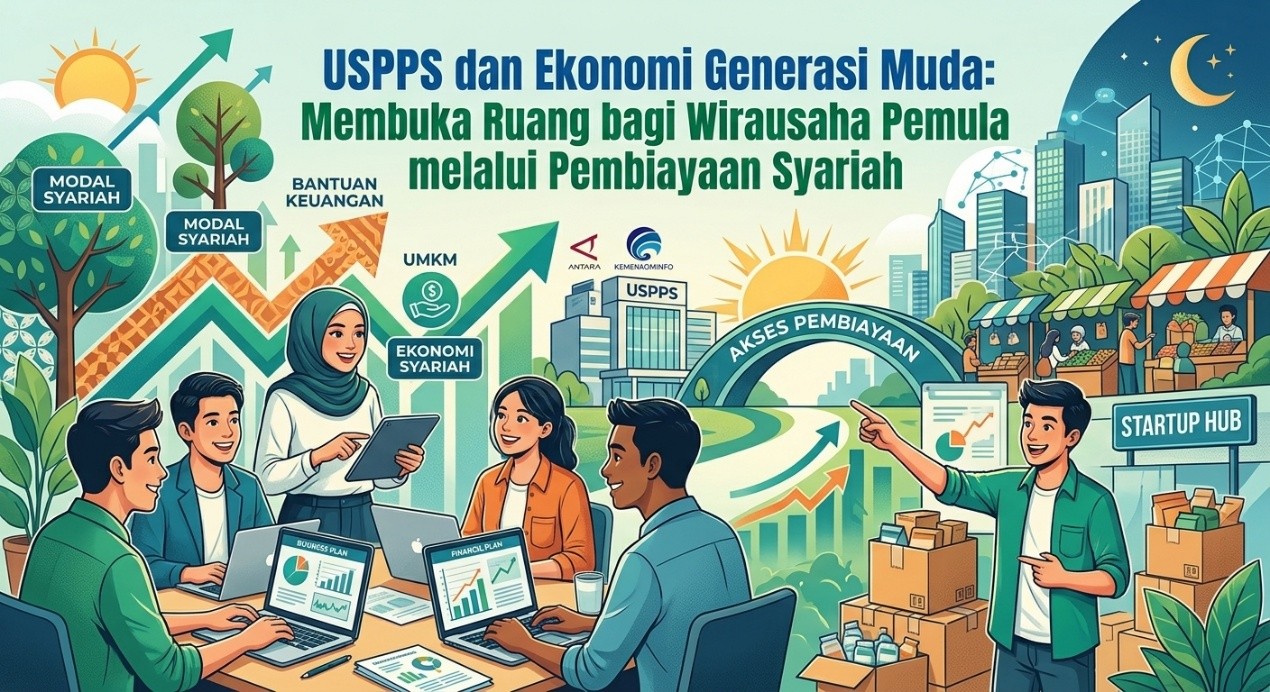
Generasi muda memiliki peran strategis dalam mendorong pertumbuhan ekonomi melalui kreativitas, inovasi, dan pengembangan kewirausahaan. Di tengah perubahan ekonomi digital dan dinamika kebutuhan masyarakat, generasi muda mempunyai peluang untuk menciptakan berbagai model usaha baru yang mampu memberikan nilai tambah bagi perekonomian. Bidang usaha seperti kuliner, fesyen, industri kreatif, perdagangan digital, pertanian modern, dan jasa berbasis teknologi menjadi contoh sektor yang dapat dikembangkan oleh wirausaha muda. Kehadiran wirausaha muda tidak hanya berpotensi meningkatkan pendapatan individu, tetapi juga membuka lapangan kerja, memperkuat aktivitas ekonomi lokal, serta mendorong terciptanya kemandirian ekonomi masyarakat. Oleh karena itu, pengembangan kewirausahaan generasi muda perlu ditempatkan sebagai bagian penting dari strategi pembangunan ekonomi yang inklusif dan berkelanjutan.
Meskipun memiliki potensi yang besar, generasi muda masih menghadapi berbagai hambatan dalam memulai dan mengembangkan usaha. Keterbatasan modal, rendahnya literasi keuangan, minimnya pengalaman mengelola bisnis, serta kesulitan mengakses pasar menjadi tantangan yang sering dihadapi wirausaha pemula. Tidak sedikit calon pengusaha muda yang memiliki ide bisnis inovatif, tetapi belum mampu merealisasikannya karena keterbatasan sumber daya keuangan. Di sisi lain, akses terhadap pembiayaan formal sering kali membutuhkan kesiapan administratif, rekam jejak usaha, dan kemampuan menyusun perencanaan bisnis yang memadai. Situasi tersebut menunjukkan bahwa pengembangan kewirausahaan tidak cukup hanya mengandalkan kreativitas dan semangat berusaha, tetapi juga memerlukan dukungan ekosistem keuangan yang mampu menyediakan akses pembiayaan sesuai kebutuhan, karakteristik, dan kemampuan wirausaha pemula.
Dalam konteks tersebut, Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS) koperasi memiliki peluang untuk berkontribusi dalam memperluas akses keuangan bagi generasi muda melalui layanan yang berlandaskan prinsip syariah. USPPS dapat menjadi mitra bagi wirausaha pemula dalam memperoleh pembiayaan untuk memenuhi kebutuhan produktif, mengembangkan kapasitas usaha, dan memperkuat keberlanjutan bisnis. Namun, peran USPPS idealnya tidak terbatas pada penyaluran dana, melainkan juga mencakup edukasi keuangan syariah, pendampingan usaha, penguatan literasi bisnis, dan pembangunan jejaring ekonomi. Pendekatan tersebut memungkinkan pembiayaan menjadi bagian dari proses pemberdayaan yang lebih menyeluruh. Dengan mengintegrasikan prinsip syariah, tata kelola yang baik, dan orientasi pemberdayaan anggota, USPPS berpotensi menjadi salah satu instrumen untuk membuka ruang bagi tumbuhnya wirausaha muda yang mandiri, produktif, berdaya saing, dan berkontribusi terhadap kesejahteraan masyarakat.
Generasi Muda dan Transformasi Ekonomi Kewirausahaan
Generasi muda memiliki peran strategis dalam mendorong transformasi ekonomi melalui kewirausahaan. Perkembangan teknologi digital, perubahan pola konsumsi, serta meningkatnya kebutuhan masyarakat terhadap produk dan layanan inovatif membuka peluang bagi generasi muda untuk menciptakan usaha baru. Generasi muda tidak lagi hanya diposisikan sebagai pencari kerja, tetapi juga sebagai pencipta lapangan kerja yang mampu memberikan kontribusi terhadap pertumbuhan ekonomi dan kesejahteraan masyarakat.
Kewirausahaan menjadi salah satu instrumen penting untuk mengembangkan potensi ekonomi generasi muda. Melalui kegiatan usaha, generasi muda dapat mengubah kreativitas, keterampilan, dan pengetahuan menjadi produk atau jasa yang memiliki nilai ekonomi. Usaha tersebut dapat berkembang dalam berbagai sektor, mulai dari perdagangan, kuliner, fesyen, pertanian, industri kreatif, hingga layanan berbasis teknologi digital. Keragaman sektor ini memberikan kesempatan kepada wirausaha pemula untuk memilih bidang usaha sesuai dengan minat, kompetensi, dan kebutuhan pasar.
Meskipun memiliki potensi besar, generasi muda masih menghadapi berbagai tantangan dalam memulai usaha. Keterbatasan modal, minimnya pengalaman bisnis, rendahnya literasi keuangan, dan kesulitan mengakses pasar menjadi sejumlah hambatan yang dapat menghambat perkembangan usaha. Selain itu, sebagian calon wirausaha muda belum memiliki kemampuan yang memadai dalam menyusun perencanaan bisnis, menghitung kebutuhan modal, mengelola arus kas, serta mengidentifikasi risiko usaha. Kondisi tersebut menunjukkan bahwa potensi kewirausahaan perlu didukung oleh ekosistem yang memungkinkan generasi muda mengembangkan usahanya secara berkelanjutan.
Dalam konteks tersebut, inklusi keuangan menjadi salah satu faktor yang menentukan keberhasilan pengembangan kewirausahaan. Inklusi keuangan tidak hanya berkaitan dengan kepemilikan rekening atau akses terhadap layanan keuangan, tetapi juga mencakup kemampuan masyarakat memperoleh produk keuangan yang sesuai dengan kebutuhan, kemampuan membayar, serta karakteristik usahanya. Bagi wirausaha pemula, akses terhadap pembiayaan yang tepat dapat membantu mereka membeli bahan baku, memperoleh peralatan produksi, mengembangkan pemasaran, dan meningkatkan kapasitas operasional.
Unit Simpan Pinjam dan Pembiayaan Syariah (USPPS) koperasi dapat mengambil peran dalam memperkuat ekosistem kewirausahaan generasi muda. Melalui layanan simpanan dan pembiayaan yang sesuai dengan prinsip syariah serta kebutuhan anggota, USPPS berpotensi menjadi mitra keuangan bagi calon wirausaha dan pelaku usaha pemula. Peran ini menjadi semakin penting ketika layanan keuangan dikombinasikan dengan edukasi, pendampingan, dan pengembangan kapasitas usaha. Dengan demikian, USPPS tidak hanya berfungsi sebagai penyedia layanan keuangan, tetapi juga dapat berkontribusi dalam membangun fondasi ekonomi generasi muda yang produktif, mandiri, dan berdaya saing.
Mengenal USPPS sebagai Instrumen Pemberdayaan Ekonomi Syariah
Unit Simpan Pinjam dan Pembiayaan Syariah atau USPPS merupakan unit usaha koperasi yang menyelenggarakan kegiatan simpan pinjam dan pembiayaan berdasarkan prinsip syariah sesuai dengan ketentuan peraturan perundang-undangan. Keberadaan USPPS menjadi bagian dari upaya menyediakan layanan keuangan yang memperhatikan prinsip-prinsip syariah dalam transaksi ekonomi. Melalui kegiatan tersebut, USPPS dapat membantu anggota mengelola dana, memenuhi kebutuhan pembiayaan, serta mengembangkan aktivitas ekonomi yang produktif.
Berbeda dengan pembiayaan yang menggunakan mekanisme bunga, pembiayaan syariah menggunakan akad yang menjadi dasar hubungan hukum dan ekonomi antara pihak-pihak yang bertransaksi. Akad tersebut menentukan hak, kewajiban, mekanisme pembayaran, serta pembagian risiko sesuai dengan karakteristik transaksi. Beberapa akad yang dapat digunakan dalam kegiatan keuangan syariah antara lain murabahah, mudharabah, musyarakah, dan ijarah. Penggunaan masing-masing akad harus disesuaikan dengan tujuan pembiayaan, objek transaksi, ketentuan syariah, dan regulasi yang berlaku.
Bagi generasi muda yang ingin memulai usaha, USPPS dapat menjadi alternatif untuk memperoleh akses pembiayaan yang lebih sesuai dengan kebutuhan kegiatan ekonomi. Misalnya, seorang pemuda yang menjalankan usaha makanan membutuhkan peralatan produksi, bahan baku, dan perlengkapan pengemasan. Apabila kebutuhan tersebut sesuai dengan skema pembiayaan yang tersedia, USPPS dapat mempertimbangkan penggunaan akad yang tepat berdasarkan objek transaksi dan ketentuan yang berlaku. Dengan mekanisme tersebut, pembiayaan diarahkan untuk mendukung kebutuhan usaha yang jelas, bukan sekadar memberikan dana tanpa perencanaan penggunaan.
Kekuatan USPPS juga terletak pada karakteristik kelembagaan koperasi yang berorientasi pada kepentingan anggota. Dalam koperasi, anggota memiliki kedudukan sebagai bagian dari pemilik sekaligus pengguna layanan sesuai dengan ketentuan perkoperasian. Karakteristik ini membuka ruang untuk membangun hubungan yang lebih dekat antara lembaga pembiayaan dan anggota. Bagi wirausaha muda, kedekatan tersebut dapat membantu membangun komunikasi mengenai kebutuhan modal, perkembangan usaha, kendala operasional, dan kemampuan memenuhi kewajiban pembiayaan.
Namun, USPPS tetap harus menerapkan prinsip kehati-hatian, tata kelola yang baik, transparansi, serta pengawasan kepatuhan syariah. Orientasi pemberdayaan tidak berarti pembiayaan diberikan tanpa analisis kelayakan. Setiap permohonan perlu dinilai berdasarkan kebutuhan dana, kemampuan usaha menghasilkan pendapatan, risiko pembiayaan, dan kesesuaian akad. Dengan demikian, USPPS dapat menjalankan fungsi pemberdayaan secara bertanggung jawab sekaligus menjaga kesehatan kelembagaan dan keberlanjutan dana yang dikelola.
Tantangan Wirausaha Pemula dalam Mengakses Pembiayaan
Salah satu tantangan terbesar yang dihadapi wirausaha pemula adalah keterbatasan modal awal. Banyak generasi muda memiliki ide bisnis yang potensial, tetapi tidak mempunyai tabungan yang cukup untuk merealisasikannya. Modal diperlukan untuk membeli peralatan, memperoleh bahan baku, menyewa tempat usaha, mengurus perizinan, membangun identitas merek, dan menjalankan promosi. Tanpa dukungan pendanaan yang memadai, ide bisnis berpotensi berhenti pada tahap perencanaan meskipun sebenarnya memiliki peluang pasar.
Hambatan berikutnya adalah keterbatasan rekam jejak usaha. Wirausaha yang baru memulai kegiatan bisnis biasanya belum memiliki laporan keuangan historis, catatan penjualan yang stabil, atau bukti kemampuan membayar kewajiban pembiayaan. Kondisi ini dapat menyulitkan lembaga keuangan dalam menilai kelayakan permohonan. Pada saat yang sama, wirausaha pemula sering kali belum memahami cara menyusun proposal usaha, membuat proyeksi arus kas, dan menghitung kebutuhan modal kerja secara realistis.
Selain persoalan administratif, literasi keuangan juga memengaruhi kemampuan generasi muda dalam mengakses pembiayaan. Sebagian calon pengusaha belum dapat membedakan kebutuhan modal kerja dengan modal investasi, belum memahami konsekuensi setiap akad pembiayaan, atau belum menghitung kemampuan membayar berdasarkan pendapatan usaha. Akibatnya, dana yang diperoleh berisiko digunakan untuk kebutuhan yang tidak produktif atau tidak sesuai dengan tujuan awal. Rendahnya pemahaman tersebut dapat meningkatkan risiko kesulitan keuangan, baik bagi pelaku usaha maupun lembaga pembiayaan.
Tantangan lainnya adalah ketidakpastian pasar. Wirausaha pemula belum tentu memiliki pelanggan tetap, jaringan pemasok yang stabil, atau strategi pemasaran yang teruji. Perubahan harga bahan baku, persaingan, perubahan tren konsumen, dan perkembangan teknologi dapat memengaruhi pendapatan usaha. Karena itu, kebutuhan pembiayaan tidak dapat dipisahkan dari kemampuan mengidentifikasi pasar dan menyusun strategi bisnis. Modal yang besar sekalipun tidak menjamin keberhasilan apabila tidak disertai model bisnis yang layak dan pengelolaan yang baik.
Menghadapi berbagai hambatan tersebut, USPPS perlu membangun pendekatan pembiayaan yang mempertimbangkan karakteristik wirausaha muda tanpa mengabaikan prinsip kehati-hatian. Pendekatan ini dapat diwujudkan melalui penyederhanaan prosedur yang tetap memenuhi ketentuan, pendampingan penyusunan rencana bisnis, edukasi keuangan syariah, serta penilaian usaha berdasarkan potensi dan risiko yang terukur. USPPS juga dapat membangun kemitraan dengan perguruan tinggi, komunitas bisnis, inkubator kewirausahaan, dan pemerintah daerah untuk memperluas akses informasi serta meningkatkan kesiapan calon penerima pembiayaan.
Prinsip Pembiayaan Syariah untuk Mendorong Usaha Produktif
Pembiayaan syariah didasarkan pada prinsip bahwa aktivitas ekonomi harus dilaksanakan sesuai dengan ketentuan syariah. Prinsip tersebut antara lain mencakup larangan riba, larangan gharar yang berlebihan, larangan maysir, serta keharusan menghindari transaksi yang bertentangan dengan prinsip syariah. Dalam konteks kewirausahaan, prinsip tersebut mendorong pelaksanaan kegiatan usaha yang transparan, memiliki dasar transaksi yang jelas, serta memperhatikan keadilan bagi pihak-pihak yang terlibat.
Prinsip transparansi menjadi penting karena wirausaha pemula sering kali belum memahami seluruh konsekuensi dari suatu produk pembiayaan. Sebelum menyepakati pembiayaan, anggota perlu memperoleh penjelasan mengenai akad yang digunakan, jumlah kewajiban, jadwal pembayaran, biaya yang relevan, serta hak dan tanggung jawab masing-masing pihak. Penjelasan yang memadai membantu anggota mengambil keputusan secara sadar dan mengurangi risiko kesalahpahaman. Bagi USPPS, transparansi juga merupakan bagian dari upaya membangun kepercayaan dan menjaga kualitas hubungan dengan anggota.
Dalam pembiayaan syariah, pemilihan akad harus sesuai dengan substansi transaksi. Akad murabahah, misalnya, dapat digunakan untuk transaksi jual beli barang dengan harga perolehan dan margin keuntungan yang disepakati secara transparan. Akad ini dapat relevan untuk pengadaan peralatan atau barang usaha apabila struktur transaksi memenuhi ketentuan syariah. Sementara itu, mudharabah merupakan akad kerja sama usaha ketika satu pihak menyediakan modal dan pihak lainnya mengelola usaha, dengan pembagian keuntungan sesuai kesepakatan serta pengaturan kerugian berdasarkan prinsip akad. Penggunaannya harus mempertimbangkan ketentuan yang berlaku dan kesiapan para pihak dalam menjalankan tanggung jawabnya.
Akad musyarakah dapat digunakan dalam kerja sama usaha yang melibatkan kontribusi modal dari para pihak. Dalam konteks usaha pemula, skema ini dapat dipertimbangkan apabila anggota dan USPPS memiliki dasar kerja sama yang sesuai dengan ketentuan, termasuk kejelasan kontribusi, pengelolaan, pembagian keuntungan, dan penanganan kerugian. Adapun ijarah merupakan akad sewa atas manfaat suatu aset atau jasa dengan imbalan yang disepakati. Pemilihan akad tidak semestinya hanya didasarkan pada kemudahan administrasi, tetapi harus mempertimbangkan tujuan transaksi, kepemilikan aset, pembagian tanggung jawab, dan ketentuan syariah yang relevan.
Penerapan prinsip syariah pada akhirnya tidak cukup berhenti pada penggunaan istilah atau nama akad. Kepatuhan syariah harus tercermin dalam pelaksanaan transaksi, dokumentasi, pengelolaan risiko, dan perlindungan terhadap hak anggota. USPPS perlu memastikan bahwa akad dilaksanakan sesuai substansinya dan didukung oleh tata kelola yang memadai. Bagi generasi muda, pembiayaan yang sesuai dengan prinsip syariah dapat menjadi sarana untuk membangun usaha yang tidak hanya berorientasi pada keuntungan, tetapi juga menjunjung kejujuran, tanggung jawab, keadilan, dan kebermanfaatan sosial.
Model Pembiayaan Syariah yang Relevan bagi Wirausaha Muda
Kebutuhan pembiayaan setiap wirausaha muda berbeda-beda, tergantung pada sektor usaha, tahap perkembangan bisnis, dan tujuan penggunaan dana. Wirausaha yang baru memulai usaha mungkin membutuhkan peralatan produksi, sedangkan pelaku usaha yang sudah memiliki pelanggan memerlukan tambahan modal kerja. Karena itu, USPPS perlu mengidentifikasi kebutuhan pembiayaan secara spesifik sebelum menentukan skema yang sesuai. Pemetaan kebutuhan ini membantu memastikan bahwa dana yang diberikan benar-benar mendukung kegiatan produktif.
Untuk kebutuhan pengadaan barang atau peralatan usaha, pembiayaan dengan akad murabahah dapat dipertimbangkan apabila transaksi jual beli dan seluruh persyaratannya sesuai dengan ketentuan syariah. Sebagai contoh, seorang wirausaha muda yang memproduksi kue membutuhkan oven, mixer, dan peralatan pengemasan. Jika USPPS menyediakan fasilitas yang sesuai, kebutuhan barang tersebut dapat dianalisis melalui skema jual beli dengan harga dan margin yang disepakati. Dengan demikian, penggunaan dana menjadi lebih terarah pada kebutuhan usaha yang dapat diidentifikasi.
Bagi usaha yang memerlukan pengembangan kegiatan produktif dan memiliki model bisnis yang layak, akad mudharabah atau musyarakah dapat menjadi alternatif sesuai dengan karakteristik hubungan para pihak. Dalam mudharabah, pengelola usaha perlu memiliki kemampuan mengelola bisnis serta menyediakan pencatatan yang memadai. Dalam musyarakah, kontribusi modal dan mekanisme kerja sama perlu dirumuskan secara jelas. Kedua akad tersebut menuntut pemahaman yang baik mengenai pengelolaan usaha, pelaporan, pembagian keuntungan, dan risiko sehingga tidak tepat diterapkan tanpa kesiapan tata kelola.
Selain pembiayaan langsung, USPPS dapat mengembangkan pendekatan pembiayaan yang terintegrasi dengan program pemberdayaan anggota. Misalnya, pembiayaan dapat disertai pelatihan penyusunan laporan keuangan sederhana, pemasaran digital, pengelolaan persediaan, dan penghitungan harga pokok produksi. USPPS juga dapat membantu anggota membangun jejaring dengan pemasok, pelaku usaha sejenis, atau calon pembeli melalui kemitraan yang sesuai. Pendekatan ini menjadikan pembiayaan sebagai bagian dari proses pengembangan usaha, bukan hanya transaksi penyaluran dana.
Model pembiayaan yang tepat perlu mempertimbangkan kemampuan usaha menghasilkan pendapatan dan memenuhi kewajiban. Penilaian tidak seharusnya hanya bertumpu pada besarnya permohonan dana, tetapi juga mencakup kebutuhan modal yang sebenarnya, perkiraan pendapatan, biaya operasional, risiko usaha, dan kemampuan pengelola. USPPS dapat menerapkan tahapan pembiayaan sesuai dengan tingkat kesiapan anggota dan kebijakan kelembagaan. Dengan cara ini, pembiayaan diharapkan dapat memperluas kesempatan berusaha sekaligus mengurangi risiko pembiayaan bermasalah.
Literasi Keuangan Syariah dan Kesiapan Bisnis Generasi Muda
Literasi keuangan syariah merupakan bekal penting bagi generasi muda sebelum mengakses pembiayaan. Literasi tersebut mencakup pemahaman mengenai prinsip keuangan syariah, jenis akad, hak dan kewajiban anggota, biaya pembiayaan, serta risiko yang mungkin timbul. Dengan pemahaman yang memadai, calon wirausaha dapat memilih produk pembiayaan berdasarkan kebutuhan usaha dan kemampuan finansialnya. Literasi yang baik juga membantu mereka menghindari keputusan yang hanya didasarkan pada kemudahan memperoleh dana.
Kesiapan bisnis perlu dimulai dengan kemampuan mengidentifikasi masalah atau kebutuhan pasar. Calon wirausaha harus mampu menjelaskan produk atau jasa yang akan ditawarkan, siapa calon pelanggannya, masalah apa yang hendak diselesaikan, dan mengapa konsumen akan memilih produknya. Proses ini dapat dilakukan melalui survei sederhana, wawancara calon konsumen, pengamatan pesaing, atau uji coba produk dalam skala terbatas. Informasi pasar tersebut menjadi dasar untuk menilai apakah ide bisnis layak dikembangkan dan berapa kebutuhan modal yang realistis.
Kemampuan menyusun perencanaan keuangan juga menjadi aspek utama kesiapan bisnis. Calon wirausaha perlu memperkirakan biaya investasi, kebutuhan modal kerja, biaya operasional, harga jual, volume penjualan, dan target pendapatan. Mereka juga perlu memisahkan uang pribadi dari uang usaha agar kondisi keuangan dapat dipantau dengan lebih akurat. Pencatatan sederhana yang dilakukan secara konsisten dapat membantu pelaku usaha mengetahui keuntungan, mengendalikan biaya, dan mempersiapkan informasi yang dibutuhkan ketika mengajukan pembiayaan.
Selain literasi keuangan, kemampuan pemasaran dan pemanfaatan teknologi digital semakin penting bagi usaha yang dijalankan generasi muda. Media sosial, platform perdagangan elektronik, aplikasi pencatatan keuangan, dan layanan pembayaran digital dapat membantu memperluas pasar serta meningkatkan efisiensi. Namun, pemanfaatan teknologi harus disesuaikan dengan karakteristik pelanggan, biaya operasional, keamanan data, dan kapasitas usaha. Digitalisasi tidak semestinya hanya menjadi tren, tetapi harus memberikan manfaat yang dapat diukur bagi kegiatan bisnis.
USPPS dapat mendukung peningkatan kesiapan usaha melalui program edukasi dan pendampingan yang terstruktur. Program tersebut dapat mencakup pelatihan literasi keuangan syariah, penyusunan rencana bisnis, pengelolaan arus kas, strategi pemasaran, dan pengenalan akad pembiayaan. Pendampingan dapat diberikan sebelum pembiayaan, selama usaha berjalan, dan ketika anggota menghadapi kendala. Melalui pendekatan ini, USPPS berpeluang membangun hubungan jangka panjang dengan anggota sekaligus meningkatkan kualitas keputusan bisnis dan kemampuan pengelolaan keuangan mereka.
Digitalisasi USPPS dan Perluasan Akses Pembiayaan bagi Generasi Muda
Generasi muda umumnya akrab dengan penggunaan teknologi digital dalam aktivitas sehari-hari, termasuk mencari informasi, berkomunikasi, berbelanja, dan melakukan pembayaran. Kondisi ini membuka peluang bagi USPPS untuk mengembangkan layanan yang lebih mudah diakses melalui teknologi. Digitalisasi dapat membantu mempercepat penyampaian informasi produk, pendaftaran anggota, pengumpulan dokumen, pemantauan angsuran, serta penyediaan edukasi keuangan. Pemanfaatan teknologi yang tepat dapat meningkatkan efisiensi layanan tanpa menghilangkan prinsip kehati-hatian.
Salah satu bentuk digitalisasi yang dapat dikembangkan adalah penyediaan informasi pembiayaan melalui kanal digital yang resmi dan mudah dipahami. Informasi tersebut dapat menjelaskan persyaratan keanggotaan, jenis layanan, akad yang digunakan, dokumen yang diperlukan, prosedur pengajuan, serta hak dan kewajiban anggota. USPPS juga dapat menyediakan materi edukasi berupa video pendek, infografik, atau kelas daring mengenai pengelolaan keuangan dan perencanaan usaha. Dengan informasi yang transparan, generasi muda dapat memahami layanan sebelum mengajukan pembiayaan.
Digitalisasi juga dapat mendukung pengelolaan data usaha dan penilaian pembiayaan. Catatan transaksi penjualan, pembelian bahan baku, persediaan, dan arus kas yang tersusun secara digital dapat membantu pelaku usaha memahami kinerja bisnisnya. Dengan persetujuan anggota dan penerapan perlindungan data yang sesuai, informasi yang relevan dapat digunakan dalam proses analisis pembiayaan berdasarkan kebijakan USPPS. Meskipun demikian, data digital tidak boleh diperlakukan sebagai satu-satunya dasar keputusan karena penilaian tetap perlu mempertimbangkan kondisi usaha, kemampuan pengelola, dan risiko yang relevan.
Pengembangan layanan digital harus disertai perhatian terhadap keamanan informasi dan perlindungan anggota. Risiko seperti penipuan digital, pencurian identitas, kebocoran data, dan penyalahgunaan informasi keuangan perlu diantisipasi melalui prosedur keamanan yang memadai. USPPS juga perlu memastikan bahwa anggota memahami cara menggunakan layanan secara aman dan mengetahui saluran pengaduan apabila mengalami masalah. Bagi anggota yang belum terbiasa dengan teknologi, layanan pendampingan langsung tetap penting agar digitalisasi tidak menciptakan hambatan baru.
Keberhasilan digitalisasi tidak hanya diukur dari jumlah aplikasi atau kanal digital yang digunakan, tetapi dari manfaatnya bagi anggota. Indikator yang dapat dipertimbangkan antara lain kemudahan mengakses informasi, waktu penyelesaian layanan, kualitas pencatatan keuangan anggota, tingkat penggunaan layanan, dan kepuasan pengguna. USPPS juga perlu menilai apakah digitalisasi benar-benar membantu wirausaha muda memperoleh layanan yang sesuai dengan kebutuhan. Dengan evaluasi yang berkelanjutan, teknologi dapat menjadi sarana memperluas inklusi keuangan sekaligus meningkatkan kualitas layanan pembiayaan syariah.
Strategi Kolaborasi USPPS dalam Membangun Ekosistem Wirausaha Muda
Pengembangan kewirausahaan generasi muda membutuhkan dukungan dari berbagai pihak. USPPS tidak dapat menyelesaikan seluruh persoalan wirausaha hanya melalui penyaluran pembiayaan. Kebutuhan pelaku usaha juga mencakup pelatihan, pendampingan, akses pasar, pengembangan produk, legalitas usaha, dan jaringan bisnis. Oleh karena itu, kolaborasi antara USPPS, perguruan tinggi, pemerintah, komunitas kewirausahaan, pelaku industri, dan lembaga pendukung usaha menjadi penting untuk membangun ekosistem yang saling melengkapi.
Perguruan tinggi dapat menjadi mitra strategis dalam mengidentifikasi calon wirausaha muda, mengembangkan kompetensi bisnis, serta melakukan pendampingan usaha berbasis pengetahuan. Melalui program kewirausahaan mahasiswa, inkubator bisnis, kuliah praktisi, dan proyek usaha, perguruan tinggi dapat membantu calon pengusaha menguji ide bisnis sebelum mengajukan pembiayaan. USPPS kemudian dapat memberikan edukasi mengenai keuangan syariah dan menilai kebutuhan pembiayaan berdasarkan kesiapan usaha. Kolaborasi ini dapat mempertemukan pengetahuan akademik dengan kebutuhan nyata pelaku usaha.
Pemerintah daerah dan lembaga pendukung UMKM dapat membantu membuka akses terhadap pelatihan, legalitas usaha, sertifikasi yang relevan, pameran, dan program pengembangan pasar. USPPS dapat membangun kerja sama sesuai dengan kewenangan dan ketentuan masing-masing pihak untuk memberikan layanan yang lebih terintegrasi. Misalnya, calon wirausaha dapat memperoleh pelatihan pencatatan keuangan dari mitra pendamping, mengikuti kegiatan promosi produk, kemudian mengajukan pembiayaan setelah memiliki rencana usaha yang lebih matang. Pola tersebut dapat membantu meningkatkan kualitas permohonan pembiayaan dan kesiapan penerima dana.
Kolaborasi dengan komunitas bisnis, pelaku industri, dan jaringan pemasaran juga berpotensi memperkuat keberlanjutan usaha. Wirausaha muda dapat memperoleh kesempatan untuk belajar dari pelaku usaha yang lebih berpengalaman, memahami standar kualitas produk, dan mengenali kebutuhan pasar. USPPS dapat memfasilitasi kegiatan berbagi pengalaman, temu bisnis, atau pengembangan jaringan pemasok dan pembeli sepanjang sesuai dengan kapasitas serta kebijakan kelembagaan. Dukungan pasar menjadi penting karena keberhasilan usaha tidak hanya ditentukan oleh tersedianya modal, tetapi juga oleh kemampuan menghasilkan penjualan secara berkelanjutan.
Agar kolaborasi memberikan hasil nyata, setiap program perlu memiliki tujuan, pembagian peran, indikator keberhasilan, dan mekanisme evaluasi yang jelas. USPPS dapat memantau jumlah wirausaha muda yang mengikuti pelatihan, jumlah usaha yang memperoleh pembiayaan, perkembangan penjualan, kualitas pencatatan keuangan, dan keberlangsungan usaha setelah menerima pendampingan. Evaluasi juga perlu mengidentifikasi kendala yang dihadapi anggota agar program dapat diperbaiki. Dengan kolaborasi yang terencana, USPPS dapat berkontribusi membangun ekosistem kewirausahaan yang lebih inklusif dan berorientasi pada hasil.
Masa Depan USPPS sebagai Penggerak Kemandirian Ekonomi Generasi Muda
Masa depan kewirausahaan generasi muda sangat dipengaruhi oleh kemampuan membangun usaha yang adaptif terhadap perubahan ekonomi, teknologi, dan perilaku konsumen. Wirausaha pemula perlu mengembangkan kemampuan berinovasi, memahami kebutuhan pelanggan, mengelola risiko, serta memanfaatkan teknologi secara produktif. Dalam proses tersebut, akses terhadap pembiayaan menjadi salah satu faktor pendukung, tetapi bukan satu-satunya penentu keberhasilan. Keberlanjutan usaha tetap bergantung pada kualitas produk, pengelolaan keuangan, strategi pemasaran, dan kemampuan membangun hubungan dengan pelanggan.
USPPS dapat memperkuat kontribusinya dengan menempatkan pembiayaan sebagai bagian dari pemberdayaan ekonomi anggota. Artinya, layanan pembiayaan perlu disertai pemahaman terhadap kebutuhan usaha dan kemampuan penerima dana. USPPS dapat mengembangkan program yang menghubungkan akses pembiayaan dengan pelatihan, pendampingan, dan evaluasi perkembangan usaha. Pendekatan tersebut membantu anggota mengelola dana secara lebih terarah sekaligus memberi kesempatan bagi USPPS untuk memantau risiko dan mengidentifikasi kebutuhan dukungan lanjutan.
Dalam jangka panjang, keberhasilan USPPS dalam mendukung wirausaha muda perlu dinilai berdasarkan dampak ekonomi yang dihasilkan. Indikatornya dapat meliputi pertumbuhan jumlah usaha yang bertahan, peningkatan omzet, penciptaan lapangan kerja, peningkatan kualitas pencatatan keuangan, serta kemampuan anggota memenuhi kewajiban pembiayaan. Penilaian juga dapat mempertimbangkan manfaat sosial, seperti meningkatnya partisipasi ekonomi kelompok muda dan terbukanya kesempatan usaha di lingkungan masyarakat. Pengukuran dampak tersebut membantu USPPS memastikan bahwa program pembiayaan memberikan manfaat yang nyata dan dapat dievaluasi.
Namun, upaya memperluas pembiayaan tetap harus berjalan seiring dengan penguatan tata kelola dan kesehatan kelembagaan. USPPS perlu menjaga kualitas analisis pembiayaan, memastikan kesesuaian akad, menerapkan transparansi, serta mengelola risiko secara proporsional. Pembiayaan yang terlalu berorientasi pada peningkatan jumlah penyaluran tanpa memperhatikan kemampuan usaha dapat menimbulkan masalah bagi anggota maupun koperasi. Sebaliknya, penilaian yang cermat, pendampingan yang tepat, dan komunikasi yang terbuka dapat membantu menciptakan hubungan pembiayaan yang lebih sehat dan berkelanjutan.
Pada akhirnya, USPPS memiliki peluang untuk menjadi salah satu penggerak kemandirian ekonomi generasi muda melalui layanan keuangan syariah yang inklusif, bertanggung jawab, dan berorientasi pada pemberdayaan. Generasi muda membutuhkan lebih dari sekadar modal; mereka memerlukan akses terhadap pengetahuan, jaringan usaha, teknologi, dan pendampingan yang membantu mengubah ide menjadi kegiatan ekonomi yang berkelanjutan. Ketika pembiayaan syariah dipadukan dengan penguatan kapasitas dan kolaborasi ekosistem, peluang untuk melahirkan wirausaha muda yang mandiri dan berdaya saing menjadi semakin terbuka. Dengan demikian, USPPS dapat berkontribusi bukan hanya dalam memperluas akses keuangan, tetapi juga dalam membangun fondasi ekonomi masyarakat yang produktif, adil, dan berkelanjutan.
Pengembangan kewirausahaan generasi muda merupakan salah satu upaya penting untuk memperkuat kemandirian ekonomi, menciptakan lapangan kerja, dan meningkatkan produktivitas masyarakat. Akan tetapi, potensi tersebut perlu didukung oleh akses pembiayaan yang sesuai, kemampuan mengelola usaha, serta lingkungan bisnis yang memungkinkan wirausaha pemula berkembang secara berkelanjutan. Dalam hal ini, USPPS koperasi memiliki peluang untuk berperan sebagai lembaga keuangan yang mendukung aktivitas ekonomi produktif melalui pembiayaan berdasarkan prinsip syariah. Keberadaan USPPS menjadi relevan karena kebutuhan wirausaha muda tidak hanya berkaitan dengan ketersediaan modal, tetapi juga dengan pemahaman mengenai pengelolaan keuangan, pemilihan akad, pengembangan pasar, dan pengendalian risiko usaha. Dengan demikian, pembiayaan syariah dapat menjadi salah satu instrumen untuk memperluas kesempatan generasi muda dalam membangun usaha secara lebih terencana dan bertanggung jawab.
Optimalisasi peran USPPS memerlukan pendekatan yang mengintegrasikan pembiayaan, edukasi, pendampingan, digitalisasi, dan kolaborasi dengan berbagai pemangku kepentingan. Penyaluran pembiayaan perlu didasarkan pada analisis kebutuhan dan kelayakan usaha, disertai penjelasan akad yang transparan serta pengelolaan risiko yang memadai. Pada saat yang sama, wirausaha muda perlu meningkatkan literasi keuangan syariah, kemampuan menyusun perencanaan bisnis, keterampilan pemasaran, dan kapasitas memanfaatkan teknologi digital. Kerja sama antara USPPS, perguruan tinggi, pemerintah, komunitas kewirausahaan, dan pelaku industri dapat memperkuat dukungan terhadap pengembangan usaha. Melalui pendekatan tersebut, pembiayaan tidak hanya berfungsi sebagai sumber pendanaan, tetapi juga menjadi bagian dari ekosistem pemberdayaan yang membantu wirausaha muda meningkatkan kapasitas dan keberlanjutan bisnisnya.
Pada akhirnya, keberhasilan USPPS dalam mendukung ekonomi generasi muda perlu dilihat dari manfaat nyata yang dihasilkan bagi anggota dan masyarakat. Peningkatan jumlah usaha yang bertahan, pertumbuhan pendapatan, terciptanya lapangan kerja, membaiknya pengelolaan keuangan, dan meningkatnya kemampuan anggota memenuhi kewajiban pembiayaan dapat menjadi indikator untuk mengevaluasi efektivitas program. Namun, pencapaian tersebut harus tetap diimbangi dengan kesehatan kelembagaan, kepatuhan terhadap prinsip syariah, dan penerapan tata kelola yang baik. Sinergi antara pembiayaan yang bertanggung jawab dan penguatan kapasitas wirausaha akan membuka peluang bagi generasi muda untuk berkembang menjadi pelaku ekonomi yang produktif, inovatif, dan mandiri. Oleh karena itu, USPPS diharapkan tidak hanya hadir sebagai penyedia layanan keuangan, tetapi juga sebagai mitra strategis dalam membangun masa depan kewirausahaan generasi muda dan memperkuat fondasi ekonomi masyarakat yang inklusif serta berkelanjutan.